ಸಂತೋಷ್ ವಾರ್ಷಿಕ 38 ಲಕ್ಷ ರೂ. ಸಂಪಾದಿಸುತ್ತಿದ್ದಾರೆ ಮತ್ತು ಇಪಿಎಫ್ (EPF) ಹಾಗೂ ಎನ್ಪಿಎಸ್ (NPS) ಮೂಲಕ ತಮ್ಮ ನಿವೃತ್ತಿಗೆ ಯೋಜನೆ ರೂಪಿಸುತ್ತಿದ್ದಾರೆ. ಅಧಿಕ ವೇತನ, ಶಿಸ್ತುಬದ್ಧ ಉಳಿತಾಯ ಮತ್ತು ನಿವೃತ್ತಿ ಕ್ಯಾಲ್ಕುಲೇಟರ್ಗಳು ಮಾತ್ರ ನಿಮ್ಮ ಭವಿಷ್ಯವನ್ನು ಸುರಕ್ಷಿತವಾಗಿಸಲು ಸಾಲದು ಎಂಬುದನ್ನು ಅವರ ಈ ಕಥೆ ನಮಗೆ ತೋರಿಸಿಕೊಡುತ್ತದೆ.
ಪಟನಾದ 28 ವರ್ಷದ ಸಾಫ್ಟ್ವೇರ್ ವೃತ್ತಿಪರರಾದ ಸಂತೋಷ್ ಅವರ ಹಣಕಾಸಿನ ಪಯಣವನ್ನು ನೋಡಿದಾಗ, ಅನೇಕರು ಜೀವನದ ಕೊನೆಯ ಹಂತದಲ್ಲಿ ತಿಳಿದುಕೊಳ್ಳುವ ಸತ್ಯವನ್ನು ಈ ಯುವ ನೌಕರ ಈಗಾಗಲೇ ಅರ್ಥಮಾಡಿಕೊಂಡಿರುವುದು ತಿಳಿಯುತ್ತದೆ. ಹಣವನ್ನು ಉಳಿಸುವುದು ಎಷ್ಟು ಮುಖ್ಯವೋ, ತಾವು ಯಾವುದಕ್ಕಾಗಿ ಉಳಿಸುತ್ತಿದ್ದೇವೆ ಎಂಬುದನ್ನು ಅರಿಯುವುದೂ ಅಷ್ಟೇ ಮುಖ್ಯ.
ಸಂತೋಷ್ ವಾರ್ಷಿಕ 38 ಲಕ್ಷ ರೂ. ಗಳಿಸುತ್ತಿದ್ದಾರೆ. ಇಪಿಎಫ್ ಮತ್ತು ಎನ್ಪಿಎಸ್ ಸುತ್ತ ತಮ್ಮ ನಿವೃತ್ತಿ ಯೋಜನೆಯನ್ನು ರೂಪಿಸಿಕೊಂಡಿದ್ದು, 60 ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ನಿವೃತ್ತರಾಗುವಷ್ಟರಲ್ಲಿ ಸುಮಾರು 20 ಕೋಟಿ ರೂ.ಗಳ ಬೃಹತ್ ನಿಧಿಯನ್ನು (Corpus) ಸಂಗ್ರಹಿಸಬಹುದೆಂದು ಅವರ ಲೆಕ್ಕಾಚಾರಗಳು ಹೇಳುತ್ತವೆ.
ಮೊದಲ ನೋಟಕ್ಕೆ ಇದು ಅತ್ಯುತ್ತಮ ನಿವೃತ್ತಿ ಯೋಜನೆಯಂತೆ ಕಾಣಿಸಿದರೂ, ಇದರ ಮತ್ತೊಂದು ಮುಖವೂ ಇದೆ. ಕೋವಿಡ್ ಸಮಯದಲ್ಲಿ ಅವರ ತಂದೆಯ ವ್ಯವಹಾರದಲ್ಲಿ ನಷ್ಟ ಉಂಟಾದಾಗ ಕುಟುಂಬವು ತೀವ್ರ ಆರ್ಥಿಕ ಸಂಕಷ್ಟ ಎದುರಿಸಬೇಕಾಯಿತು. ಸಾ ತೀರಿಸಲು ಪೂರ್ವಜರ ಆಸ್ತಿಯನ್ನು ಮಾರಾಟ ಮಾಡಬೇಕಾಯಿತು ಮತ್ತು ಉಳಿತಾಯದ ಹಣವನ್ನೆಲ್ಲ ಕರಗಿಸಬೇಕಾಯಿತು. ಈಗ ಸಂತೋಷ್ ಕುಟುಂಬದ ಏಕೈಕ ಆಧಾರಸ್ತಂಭವಾಗಿದ್ದು, ಪೋಷಕರು ಮತ್ತು ಕಿರಿಯ ಸಹೋದರಿಯ ಜವಾಬ್ದಾರಿಯನ್ನು ಹೊತ್ತಿದ್ದಾರೆ. ಜೊತೆಗೆ ತಮ್ಮದೇ ಮದುವೆಗೂ ಸಿದ್ಧತೆ ನಡೆಸುತ್ತಿದ್ದಾರೆ.
ಈ ಎಲ್ಲ ಜವಾಬ್ದಾರಿಗಳು ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳು ಹಾಗೂ ಇತರೆ ಹಣಕಾಸಿನ ಆಸ್ತಿಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವ ಅವರ ಸಾಮರ್ಥ್ಯದ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರಿದೆ. ಅವರ ಈ ಪಯಣವು ವೇತನದಾರರು ಗಂಭೀರವಾಗಿ ಪರಿಗಣಿಸಬೇಕಾದ ಕೆಲವು ಪ್ರಮುಖ ಪಾಠಗಳನ್ನು ನಮ್ಮ ಮುಂದಿಡುತ್ತದೆ.
ಅವರು ಸುಮಾರು 20 ಕೋಟಿ ರೂ.ಗಳ ನಿವೃತ್ತಿ ನಿಧಿಯನ್ನು ಗುರಿಯಾಗಿಟ್ಟುಕೊಂಡಿದ್ದಾರೆ. ಇಂದಿನ 28 ವರ್ಷದ ಯುವಕನಿಗೆ ಇದು ಸಮಂಜಸವಾದ ದೀರ್ಘಕಾಲೀನ ಗುರಿಯೆನಿಸಬಹುದು. ಆದರೆ ಸಮಸ್ಯೆಯೇನೆಂದರೆ, 32 ವರ್ಷಗಳ ನಂತರದ 20 ಕೋಟಿ ರೂಪಾಯಿಗೆ ಇಂದಿನ 20 ಕೋಟಿ ರೂಪಾಯಿಯಷ್ಟು ಕೊಳ್ಳುವ ಶಕ್ತಿ ಇರುವುದಿಲ್ಲ. ವಾರ್ಷಿಕ ಶೇ. 6 ರಷ್ಟು ಹಣದುಬ್ಬರವನ್ನು ಪರಿಗಣಿಸಿದರೆ, 32 ವರ್ಷಗಳ ಬಳಿಕದ 20 ಕೋಟಿ ರೂ. ಇಂದಿನ ಮೌಲ್ಯದಲ್ಲಿ ಕೇವಲ 3.1 ಕೋಟಿ ರೂ.ಗೆ ಸಮನಾಗಿರುತ್ತದೆ. ಇದು ಬೃಹತ್ ವ್ಯತ್ಯಾಸವಾಗಿದೆ.
ಅದಕ್ಕಾಗಿಯೇ ನಿವೃತ್ತಿ ಯೋಜನೆಯು ಕಾರ್ಪಸ್ ಟಾರ್ಗಟ್ (corpus target) ಬದಲಿಗೆ ವೆಚ್ಚಗಳಿಂದಲೇ ಪ್ರಾರಂಭವಾಗಬೇಕು ಎಂದು ನಾನು ನಂಬುತ್ತೇನೆ.
ಇಂದಿನ ವ್ಯಕ್ತಿಯ ಖರ್ಚು ಎಷ್ಟು?
ನಿವೃತ್ತರಾಗುವ ವೇಳೆಗೆ ಆ ವೆಚ್ಚಗಳು ಎಷ್ಟು ಹೆಚ್ಚಾಗುತ್ತವೆ?
ಅದೇ ಜೀವನಶೈಲಿಯನ್ನು ಮುಂದುವರಿಸಲು ಎಷ್ಟು ಹಣ ಬೇಕಾಗುತ್ತದೆ?
20 ಕೋಟಿ, 10 ಕೋಟಿ ಅಥವಾ 5 ಕೋಟಿ ರೂ. ಸಾಕೆಂದು ನಿರ್ಧರಿಸುವ ಮೊದಲು ಹೂಡಿಕೆದಾರರು ಈ ಪ್ರಶ್ನೆಗಳನ್ನು ಕೇಳಿಕೊಳ್ಳಬೇಕು.
ಪಾಠ: ನಿಮ್ಮ ಹೂಡಿಕೆಗಳ ಭವಿಷ್ಯದ ಮೌಲ್ಯವನ್ನು ಅವುಗಳ ಕೊಳ್ಳುವ ಶಕ್ತಿಯೊಂದಿಗೆ ಗೊಂದಲ ಮಾಡಿಕೊಳ್ಳಬೇಡಿ.
ನಿವೃತ್ತಿ ಕ್ಯಾಲ್ಕುಲೇಟರ್ ದೊಡ್ಡ ಮೊತ್ತವನ್ನು ತೋರಿಸಬಹುದು. ಆದರೆ ಆ ಸಂಖ್ಯೆಯು ಮಾತ್ರ ನೀವು ಆರ್ಥಿಕವಾಗಿ ನೆಮ್ಮದಿಯಿಂದ ಇರುತ್ತೀರಿ ಎಂಬುದನ್ನು ಖಚಿತಪಡಿಸಲಾರದು.
ದೊಡ್ಡ ಸಂಬಳವಿದ್ದ ಮಾತ್ರಕ್ಕೆ ಹೂಡಿಕೆಗೆ ಸಾಕಷ್ಟು ಹಣವಿರುತ್ತದೆ ಎಂದರ್ಥವಲ್ಲ
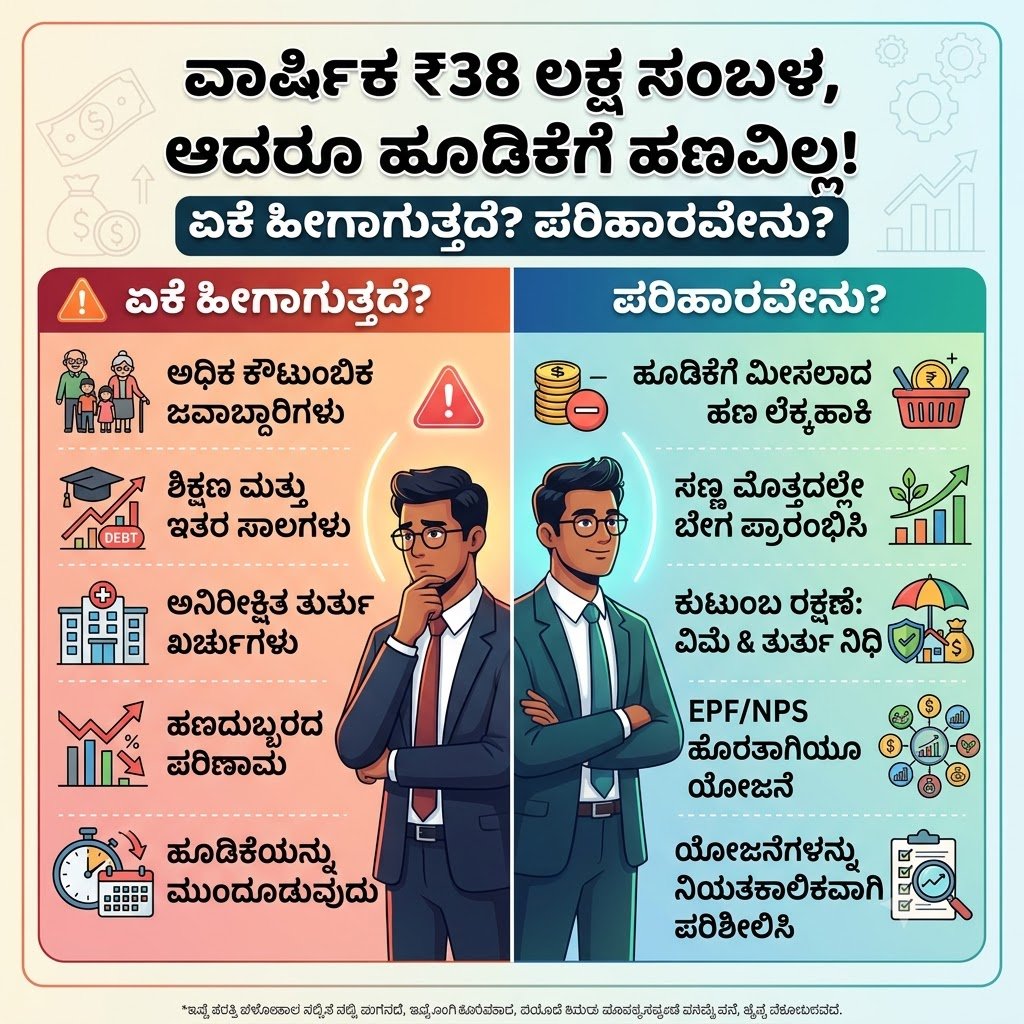
ಸಂತೋಷ್ ವರ್ಷಕ್ಕೆ 38 ಲಕ್ಷ ರೂ. ಸಂಪಾದಿಸುತ್ತಿದ್ದರೂ, ತಮ್ಮ ಹಣಕಾಸಿನ ಜವಾಬ್ದಾರಿಗಳನ್ನು ಪೂರೈಸಿದ ಬಳಿಕ ಹೆಚ್ಚುವರಿ ಹೂಡಿಕೆಗೆ ಅವರ ಬಳಿ ಸೀಮಿತ ಅವಕಾಶ ಮಾತ್ರ ಉಳಿದಿದೆ. ಅವರು ಪೋಷಕರನ್ನು ನೋಡಿಕೊಳ್ಳುತ್ತಿದ್ದಾರೆ, ತಂಗಿಯ ಶಿಕ್ಷಣ ಮತ್ತು ಮದುವೆಗೆ ಸಹಾಯ ಮಾಡುತ್ತಿದ್ದಾರೆ ಹಾಗೂ ತಮ್ಮ ಮದುವೆಗೂ ಸಿದ್ಧತೆ ನಡೆಸುತ್ತಿದ್ದಾರೆ. ಇದರೊಂದಿಗೆ ಶಿಕ್ಷಣ ಸಾಲದ (Education loan) ಹೊಣೆಯೂ ಇದೆ.
ವೇತನದಾರರಿಗೆ ಇದು ಒಂದು ಪ್ರಮುಖ ನೆನಪಿನ ಗಂಟೆ. 30 ಅಥವಾ 40 ಲಕ್ಷ ರೂ. ಗಳಿಸುವವರು ಪ್ರತಿ ತಿಂಗಳು ದೊಡ್ಡ ಮೊತ್ತವನ್ನು ಹೂಡಿಕೆ ಮಾಡಬಲ್ಲರು ಎಂದು ನಾವು ಸಾಮಾನ್ಯವಾಗಿ ಭಾವಿಸುತ್ತೇವೆ, ಆದರೆ ವೇತನ ಎಂಬುದು ಹಣಕಾಸಿನ ಚಿತ್ರಣದ ಒಂದು ಭಾಗ ಮಾತ್ರ.
ಕುಟುಂಬದ ಜವಾಬ್ದಾರಿಗಳು, ಸಾಲಗಳು, ಮನೆ ಖರ್ಚುಗಳು ಮತ್ತು ಇತ್ಯಾದಿ ಬದ್ಧತೆಗಳು ಹೂಡಿಕೆಗೆ ಲಭ್ಯವಿರುವ ಹಣವನ್ನು ಗಣನೀಯವಾಗಿ ತಗ್ಗಿಸುತ್ತವೆ. ಹೆಚ್ಚಿನ ಸಂಬಳವು ಸ್ವಯಂಚಾಲಿತವಾಗಿ ದೊಡ್ಡ ಹೂಡಿಕೆ ಬಂಡವಾಳಕ್ಕೆ ದಾರಿ ಮಾಡಿಕೊಡುವುದಿಲ್ಲ ಎಂಬುದನ್ನು ಸಂತೋಷ್ ಅವರ ಅನುಭವ ತೋರಿಸುತ್ತದೆ. ಅಗತ್ಯ ವೆಚ್ಚಗಳ ನಂತರ ವಾಸ್ತವವಾಗಿ ಎಷ್ಟು ಹಣ ಕೈಯಲ್ಲಿದೆ ಎಂಬುದನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳುವುದು ಅತ್ಯಂತ ಮುಖ್ಯ.
ಪಾಠ: ನಿಮ್ಮ ವಾರ್ಷಿಕ ವೇತನವನ್ನು ಮಾತ್ರವಲ್ಲ, ನಿಮ್ಮ ‘ಹೂಡಿಕೆ ಯೋಗ್ಯ ಉಳಿತಾಯವನ್ನು’ (Investible surplus) ಲೆಕ್ಕಹಾಕಿ.
ನಿಮ್ಮ ವಾಸ್ತವಿಕ ಹಣಕಾಸಿನ ಪರಿಸ್ಥಿತಿಗೆ ತಕ್ಕಂತೆ ಹೂಡಿಕೆ ಯೋಜನೆ ಇರಬೇಕೇ ಹೊರತು, ಅದೇ ವೇತನ ಪಡೆಯುವ ಮತ್ತೊಬ್ಬರು ಮಾಡುತ್ತಿರುವ ಹೂಡಿಕೆಯನ್ನು ನೋಡಿ ನಿರ್ಧರಿಸಬಾರದು. ಕುಟುಂಬದ ಜವಾಬ್ದಾರಿಗಳನ್ನು ಮುಂದಿಟ್ಟುಕೊಂಡು ಹೂಡಿಕೆಯನ್ನು ಎಂದಿಗೂ ಮುಂದೂಡಬೇಡಿ
ಪಾಟಿದಾರ್ ಅವರ ಆರ್ಥಿಕ ಪಯಣವು ಅವರ ಕುಟುಂಬದ ಕಷ್ಟದ ಅನುಭವದಿಂದ ರೂಪಗೊಂಡಿದೆ. ತಂದೆಯ ವ್ಯವಹಾರದ ನಷ್ಟದಿಂದಾಗಿ ಸಾಲ ತೀರಿಸಲು ಆಸ್ತಿ ಮಾರಬೇಕಾದ ಪರಿಸ್ಥಿತಿ ಎದುರಾಯಿತು. ಕುಟುಂಬದ ಏಕೈಕ ಸಂಪಾದಕರಾಗಿ ಪಾಟಿದಾರ್ ಎಲ್ಲ ಜವಾಬ್ದಾರಿಗಳನ್ನು ಹೊತ್ತಿದ್ದಾರೆ.
ಇದರಲ್ಲಿ ತಪ್ಪೇನೂ ಇಲ್ಲ, ಆದರೆ ಅನೇಕ ಭಾರತೀಯ ನೌಕರರು ಎದುರಿಸುವ ಸಮಸ್ಯೆಯೊಂದನ್ನು ಇದು ಎತ್ತಿ ತೋರಿಸುತ್ತದೆ. ಕುಟುಂಬದ ಜವಾಬ್ದಾರಿಗಳು ಮುಗಿದ ನಂತರ ಹೂಡಿಕೆ ಆರಂಭಿಸೋಣ ಎಂದು ಭಾವಿಸಿ ಅವರು ಹೂಡಿಕೆಯನ್ನು ಮುಂದೂಡುತ್ತಿರುತ್ತಾರೆ.
ಮೊದಲು ಶಿಕ್ಷಣ ಸಾಲ, ನಂತರ ಮದುವೆ, ಸ್ವಂತ ಮನೆ ಮತ್ತು ಇತರೆ ಹಣಕಾಸಿನ ಬದ್ಧತೆಗಳು ಸಾಲುಗಟ್ಟುತ್ತವೆ. ಸಮಸ್ಯೆಯೇನೆಂದರೆ ಈ ಜವಾಬ್ದಾರಿಗಳು ಎಂದಿಗೂ ಸಂಪೂರ್ಣವಾಗಿ ಮುಗಿಯುವುದಿಲ್ಲ. ಹಾಗಂದ ಮಾತ್ರಕ್ಕೆ ಯಾರೂ ಕುಟುಂಬದ ಅಗತ್ಯಗಳನ್ನು ಕಡೆಗಣಿಸಿ ಆಕ್ರಮಣಕಾರಿ ಹೂಡಿಕೆ ಮಾಡಬೇಕ ಎಂದರ್ಥವಲ್ಲ. ಇದರರ್ಥ ವೈಯಕ್ತಿಕ ಹಣಕಾಸಿನ ಗುರಿಗಳೂ ಕೂಡ ನಿಮ್ಮ ಬಜೆಟ್ನಲ್ಲಿ ಸ್ಥಾನ ಪಡೆಯಬೇಕು.
ಸಣ್ಣ ಮೊತ್ತವೇ ಆಗಿರಲಿ, ಆರಂಭದಲ್ಲೇ ಹೂಡಿಕೆ ಆರಂಭಿಸುವುದು ದೀರ್ಘಾವಧಿಯಲ್ಲಿ ದೊಡ್ಡ ವ್ಯತ್ಯಾಸವನ್ನುಂಟು ಮಾಡುತ್ತದೆ. ಆದಾಯ ಹೆಚ್ಚಾದಂತೆ ಅಥವಾ ಖರ್ಚುಗಳು ಕಡಿಮೆಯಾದಂತೆ ಹೂಡಿಕೆಯ ಮೊತ್ತವನ್ನು ಹೆಚ್ಚಿಸುತ್ತಾ ಹೋಗಬಹುದು.
ಪಾಠ: ಹೂಡಿಕೆ ಮಾಡಲು ಪರಿಪೂರ್ಣವಾದ ಹಣಕಾಸಿನ ಪರಿಸ್ಥಿತಿಗಾಗಿ ಕಾಯುತ್ತಾ ಕೂರಬೇಡಿ.
ಇಪಿಎಫ್ (EPF) ಮತ್ತು ಎನ್ಪಿಎಸ್ (NPS) ಭದ್ರವಾದ ಅಡಿಪಾಯ, ಆದರೆ ನಿವೃತ್ತಿ ಯೋಜನೆ ಅಲ್ಲಿಗೆ ನಿಲ್ಲಬಾರದು
ಪಾಟಿದಾರ್ ತಮ್ಮ ನಿವೃತ್ತಿಗಾಗಿ ಮುಖ್ಯವಾಗಿ ಇಪಿಎಫ್ ಮತ್ತು ಎನ್ಪಿಎಸ್ ಅನ್ನು ಅವಲಂಬಿಸಿದ್ದಾರೆ. ಇವೆರಡೂ ದೀರ್ಘಕಾಲೀನ ಉಳಿತಾಯಕ್ಕೆ ಶಿಸ್ತುಬದ್ಧ ಮಾರ್ಗಗಳನ್ನು ಒದಗಿಸುತ್ತವೆ. ವೇತನದಿಂದಲೇ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಇಪಿಎಫ್ ಕಡಿತಗೊಳ್ಳುತ್ತದೆ, ಹಾಗೆಯೇ ಎನ್ಪಿಎಸ್ ಕೂಡ ನಿಯಮಿತ ಕೊಡುಗೆಗಳನ್ನು ಪ್ರೋತ್ಸಾಹಿಸುತ್ತದೆ.
ಸ್ಥಿರವಾಗಿ ಹೂಡಿಕೆ ಮಾಡಲು ಕಷ್ಟಪಡುವವರಿಗೆ ಇದು ಅತ್ಯಂತ ಉಪಯುಕ್ತ. ಆದರೆ ನಿವೃತ್ತಿ ಯೋಜನೆಯು ಕೇವಲ ಈ ಎರಡು ಖಾತೆಗಳ ಲೆಕ್ಕಾಚಾರಕ್ಕೆ ಮಾತ್ರ ಸೀಮಿತವಾಗಬಾರದು ಎಂಬುದು ಇದರಿಂದ ಕಲಿಯಬೇಕಾದ ಪ್ರಮುಖ ಪಾಠ.
ಒಬ್ಬ ವ್ಯಕ್ತಿಯ ನಿವೃತ್ತಿ ಅಗತ್ಯಗಳು ಹಲವು ಅಂಶಗಳನ್ನು ಅವಲಂಬಿಸಿರುತ್ತವೆ; ನಿರೀಕ್ಷಿತ ವೆಚ್ಚಗಳು, ನಿವೃತ್ತಿ ವಯಸ್ಸು, ಆರೋಗ್ಯ, ಕುಟುಂಬದ ಜವಾಬ್ದಾರಿಗಳು, ಹೂಡಿಕೆಯ ಲಾಭ ಮತ್ತು ನಿವೃತ್ತಿಯ ನಂತರ ತಮಗೆ ಬೇಕಾದ ನಮ್ಯತೆ (flexibility). ಆರ್ಥಿಕ ಜವಾಬ್ದಾರಿಗಳು ನಿಭಾಯಿಸಲು ಸುಲಭವಾದಂತೆ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳು ಹಾಗೂ ಇತರೆ ಹೂಡಿಕೆಗಳನ್ನು ಸೇರಿಸಲು ಪಾಟಿದಾರ್ ಪರಿಗಣಿಸುತ್ತಿದ್ದಾರೆ.
ಇದು ಉತ್ತಮ ನಿರ್ಧಾರ. ಆದರೆ ಸರಿಯಾದ ಹೂಡಿಕೆಯ ಮಿಶ್ರಣವು (Investment mix) ಅವರ ಗುರಿಗಳು, ಅಪಾಯವನ್ನು ಎದುರಿಸುವ ಸಾಮರ್ಥ್ಯ (Risk appetite) ಮತ್ತು ಸಮಯದ ಮಿತಿಯನ್ನು (Time horizon) ಅವಲಂಬಿಸಿರುತ್ತದೆ.
ಪಾಠ: ಇಪಿಎಫ್ ಮತ್ತು ಎನ್ಪಿಎಸ್ ಅನ್ನು ನಿಮ್ಮ ನಿವೃತ್ತಿ ಯೋಜನೆಯ ಒಂದು ಭಾಗವಾಗಿ ಬಳಸಿ, ಆದರೆ ಇಡೀ ಯೋಜನೆಯ ಬದಲಿ ವ್ಯವಸ್ಥೆಯಾಗಿ ಅಲ್ಲ.
ಹೂಡಿಕೆದಾರರು ತಾವು ಎಷ್ಟು ಹಣವನ್ನು ಸಂಗ್ರಹಿಸುತ್ತಿದ್ದೇವೆ, ತಮಗೆ ಎಷ್ಟು ಬೇಕಾಗಬಹುದು ಮತ್ತು ತಮ್ಮ ಈಗಿನ ಉಳಿತಾಯ ಸಾಲುತ್ತದೆಯೇ ಎಂಬುದನ್ನು ಚೆನ್ನಾಗಿ ಅರಿತುಕೊಳ್ಳಬೇಕು.
ನಿಮ್ಮ ಕುಟುಂಬದ ಆರ್ಥಿಕ ಸಮಸ್ಯೆಗಳೂ ನಿಮ್ಮವೇ ಆಗಬಹುದು
ಇದು ಸಂತೋಷ್ ಅವರ ಕಥೆಯ ಅತ್ಯಂತ ಭಾವನಾತ್ಮಕ ಭಾಗವಾಗಿದೆ. ತಂದೆಯ ವ್ಯವಹಾರದ ನಷ್ಟದ ಬಳಿಕ ಅವರ ಕುಟುಂಬವು ಆರ್ಥಿಕ ಸಂಕಷ್ಟ ಎದುರಿಸಿತು. ಸಾಲ ತೀರಿಸಲು ಆಸ್ತಿ ಮಾರಬೇಕಾಯಿತು.
ಈಗ ಸಂತೋಷ್ ತಮ್ಮ ಪೋಷಕರು ಮತ್ತು ಕಿರಿಯ ಸಹೋದರಿಯನ್ನು ನೋಡಿಕೊಳ್ಳುವ ಜವಾಬ್ದಾರಿಯಲ್ಲಿದ್ದಾರೆ. ಭಾರತದಲ್ಲಿ ಇದು ಹೊಸತೇನಲ್ಲ. ಅನೇಕ ಯುವ ವೃತ್ತಿಪರರು ತಮ್ಮ ಸ್ವಂತ ಭವಿಷ್ಯಕ್ಕಾಗಿ ಮಾತ್ರ ಯೋಜನೆ ರೂಪಿಸುತ್ತಿಲ್ಲ; ಅವರು ತಮ್ಮ ಪೋಷಕರನ್ನು ನೋಡಿಕೊಳ್ಳುತ್ತಿದ್ದಾರೆ, ಒಡಹುಟ್ಟಿದವರ ಶಿಕ್ಷಣಕ್ಕೆ ಹಣಕಾಸು ಒದಗಿಸುತ್ತಿದ್ದಾರೆ ಮತ್ತು ಕೌಟುಂಬಿಕ ಕಾರ್ಯಕ್ರಮಗಳಿಗೂ ಸಿದ್ಧತೆ ನಡೆಸುತ್ತಿದ್ದಾರೆ.
ಈ ಜವಾಬ್ದಾರಿಗಳು ಅವರ ಉಳಿತಾಯ ಮತ್ತು ಹೂಡಿಕೆಗಳ ಮೇಲೆ ನೇರ ಪ್ರಭಾವ ಬೀರುತ್ತವೆ. ಅನಿರೀಕ್ಷಿತ ಘಟನೆಗಳ ವಿರುದ್ಧ ಆರ್ಥಿಕ ರಕ್ಷಣೆಯನ್ನು ಹೊಂದುವುದು ಎಷ್ಟು ಮುಖ್ಯ ಎಂಬುದನ್ನು ಪಾಟಿದಾರ್ ಅವರ ಅನುಭವ ತೋರಿಸುತ್ತದೆ. ತುರ್ತು ನಿಧಿಯು (Emergency fund) ದೀರ್ಘಕಾಲೀನ ಹೂಡಿಕೆಗಳಿಗೆ ಧಕ್ಕೆಯಾಗದಂತೆ ಹಠಾತ್ ಖರ್ಚುಗಳನ್ನು ಎದುರಿಸಲು ಸಹಾಯ ಮಾಡುತ್ತದೆ.
ಸೂಕ್ತ ಆರೋಗ್ಯ ವಿಮೆಯು (Health insurance) ವೈದ್ಯಕೀಯ ವೆಚ್ಚಗಳು ದೊಡ್ಡ ಆರ್ಥಿಕ ಹೊರೆಯಾಗದಂತೆ ತಡೆಯುತ್ತದೆ. ಕುಟುಂಬದವರು ಒಬ್ಬರ ಆದಾಯವನ್ನೇ ಅವಲಂಬಿಸಿರುವಾಗ ಜೀವ ವಿಮೆಯೂ (Life insurance) ಅತ್ಯಗತ್ಯವಾಗಬಹುದು. ನಿಖರವಾದ ಅಗತ್ಯಗಳು ಕುಟುಂಬದಿಂದ ಕುಟುಂಬಕ್ಕೆ ಭಿನ್ನವಾಗಿರುತ್ತವೆ. ಆದರೆ ಸತ್ಯ ಏನೆಂದರೆ:
ಪಾಠ: ಆರ್ಥಿಕ ಭದ್ರತೆ ಎಂದರೆ ಸಂಪತ್ತು ಸೃಷ್ಟಿಸುವುದು ಮಾತ್ರವಲ್ಲ, ನೀವು ಈಗಾಗಲೇ ಕಷ್ಟಪಟ್ಟು ಸಂಪಾದಿಸಿದ ಹಣವನ್ನು ರಕ್ಷಿಸಿಕೊಳ್ಳುವುದೂ ಹೌದು.
ನಿವೃತ್ತಿ ಕ್ಯಾಲ್ಕುಲೇಟರ್ನ ರಿಟರ್ನ್ ಅನಿಸಿಕೆಗಳನ್ನು ಕುರುಡಾಗಿ ನಂಬಬೇಡಿ
ಪಾಟಿದಾರ್ ಅವರ ನಿವೃತ್ತಿ ಮುನ್ಸೂಚನೆಗಳು ವೇತನ ಹೆಚ್ಚಳ, ಇಪಿಎಫ್ ಬಡ್ಡಿ ಮತ್ತು ಎನ್ಪಿಎಸ್ ಲಾಭಗಳ ಅಂದಾಜುಗಳನ್ನು ಆಧರಿಸಿವೆ. ಈ ಅಂದಾಜುಗಳು ಹೂಡಿಕೆ ಎಷ್ಟು ಬೆಳೆಯಬಹುದು ಎಂಬುದನ್ನು ಊಹಿಸಲು ಸಹಾಯ ಮಾಡುತ್ತವೆ ವಿನಃ ಅವು ಖಾತರಿಯಲ್ಲ. ಎನ್ಪಿಎಸ್ ಲಾಭಗಳು ಮಾರುಕಟ್ಟೆಗೆ ಒಳಪಟ್ಟಿರುತ್ತವೆ. ಇಪಿಎಫ್ ಬಡ್ಡಿ ದರಗಳು ಬದಲಾಗಬಹುದು.
ಪ್ರತಿ ವರ್ಷವೂ ಸಂಬಳ ಒಂದೇ ವೇಗದಲ್ಲಿ ಹೆಚ್ಚಾಗಬೇಕೆಂದಿಲ್ಲ. ಕುಟುಂಬದ ಜವಾಬ್ದಾರಿಗಳಿಂದಾಗಿ ಹೂಡಿಕೆಯ ಮೊತ್ತವನ್ನು ಕಡಿಮೆ ಮಾಡಬೇಕಾದ ಸಂದರ್ಭಗಳೂ ಎದುರಾಗಬಹುದು. ಅದಕ್ಕಾಗಿಯೇ ನಿವೃತ್ತಿ ಯೋಜನೆಯನ್ನು ಒಮ್ಮೆ ಮಾತ್ರ ಮಾಡುವ ಲೆಕ್ಕಾಚಾರದಂತೆ ಕಾಣಬಾರದು.
ಹೂಡಿಕೆದಾರರು ಕಾಲಕಾಲಕ್ಕೆ ತಮ್ಮ ಲೆಕ್ಕಾಚಾರಗಳನ್ನು ಮರುಪರಿಶೀಲಿಸಬೇಕು. ಸಂಬಳ ಹೆಚ್ಚಾದರೆ ಹೂಡಿಕೆಯನ್ನು ಹೆಚ್ಚಿಸಬಹುದು, ಖರ್ಚುಗಳು ಹೆಚ್ಚಾದರೆ ಯೋಜನೆಯನ್ನು ಸರಿಪಡಿಸಿಕೊಳ್ಳಬೇಕು. ನಿರೀಕ್ಷಿತ ನಿಧಿ ಕೊರತೆಯಾದರೆ ಹೆಚ್ಚಿನ ಉಳಿತಾಯ ಮಾಡಬೇಕಾಗಬಹುದು, ಹೆಚ್ಚುಕಾಲ ಕೆಲಸ ಮಾಡಬೇಕಾಗಬಹುದು ಅಥವಾ ನಿವೃತ್ತಿಯ ಜೀವನಶೈಲಿಯನ್ನು ಬದಲಾಯಿಸಿಕೊಳ್ಳಬೇಕಾಗಬಹುದು.
ಇಂದೇ ನಿಖರವಾದ ನಿವೃತ್ತಿ ಅಂಕಿ ಅಂಶವನ್ನು ತಲುಪುವುದು ಮುಖ್ಯವಲ್ಲ. ನಿಮ್ಮ ಪ್ರಸ್ತುತ ಯೋಜನೆಯು ಸರಿಯಾದ ದಿಕ್ಕಿನಲ್ಲಿ ಸಾಗುತ್ತಿದೆಯೇ ಎಂಬುದನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳುವುದು ಮುಖ್ಯ.
ಪಾಠ: ನಿವೃತ್ತಿ ಕ್ಯಾಲ್ಕುಲೇಟರ್ ಎನ್ನುವುದು ಒಂದು ಯೋಜನಾ ಸಾಧನವೇ ಹೊರತು, ಭವಿಷ್ಯದ ಸಂಪತ್ತಿನ ಖಾತರಿಯಲ್ಲ.
ಎಲ್ಲರನ್ನೂ ನೋಡಿಕೊಳ್ಳುವ ಭರದಲ್ಲಿ ನಿಮ್ಮ ಸ್ವಂತ ಭವಿಷ್ಯವನ್ನು ನಿರ್ಲಕ್ಷಿಸುವುದೇ ಅತಿ ದೊಡ್ಡ ತಪ್ಪು
ಭಾರತೀಯ ಕುಟುಂಬಗಳಲ್ಲಿ ಸಾಮಾನ್ಯವಾಗಿ ಕಂಡುಬರುವ ಸನ್ನಿವೇಶವಿದು. ಯುವಕನೊಬ್ಬ ಸಂಪಾದನೆ ಆರಂಭಿಸುತ್ತಾನೆ. ಕುಟುಂಬದಲ್ಲಿ ಆರ್ಥಿಕ ಜವಾಬ್ದಾರಿಗಳಿರುತ್ತವೆ. ಆ ವ್ಯಕ್ತಿ ಪೋಷಕರು, ಒಡಹುಟ್ಟಿದವರು ಹಾಗೂ ಇತರೆ ಅವಲಂಬಿತರನ್ನು ನೋಡಿಕೊಳ್ಳಲು ಶುರುಮಾಡುತ್ತಾನೆ. ಈ ಮಧ್ಯೆ ಆತನ ವೈಯಕ್ತಿಕ ಹಣಕಾಸಿನ ಗುರಿಗಳು ಹಿನ್ನೆಲೆಗೆ ಸರಿಯುತ್ತವೆ. ಇದು ವರ್ಷಗಳವರೆಗೆ ಮುಂದುವರಿಯಬಹುದು.
ಆದರೆ ನಿವೃತ್ತಿ ಕೂಡ ಒಂದು ಪ್ರಮುಖ ಆರ್ಥಿಕ ಜವಾಬ್ದಾರಿಯಾಗಿದೆ. ಇದು ದಶಕಗಳ ದೂರವಿರಬಹುದು, ಆದರೆ ರಾತ್ರೋರಾತ್ರಿ ಹಣವನ್ನು ಜೋಡಿಸಲು ಸಾಧ್ಯವಿಲ್ಲ. ಸಂತೋಷ್ ಈಗಾಗಲೇ ಇಪಿಎಫ್ ಮತ್ತು ಎನ್ಪಿಎಸ್ ಮೂಲಕ ಉಳಿತಾಯ ಆರಂಭಿಸಿದ್ದು, ಅದು ಅವರಿಗೆ ಭದ್ರವಾದ ಅಡಿಪಾಯ ಹಾಕಿಕೊಟ್ಟಿದೆ. ಇನ್ನುಳಿದಂತೆ ಅವರ ಇತರೆ ಗುರಿಗಳಿಗೆ ತಕ್ಕಂತೆ ಹೂಡಿಕೆಗಳನ್ನು ಹಂತ ಹಂತವಾಗಿ ವಿಸ್ತರಿಸಿಕೊಳ್ಳಬೇಕಿದೆ. ತಂಗಿಯ ಶಿಕ್ಷಣ ಮತ್ತು ಮದುವೆ, ಸ್ವಂತ ಮದುವೆ, ತುರ್ತು ನಿಧಿ ಮತ್ತು ನಿವೃತ್ತಿ ಗುರಿಗಳಿಗೆ ವಿವಿಧ ಹೂಡಿಕೆ ಕಾಲಾವಧಿಗಳು ಹಾಗೂ ವಿಭಿನ್ನ ಮಟ್ಟದ ಅಪಾಯದ ಹಸಿವು ಅಗತ್ಯವಿರುತ್ತದೆ. ಎಲ್ಲ ಜವಾಬ್ದಾರಿಗಳು ಮುಗಿದ ನಂತರವೇ ನಿವೃತ್ತಿಯ ಬಗ್ಗೆ ಯೋಚಿಸಬೇಕು ಎಂಬ ಮನೋಭಾವದಿಂದ ಹೊರಬರುವುದು ಮುಖ್ಯ.
ಪಾಠ: ಕುಟುಂಬವನ್ನು ಬೆಂಬಲಿಸುವುದು ಮತ್ತು ನಿಮ್ಮ ಸ್ವಂತ ಭವಿಷ್ಯವನ್ನು ಸುರಕ್ಷಿತಗೊಳಿಸುವುದು ಪರಸ್ಪರ ವಿರುದ್ಧವಾದ ಗುರಿಗಳಾಗಬಾರದು.
ಸಂತೋಷ್ ಅವರ ಪಯಣ ನಮಗೆ ಕಲಿಸಿದ್ದೇನು?
ಸಂತೋಷ್ ಅವರ ಕಥೆಯು ಹಣಕಾಸಿನ ವಿಷಯದಲ್ಲಿ ಎಲ್ಲ ಸರಿಯಾದ ನಿರ್ಧಾರಗಳನ್ನೇ ತೆಗೆದುಕೊಂಡ ವ್ಯಕ್ತಿಯ ಕಥೆಯಲ್ಲ. ಬದಲಿಗೆ, ತುಸು ಚಿಕ್ಕ ವಯಸ್ಸಿನಲ್ಲೇ ಹಣದ ಕುರಿತು ಗಂಭೀರವಾಗಿ ಯೋಚಿಸಲು ಆರಂಭಿಸಿದ ಯುವಕನ ಕಥೆಯಿದು. ಆತನಿಗೆ ಉತ್ತಮ ಸಂಬಳವಿದೆ. ನಿಯಮಿತವಾಗಿ ಉಳಿಸುತ್ತಿದ್ದಾನೆ. ನಿವೃತ್ತಿ ಯೋಜನೆಯ ಮಹತ್ವವನ್ನೂ ಅರಿತಿದ್ದಾನೆ.
ಆದರೆ ಹಣಕಾಸು ಯೋಜನೆ ಎಂದರೆ ಕ್ಯಾಲ್ಕುಲೇಟರ್ನಲ್ಲಿ ಕೆಲವು ಅಂಕಿಗಳನ್ನು ಹಾಕಿ ಅದು ಬೆಳೆಯುವುದನ್ನು ನೋಡುತ್ತಾ ಕುಳಿತುಕೊಳ್ಳುವುದಷ್ಟೇ ಅಲ್ಲ ಎಂಬುದನ್ನು ಅವರ ಪಯಣ ತೋರಿಸುತ್ತದೆ. ಹಣದುಬ್ಬರವು ಆ ಸಂಖ್ಯೆಯ ಮೌಲ್ಯವನ್ನು ಬದಲಾಯಿಸಬಹುದು. ಕುಟುಂಬದ ಜವಾಬ್ದಾರಿಗಳು ನಿಮ್ಮ ಉಳಿತಾಯದ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರಬಹುದು. ಅನಿರೀಕ್ಷಿತ ಖರ್ಚುಗಳು ನಿಮ್ಮ ಹೂಡಿಕೆಯನ್ನು ಅಸ್ತವ್ಯಸ್ತಗೊಳಿಸಬಹುದು. ಜೊತೆಗೆ, ಹೆಚ್ಚಿನ ಸಂಬಳವಿದ್ದ ಮಾತ್ರಕ್ಕೆ ಎಲ್ಲ ಆರ್ಥಿಕ ಗುರಿಗಳಿಗೂ ಬೇಕಾದಷ್ಟು ಹಣ ನಿಮ್ಮ ಬಳಿ ಇದೆ ಎಂದರ್ಥವಲ್ಲ.
ನನಗೆನಿಸಿದ ಅತ್ಯಂತ ದೊಡ್ಡ ಟೇಕ್ಅವೇ ಏನೆಂದರೆ:
ನಿವೃತ್ತಿ ಯೋಜನೆಯು “ನಾನು ಎಷ್ಟು ಹಣವನ್ನು ಸಂಗ್ರಹಿಸಬಹುದು?” ಎಂಬ ಪ್ರಶ್ನೆಯಿಂದ ಪ್ರಾರಂಭವಾಗಬಾರದು.ಬದಲಿಗೆ, “ನಾನು ಸಂಪಾದಿಸುವುದನ್ನು ನಿಲ್ಲಿಸಿದ ನಂತರ ನನಗೆ ಹೇಗಿರಬೇಕಾದ ಆರ್ಥಿಕ ಜೀವನ ಬೇಕು?” ಎಂಬ ಪ್ರಶ್ನೆಯಿಂದ ಆರಂಭವಾಗಬೇಕು.
ಈ ಪ್ರಶ್ನೆಗೆ ಉತ್ತರ ಸಿಕ್ಕಿದಾಗ, ನಿಮ್ಮ ನಿಧಿಯ ಗುರಿಯು ಹೆಚ್ಚು ಅರ್ಥಪೂರ್ಣವಾಗುತ್ತದೆ. ಆಗ ನೀವು ಬಯಸುವ ಜೀವನಶೈಲಿಗೆ ತಕ್ಕಂತೆ ನಿಮ್ಮ ಹೂಡಿಕೆಗಳನ್ನು ರೂಪಿಸಿಕೊಳ್ಳಬಹುದು.
ಮಿತವ್ಯಯ ಎಂದರೆ ಕೇವಲ ಹಣವನ್ನು ಖರ್ಚು ಮಾಡದೆ ಕಷ್ಟಪಟ್ಟು ಕೂಡಿಡುವುದಲ್ಲ; ಬದಲಿಗೆ ಹಣದ ನಿಜವಾದ ಮೌಲ್ಯವನ್ನು ಅರಿತು, ಅನಗತ್ಯ ಖರ್ಚುಗಳಿಗೆ ಕಡಿವಾಣ ಹಾಕಿ, ಭವಿಷ್ಯದ ಆರ್ಥಿಕ ಭದ್ರತೆ ಮತ್ತು ಸ್ವಾತಂತ್ರ್ಯವನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳುವ ಒಂದು ವಿವೇಕಯುತ ಜೀವನ ಶೈಲಿಯಾಗಿದೆ. ಇತ್ತೀಚಿನ ದಿನಗಳಲ್ಲಿ ದುಂದುವೆಚ್ಚವೇ ಸಾಧನೆಯ ಪ್ರತೀಕ ಎಂಬಂತೆ ಬಿಂಬಿತವಾಗುತ್ತಿರುವಾಗ, ಮಿತವ್ಯಯದ ಮಹತ್ವವನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳುವುದು ಅತ್ಯಂತ ಅವಶ್ಯಕವಾಗಿದೆ.
ಜೀವನದಲ್ಲಿ ಮಿತವ್ಯಯ ಏಕೆ ಅಗತ್ಯ? (Why is Frugality Necessary?)
ಆರ್ಥಿಕ ತುರ್ತು ಪರಿಸ್ಥಿತಿಗಳ ನಿರ್ವಹಣೆ: ಜೀವನದಲ್ಲಿ ಅನಿರೀಕ್ಷಿತ ಸವಾುಗಳು ಅಥವಾ ಆರೋಗ್ಯ ಸಮಸ್ಯೆಗಳು ಎದುರಾದಾಗ ನಮ್ಮ ಬಳಿ ಇರುವ ಉಳಿತಾಯವೇ ನಮಗೆ ರಕ್ಷಾಕವಚವಾಗುತ್ತದೆ. ಮಿತವ್ಯಯದಿಂದ ಉಳಿಸಿದ ಹಣವು ಸಂಕಷ್ಟದ ಸಮಯದಲ್ಲಿ ಸಾಲಗಾರರಾಗುವುದನ್ನು ತಪ್ಪಿಸುತ್ತದೆ.
ಸಾಲದ ಸುಳಿಯಿಂದ ಮುಕ್ತಿ: ಅತಿಯಾದ ಆಸೆಗಳು ಮತ್ತು ಮಿತಿಮೀರಿದ ಖರ್ಚುಗಳು ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಸಾಲ ಅಥವಾ ವೈಯಕ್ತಿಕ ಸಾಲಗಳ ಬಲೆಗೆ ಬೀಳಿಸುತ್ತವೆ. ಮಿತವ್ಯಯದ ರೂಢಿಯಿರುವವರು ತಮ್ಮ ಆದಾಯದ ಮಿತಿಯಲ್ಲೇ ಬದುಕುವುದರಿಂದ ಸಾಲದ ಬಾಧೆಯಿಂದ ದೂರವಿರಬಹುದು.
ದೀರ್ಘಕಾಲೀನ ಗುರಿಗಳ ಈಡೇರಿಕೆ: ಸ್ವಂತ ಮನೆ ಖರೀದಿ, ಮಕ್ಕಳ ಉತ್ತಮ ಶಿಕ್ಷಣ, ಉನ್ನತ ವಿದ್ಯಾಭ್ಯಾಸ ಅಥವಾ ನೆಮ್ಮದಿಯ ನಿವೃತ್ತಿ ಜೀವನ—ಇಂತಹ ದೊಡ್ಡ ಕನಸುಗಳನ್ನು ನುಡಿಸಿಕೊಳ್ಳಲು ಇಂದಿನ ಸಣ್ಣ ಉಳಿತಾಯ ಮತ್ತು ಮಿತವ್ಯಯವೇ ಬುನಾದಿಯಾಗುತ್ತದೆ.
ಮಾನಸಿಕ ನೆಮ್ಮದಿ: ಹಣದ ಮುಸರಿನಿಂದ ಅಥವಾ ಸಾಲದ ಹೊರೆಯಿಂದ ಉಂಟಾಗುವ ಮಾನಸಿಕ ಒತ್ತಡವನ್ನು ಮಿತವ್ಯಯದ ಜೀವನಶೈಲಿಯು ಗಣನೀಯವಾಗಿ ಕಡಿಮೆ ಮಾಡುತ್ತದೆ. ಸಾಲವಿಲ್ಲದೆ ಬದುಕುವುದು ನಿಜವಾದ ಸ್ವಾತಂತ್ರ್ಯ ಮತ್ತು ನೆಮ್ಮದಿಯನ್ನು ನೀಡುತ್ತದೆ.
ವಿಶ್ವದ ದಿಗ್ಗಜ ಹೂಡಿಕೆದಾರ ವಾರೆನ್ ಬಫೆಟ್ ಅವರ ಜೀವನದಿಂದ ಕಲಿಯಬೇಕಾದ ನೀತಿಗಳು
ವಿಶ್ವದ ಅತ್ಯಂತ ಶ್ರೀಮಂತ ವ್ಯಕ್ತಿಗಳಲ್ಲಿ ಒಬ್ಬರಾಗಿದ್ದರೂ, ಅಮೆರಿಕದ ಹೂಡಿಕೆ ದೈತ್ಯ ವಾರೆನ್ ಬಫೆಟ್ (Warren Buffett) ತಮ್ಮ ಸರಳತೆ ಮತ್ತು ಮಿತವ್ಯಯಕ್ಕೆ ಜಗತ್ಪ್ರಸಿದ್ಧರು. ಅವರ ಜೀವನದಿಂದ ನಾವೇನು ಕಲಿಯಬಹುದು ಎಂಬುದನ್ನು ಇಲ್ಲಿ ವಿಸ್ತಾರವಾಗಿ ತಿಳಿಸಲಾಗಿದೆ:
ಅಪಾರ ಸಂಪತ್ತಿದ್ದರೂ ಸರಳ ಜೀವನಶೈಲಿ (Simple Living):
ವಾರೆನ್ ಬಫೆಟ್ ಅವರು 1958ರಲ್ಲಿ ಅಮೆರಿಕದ ಒಮಾಹಾದಲ್ಲಿ ಖರೀದಿಸಿದ ಅದೇ ಸಾಮಾನ್ಯ ಹಳೆಯ ಮನೆಯಲ್ಲಿ ಇಂದಿಗೂ ವಾಸಿಸುತ್ತಿದ್ದಾರೆ. ಕೋಟ್ಯಧಿಪತಿಯಾಗಿದ್ದರೂ ಅವರು ಐಷಾರಾಮಿ ಮಹಲುಗಳನ್ನಾಗಲಿ, ಬೆಲೆಬಾಳುವ ಹೈ-ಎಂಡ್ ಕಾರುಗಳನ್ನಾಗಲಿ ಬಯಸುವುದಿಲ್ಲ. ಅತಿಯಾದ ಪ್ರದರ್ಶನಕ್ಕಿಂತ ಆಂತರಿಕ ತೃಪ್ತಿ ಹಾಗೂ ಸರಳತೆಯೇ ಶ್ರೇಷ್ಠ ಎಂಬುದು ಇದರಿಂದ ತಿಳಿಯುತ್ತದೆ.
ಹಣದ ಮೌಲ್ಯ ಮತ್ತು ಅನಗತ್ಯ ಖರ್ಚುಗಳ ನಿರಾಕರಣೆ:
ಬಫೆಟ್ ಅವರು ಎಂದಿಗೂ ಅಪ್ರಯೋಜಕ ಅಥವಾ ದುಬಾರಿ ವಸ್ತುಗಳಿಗಾಗಿ ಹಣವನ್ನು ಪೋಳು ಮಾಡುವುದಿಲ್ಲ. ಅವರು ಇಂದಿಗೂ ಸಣ್ಣಪುಟ್ಟ ಉಳಿತಾಯದ ಬಗ್ಗೆಯೂ ಜಾಗರೂಕರಾಗಿರುತ್ತಾರೆ. “ನೀವು ನಿಮಗೆ ಅಗತ್ಯವಿಲ್ಲದ ವಸ್ತುಗಳನ್ನು ಖರೀದಿಸುತ್ತಾ ಹೋದರೆ, ಕೆಲವೇ ದಿನಗಳಲ್ಲಿ ನಿಮಗೆ ಅತ್ಯಾವಶ್ಯಕವಿರುವ ವಸ್ತುಗಳನ್ನೂ ಮಾರಬೇಕಾದ ಪರಿಸ್ಥಿತಿ ಬರುತ್ತದೆ” ಎಂಬುದು ಅವರ ಪ್ರಸಿದ್ಧ ನುಡಿ.
ಸಮಯ ಮತ್ತು ಚಕ್ರಬಡ್ಡಿಯ ಶಕ್ತಿಯನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳುವುದು (Power of Compounding):
ಬಫೆಟ್ ತಮ್ಮ ಚಿಕ್ಕ ವಯಸ್ಸಿನಲ್ಲೇ ಉಳಿತಾಯ ಮತ್ತು ಹೂಡಿಕೆಯ ಮಹತ್ವವನ್ನು ಅರಿತುಕೊಂಡರು. ಅವರು ಹಣವನ್ನು ವೃಥಾ ಖರ್ಚು ಮಾಡುವ ಬದಲು ಹೂಡಿಕೆ ಮಾಡಿದರು. ದೀರ್ಘಕಾಲೀನ ಹೂಡಿಕೆಯಲ್ಲಿ ‘ಚಕ್ರಬಡ್ಡಿಯ ಶಕ್ತಿ’ (Power of Compounding) ಹೇಗೆ ಅದ್ಭುತಗಳನ್ನು ಸೃಷ್ಟಿಸುತ್ತದೆ ಎಂಬುದಕ್ಕೆ ಅವರೇ ಜೀವಂತ ಉದಾಹರಣೆ. ಚಿಕ್ಕ ವಯಸ್ಸಿನಲ್ಲಿ ಆರಂಭಿಸುವ ಸಣ್ಣ ಉಳಿತಾಯವು ದೀರ್ಘಕಾಲದಲ್ಲಿ ಬೃಹತ್ ಸಂಪತ್ತಾಗಿ ಬೆಳೆಯುತ್ತದೆ.
ಖ್ಯಾತಿಗಿಂತ ಮೌಲ್ಯಗಳಿಗೆ ಆದ್ಯತೆ:
“ಒಂದು ಒಳ್ಳೆಯ ಹೆಸರನ್ನು ಗಳಿಸಲು ದಶಕಗಳೇ ಬೇಕು, ಆದರೆ ಅದನ್ನು ಕಳೆದುಕೊಳ್ಳಲು ಕೇವಲ ಐದು ನಿಮಿಷಗಳು ಸಾಕು” ಎಂದು ಬಫೆಟ್ ನಂಬುತ್ತಾರೆ. ಐಷಾರಾಮಿ ಬ್ರ್ಯಾಂಡ್ಗಳು ಅಥವಾ ಸಮಾಜದಲ್ಲಿ ದೊಡ್ಡವರೆಂದು ತೋರಿಸಿಕೊಳ್ಳಲು ಹಣ ಸುರಿಯುವುದಕ್ಕಿಂತ, ಪ್ರಾಮಾಣಿಕತೆ, ನೈತಿಕತೆ ಮತ್ತು ಜ್ಞಾನಾರ್ಜನೆಯಲ್ಲಿ ಬಂಡವಾಳ ಹೂಡುವುದು ಹೆಚ್ಚು ಮೌಲ್ಯಯುತವಾದುದು.
ಮಿತವ್ಯಯ ಎಂದರೆ ಕೇವಲ ದುಡ್ಡು ಬಿಗಿಹಿಡಿಯುವುದಲ್ಲ, ಬದಲಿಗೆ ನಮ್ಮ ಸಂಪನ್ಮೂಲಗಳನ್ನು ಸರಿಯಾದ ಜಾಗದಲ್ಲಿ ವಿವೇಕದಿಂದ ಬಳಸುವುದು. ವಾರೆನ್ ಬಫೆಟ್ ಅವರ ಜೀವನವು ನಮಗೆ ಕಲಿಸಿಕೊಡುವ ಪಾಠವೆಂದರೆ— ಸಂಪತ್ತು ಎನ್ನುವುದು ಕೇವಲ ತೋರಿಕೆಯ ವಸ್ತುಗಳಲ್ಲ, ಅದು ನಮ್ಮ ಆರ್ಥಿಕ ಸ್ವಾತಂತ್ರ್ಯ ಮತ್ತು ಸಂಕಷ್ಟದ ಕಾಲದ ಭದ್ರತೆಯಾಗಿದೆ. ನಾವು ಗಳಿಸುವ ಹಣಕ್ಕಿಂತ, ಅದನ್ನು ಹೇಗೆ ಉಳಿಸಿ ಬೆಳೆಸುತ್ತೇವೆ ಎಂಬುದೇ ನಮ್ಮ ನಿಜವಾದ ಶ್ರೀಮಂತಿಕೆಯನ್ನು ನಿರ್ಧರಿಸುತ್ತದೆ.
ಭಾರತದಲ್ಲಿ ಮಿತವ್ಯಯದ ಜೀವನಕ್ಕೆ ಇರುವ ಮಹತ್ವ:
ಭಾರತೀಯ ಸಂಸ್ಕೃತಿ ಮತ್ತು ಪರಂಪರೆಯಲ್ಲಿ ಮಿತವ್ಯಯಕ್ಕೆ ಹಿಂದಿನಿಂದಲೂ ಅತ್ಯಂತ ಹೆಚ್ಚಿನ ಪ್ರಾಮುಖ್ಯತೆ ನೀಡುತ್ತಾ ಬರಲಾಗಿದೆ. “ಆಯಸ್ಸಿಗ ತಕ್ಕಂತೆ ವ್ಯಯ” ಅಥವಾ “ಹಣ ಉಳಿಸಿ, ಭವಿಷ್ಯ ಬೆಳೆಸಿ” ಎಂಬ ಗಾದೆ ಮಾತುಗಳು ನಮ್ಮ ಜೀವನಶೈಲಿಯಲ್ಲಿ ಹಾಸುಹೋಗಾಗಿವೆ. ಇಂದಿನ ಆಧುನಿಕ ಯುಗದಲ್ಲಿ ಗ್ರಾಹಕ ಸಂಸ್ಕೃತಿ (Consumerism) ಮತ್ತು ಆಕರ್ಷಕ ಜಾಹೀರಾತುಗಳ ಪ್ರಭಾವ ಹೆಚ್ಚುತ್ತಿದ್ದರೂ, ಭಾರತದಲ್ಲಿ ಮಿತವ್ಯಯದ ಜೀವನದ ಮಹತ್ವವು ಎಂದಿಗೂ ಕಳೆಗುಂದಿಲ್ಲ. ಇದರ ಪ್ರಮುಖ ಕಾರಣಗಳು ಮತ್ತು ಮಹತ್ವವನ್ನು ಈ ಕೆಳಗಿನಂತೆ ವಿವರಿಸಬಹುದು:
ಕುಟುಂಬ ನಿರ್ವಹಣೆ ಮತ್ತು ಭವಿಷ್ಯದ ಸುರಕ್ಷತೆ:
ಭಾರತೀಯ ಕುಟುಂಬಗಳಲ್ಲಿ ಮಕ್ಕಳ ಶಿಕ್ಷಣ, ಮದುವೆ, ಸ್ವಂತ ಮನೆ ನಿರ್ಮಾಣ ಮತ್ತು ಹೆತ್ತವರ ಆರೋಗ್ಯದ ಜವಾಬ್ದಾರಿಗಳು ಪ್ರಮುಖವಾಗಿರುತ್ತವೆ. ಏಕವ್ಯಕ್ತಿ ಸಂಪಾದನೆ ಅಥವಾ ಮಿತ ಆದಾಯವಿರುವ ಕುಟುಂಬಗಳಲ್ಲಿ ಮಿತವ್ಯಯವೇ ದೊಡ್ಡ ಆಧಾರ. ಅನಗತ್ಯ ಖರ್ಚುಗಳಿಗೆ ಕಡಿವಾಣ ಹಾಕಿ ಉಳಿಸುವ ಹಣವು ಇಂತಹ ಪ್ರಮುಖ ಜೀವನದ ಘಟ್ಟಗಳಲ್ಲಿ ಕೈಗೆಟುಕುತ್ತದೆ.
ಅನಿರೀಕ್ಷಿತ ತುರ್ತು ಪರಿಸ್ಥಿತಿಗಳ ಎದುರಿಸುವಿಕೆ:
ಕೋವಿಡ್ ಮಹಾಮಾರಿ ಅಥವಾ ಇತರೆ ಆರ್ಥಿಕ ಹಿಂಜರಿತದ ಸಂದರ್ಭಗಳು ಭಾರತೀಯರಿಗೆ ಉಳಿತಾಯದ ನಿಜವಾದ ಪಾಠವನ್ನು ಕಲಿಸಿವೆ. ಉದ್ಯೋಗ ನಷ್ಟ, ಆರೋಗ್ಯ ತುರ್ತು ಪರಿಸ್ಥಿತಿ ಅಥವಾ ವ್ಯಾಪಾರದಲ್ಲಿ ನಷ್ಟ ಉಂಟಾದಾಗ ಸಾಲದ ಬಲೆಗೆ ಬೀಳದೆ, ಮಿತವ್ಯಯದಿಂದ ಕೂಡಿಟ್ಟ ಹಣವೇ ಸಂಸಾರವನ್ನು ಪಾರು ಮಾಡುತ್ತದೆ.
ಸಾಲದ ಸುಳಿಯಿಂದ ಮುಕ್ತಿ:
ಇತ್ತೀಚಿನ ದಿನಗಳಲ್ಲಿ ಸುಲಭವಾಗಿ ಲಭ್ಯವಿರುವ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ಗಳು ಮತ್ತು ವೈಯಕ್ತಿಕ ಸಾಲಗಳು ಯುವ ಜನತೆಯನ್ನು ಸಾಲದ ಕೂಪಕ್ಕೆ ತಳ್ಳುತ್ತಿವೆ. ಮಿತವ್ಯಯದ ಹಾದಿಯನ್ನು ತುಳಿಯುವವರು ತಮ್ಮ ಆದಾಯದ ಮಿತಿಯಲ್ಲೇ ಬದುಕುವುದನ್ನು ಕಲಿತುಕೊಳ್ಳುತ್ತಾರೆ, ಇದರಿಂದ ಅತಿಯಾದ ಸಾಲದ ಹೊರೆ ಮತ್ತು ಮಾನಸಿಕ ಒತ್ತಡದಿಂದ ದೂರವಿರಬಹುದು.
ಸಾಮಾಜಿಕ ಮತ್ತು ಸಾಂಸ್ಕೃತಿಕ ಮೌಲ್ಯ:
ಭಾರತೀಯ ಸಮಾಜದಲ್ಲಿ ಸರಳ ಜೀವನ ಮತ್ತು ಉನ್ನತ ಚಿಂತನೆಗೆ (Simple Living and High Thinking) ಹೆಚ್ಚಿನ ಬೆಲೆ ಇದೆ. ಅತಿಯಾದ ದುಂದುವೆಚ್ಚವನ್ನು ಸಮಾಜದಲ್ಲಿ ಸಾಮಾನ್ಯವಾಗಿ ಒಳ್ಳೆಯದಾಗಿ ನೋಡುವುದಿಲ್ಲ. ಮಿತವ್ಯಯವು ವ್ಯಕ್ತಿಯಲ್ಲಿ ವಿನಯತೆ, ತಾಳ್ಮೆ ಮತ್ತು ಹಣದ ಮೌಲ್ಯವನ್ನು ಗೌರವಿಸುವ ಗುಣವನ್ನು ಬೆಳೆಸುತ್ತದೆ.
ನೆಮ್ಮದಿಯ ನಿವೃತ್ತಿ ಜೀವನ:
ಭಾರತದಲ್ಲಿ ಪಾಶ್ಚಿಮಾತ್ಯ ದೇಶಗಳಂತೆ ಸಾಮಾಜಿಕ ಭದ್ರತೆ ಅಥವಾ ಪಿಂಚಣಿ ವ್ಯವಸ್ಥೆಯು ಎಲ್ಲರಿಗೂ ಸಿಗುವುದಿಲ್ಲ (ವಿಶೇಷವಾಗಿ ಅಸಂಘಟಿತ ವಲಯದವರಿಗೆ). ಆದ್ದರಿಂದ ವೃದ್ಧ್ಯಾಪ್ಯದಲ್ಲಿ ಇತರರ ಮೇಲೆ ಆಧಾರರಾಗದೆ, ಸ್ವಾವಲಂಬನೆಯಿಂದ ಹಾಗೂ ನೆಮ್ಮದಿಯಿಂದ ಬದುಕಲು ಯೌವನದಲ್ಲೇ ಮಿತವ್ಯಯದ ಮೂಲಕ ಸಂಪತ್ತು ಗಳಿಸುವುದು ಅನಿವಾರ್ಯವಾಗಿದೆ.
ಭಾರತದಲ್ಲಿ ಮಿತವ್ಯಯ ಎಂದರೆ ಕೇವಲ ಕೃಪಣತನ ಅಥವಾ ಬಡತನವಲ್ಲ; ಅದು ಭವಿಷ್ಯದ ಬಗ್ಗೆ ಇರುವ ದೂರದೃಷ್ಟಿ ಮತ್ತು ಆರ್ಥಿಕ ಶಿಸ್ತು. ನಾವು ಸಂಪಾದಿಸುವ ಹಣಕ್ಕಿಂತ, ಅದನ್ನು ಹೇಗೆ ವಿವೇಕದಿಂದ ಖರ್ಚು ಮಾಡಿ ಉಳಿಸುತ್ತೇವೆ ಎಂಬುದು ನಮ್ಮ ಹಾಗೂ ನಮ್ಮ ಕುಟುಂಬದ ಜೀವನದ ಗುಣಮಟ್ಟವನ್ನು ನಿರ್ಧರಿಸುತ್ತದೆ.
ಇಂದಿನ ಗಿಫ್ಟ್ ಸಂಸ್ಕೃತಿ, ಜಾಹೀರಾತುಗಳ ಅಬ್ಬರ ಮತ್ತು ಆನ್ಲೈನ್ ಶಾಪಿಂಗ್ ಯುಗದಲ್ಲಿ ಮಕ್ಕಳು ಕೇಳಿದ್ದನ್ನೆಲ್ಲಾ ತಕ್ಷಣವೇ ಪೋಷಕರು ಕೊಡಿಸುವ ಪ್ರವೃತ್ತಿ ಹೆಚ್ಚುತ್ತಿದೆ. ಆದರೆ, ಇಂತಹ ವಾತಾವರಣದಲ್ಲಿ “ಮಕ್ಕಳಿಗೆ ಮಿತವ್ಯಯದ ಬಗ್ಗೆ ಕಲಿಸಬೇಡವೇ?” ಎಂಬ ಪ್ರಶ್ನೆ ಪ್ರತಿಯೊಬ್ಬ ಪೋಷಕರ ಮನಸ್ಸಿನಲ್ಲೂ ಏಳುವುದು ತೀರಾ ಸಹಜ. ಉತ್ತರ ಸ್ಪಷ್ಟ—ಖಂಡಿತವಾಗಿಯೂ ಕಲಿಸಬೇಕು! ಏಕೆಂದರೆ ಮಿತವ್ಯಯ ಎನ್ನುವುದು ಕೇವಲ ಹಣ ಉಳಿಸುವ ವಿಷಯವಲ್ಲ; ಅದು ಜೀವನದ ಬಹುದೊಡ್ಡ ಸಂಸ್ಕಾರ ಮತ್ತು ಶಿಸ್ತು.
ಮಕ್ಕಳಿಗೆ ಬಾಲ್ಯದಲ್ಲೇ ಹಣ ನಿರ್ವಹಣೆ ಮತ್ತು ಮಿತವ್ಯಯದ ಪಾಠ ಹೇಳಿಕೊಡುವುದರಿಂದ ಅವರಲ್ಲಿ ಹಲವು ಸಕಾರಾತ್ಮಕ ಬದಲಾವಣೆಗಳು ಉಂಟಾಗುತ್ತವೆ:
ಆಸೆ ಮತ್ತು ಅಗತ್ಯಗಳ ನಡುವಿನ ವ್ಯತ್ಯಾಸ: ತಮಗೆ ಬೇಕಾಗಿರುವ ಪ್ರತಿಯೊಂದು ವಸ್ತುವೂ ಅತ್ಯಗತ್ಯವಲ್ಲ (Want vs. Need) ಎಂಬ ಸತ್ಯ ಅವರಿಗೆ ಅರ್ಥವಾಗುತ್ತದೆ.
ಹಣದ ನಿಜವಾದ ಮೌಲ್ಯ: ಹಣವು ಸುಲಭವಾಗಿ ಸಿಗುವುದಿಲ್ಲ; ಅದರ ಹಿಂದೆ ಹೆತ್ತವರ ಶ್ರಮ ಮತ್ತು ಬೆವರಿನ ಹನಿಯಿದೆ ಎಂಬುದನ್ನು ಮಕ್ಕಳು ಗ್ರಹಿಸುತ್ತಾರೆ.
ಸಾಲದ ಸುಳಿಯಿಂದ ಮುಕ್ತಿ: ಬಾಲ್ಯದಲ್ಲೇ ಉಳಿತಾಯದ ಮನೋಭಾವ ಬೆಳೆದರೆ, ಭವಿಷ್ಯದಲ್ಲಿ ಯುವಕರಾದಾಗ ಅನಗತ್ಯ ಸಾಲ ಮಾಡುವುದು ಮತ್ತು ದುಂದುವೆಚ್ಚದ ದುರಭ್ಯಾಸಗಳಿಂದ ದೂರವಿರುತ್ತಾರೆ.
ಸ್ವಾವಲಂಬನೆ ಮತ್ತು ತಾಳ್ಮೆ: ತಮಗೆ ಬೇಕಾದ ವಸ್ತುವನ್ನು ತಕ್ಷಣವೇ ಪಡೆಯುವುದಕ್ಕಿಂತ, ಕಾಯ್ದು ಉಳಿಸಿ ಪಡೆಯುವುದರಲ್ಲಿ ಸಿಗುವ ಆನಂದ ಮತ್ತು ತಾಳ್ಮೆಯನ್ನು ಮಕ್ಕಳು ಕಲಿಯುತ್ತಾರೆ.
ಮಕ್ಕಳಿಗೆ ಮಿತವ್ಯಯವನ್ನು ಕಲಿಸುವ ಸರಳ ಮಾರ್ಗಗಳು
ಮಕ್ಕಳಿಗೆ ಮಿತವ್ಯಯದ ಪಾಠವನ್ನು ಉಪದೇಶದ ರೂಪದಲ್ಲಿ ಹೇಳುವುದಕ್ಕಿಂತ, ಅವರ ದಿನನಿತ್ಯದ ಚಟುವಟಿಕೆಗಳ ಮೂಲಕವೇ ಕಲಿಸುವುದು ಹೆಚ್ಚು ಪರಿಣಾಮಕಾರಿ:
-
ಗಲ್ಲಾಪೆಟ್ಟಿಗೆ (Piggy Bank) ನೀಡಿ: ಮಕ್ಕಳಿಗೆ ಒಂದು ಸಣ್ಣ ಪಿಗ್ಗಿ ಬ್ಯಾಂಕ್ ನೀಡಿ, ಹಬ್ಬಗಳಲ್ಲೋ ಅಥವಾ ಹಿರಿಯರು ಪ್ರೀತಿಯಿಂದ ನೀಡುವ ಸಣ್ಣ ಮೊತ್ತದ ಹಣವನ್ನು ಅದರಲ್ಲಿ ಉಳಿಸಲು ಪ್ರೋತ್ಸಾಹಿಸಿ.
-
ಸಣ್ಣ ಉಳಿತಾಯದ ಗುರಿಗಳನ್ನು ನಿಗದಿಪಡಿಸಿ: ಮಕ್ಕಳು ಯಾವುದಾದರೂ ಆಟಿಕೆ ಅಥವಾ ಸಣ್ಣ ವಸ್ತುವನ್ನು ಕೇಳಿದಾಗ, “ನಿನ್ನ ಗಲ್ಲಾಪೆಟ್ಟಿಗೆಯ ಹಣದಿಂದ ಇದನ್ನು ಖರೀದಿಸು” ಎಂದು ಹೇಳಿ. ಇದು ಅವರಲ್ಲಿ ಉಳಿತಾಯದ ಉತ್ಸಾಹವನ್ನು ಹೆಚ್ಚಿಸುತ್ತದೆ.
-
ಸ್ಮಾರ್ಟ್ ಶಾಪಿಂಗ್ ಕಲಿಸಿ (Smart Shopping): ಮನೆಯ ದಿನಸಿ ಅಥವಾ ವಸ್ತುಗಳನ್ನು ಕೊಳ್ಳಲು ಮಕ್ಕಳನ್ನು ಕರೆದೊಯ್ಯಿರಿ. ಬೆಲೆಗಳನ್ನು ಹೋಲಿಸಿ ನೋಡುವುದು, ಬಜೆಟ್ಗೆ ತಕ್ಕಂತೆ ವಸ್ತುಗಳನ್ನು ಆಯ್ಕೆ ಮಾಡುವುದನ್ನು ಪ್ರತ್ಯಕ್ಷವಾಗಿ ತೋರಿಸಿಕೊಡಿ.
- ಪೋಷಕರೇ ಮಾದರಿಯಾಗಿರಿ: ಮಕ್ಕಳು ನಮಗಿಂತ ಹೆಚ್ಚಾಗಿ ನಮ್ಮ ನಡವಳಿಕೆಯನ್ನು ನೋಡಿ ಕಲಿಯುತ್ತಾರೆ. ಮನೆಯಲ್ಲಿ ನೀರು, ವಿದ್ಯುತ್, ಆಹಾರ ಮತ್ತು ಹಣವನ್ನು ಪೋಲು ಮಾಡದೆ ಮಿತವಾಗಿ ಬಳಸಿದರೆ, ಮಕ್ಕಳು ಸಹಜವಾಗಿಯೇ ಅದನ್ನೇ ಅನುಕರಿಸುತ್ತಾರೆ.
Disclaimer: ಈ ಲೇಖನವು ಕೇವಲ ಮಾಹಿತಿಯ ಉದ್ದೇಶಗಳಿಗಷ್ಟೇ ಆಗಿದ್ದು, ಇದನ್ನು ಹೂಡಿಕೆ ಸಲಹೆ ಎಂದು ಪರಿಗಣಿಸಬಾರದು. ಓದುಗರು ಯಾವುದೇ ಹೂಡಿಕೆ ನಿರ್ಧಾರಗಳನ್ನು ತೆಗೆದುಕೊಳ್ಳುವ ಮೊದಲು ತಮ್ಮ ಹಣಕಾಸಿನ ಗುರಿಗಳು, ಅಪಾಯದ ಮಟ್ಟ ಮತ್ತು ಹೂಡಿಕೆಯ ಅಗತ್ಯಗಳನ್ನು ಸ್ವತಃ ಮೌಲ್ಯಮಾಪನ ಮಾಡಿಕೊಳ್ಳಬೇಕು.