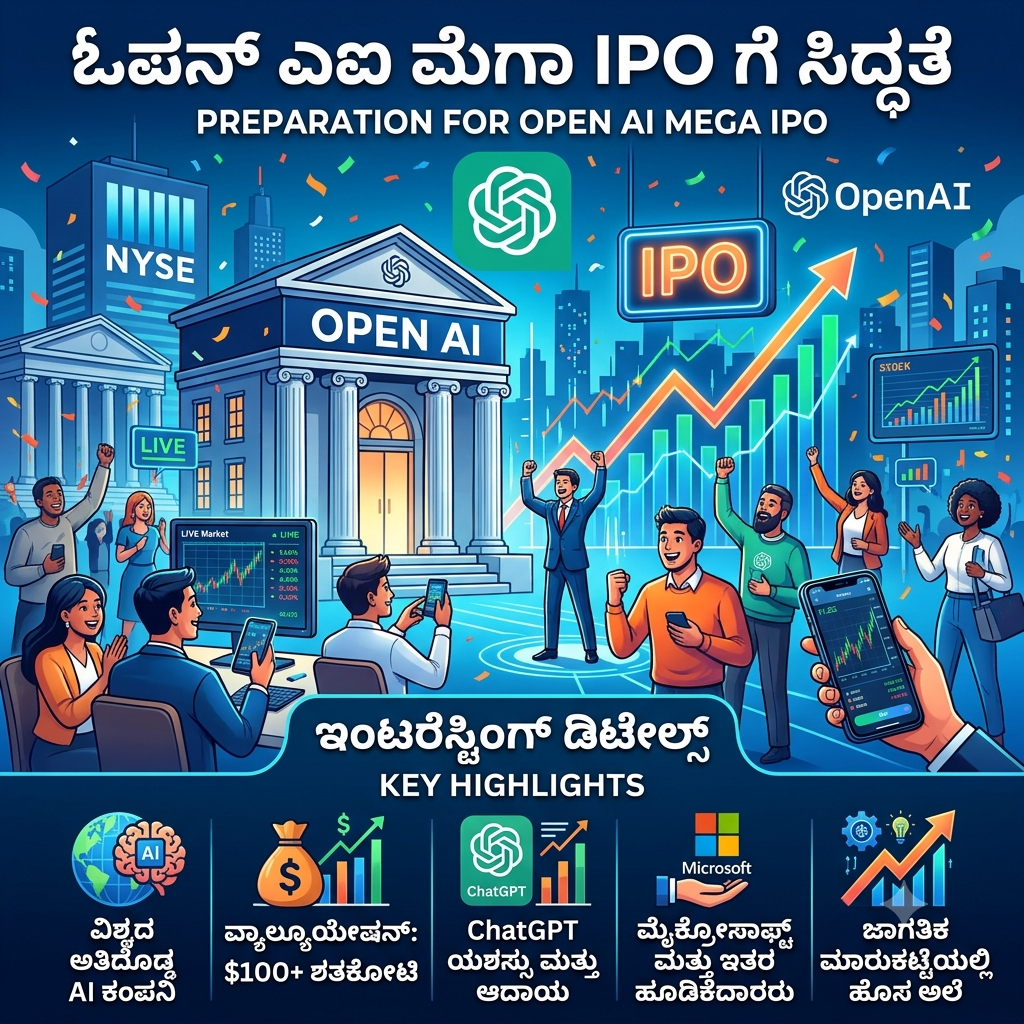
2027 ರಲ್ಲಿ ಐಪಿಒಗೆ ಸಿದ್ಧವಾಗಿರುವ ಓಪನ್ಎಐ (OpenAI IPO) ಸಂಸ್ಥೆಯ ಶೇಕಡಾ 50 ಕ್ಕಿಂತ ಹೆಚ್ಚು ಆದಾಯವು ಈಗ ಕಾರ್ಪೊರೇಟ್ (Enterprise) ಮಾರಾಟದಿಂದ ಬರಲಿದೆ ಎಂದು ಗ್ರೆಗ್ ಬ್ರಾಕ್ಮನ್ ಹೇಳಿದ್ದಾರೆ
ಓಪನ್ಎಐ (OpenAI) ಅಧ್ಯಕ್ಷ ಗ್ರೆಗ್ ಬ್ರಾಕ್ಮನ್ ಬುಧವಾರ ಮಾತನಾಡಿ, ಕಂಪನಿಯು ಈಗ ತನ್ನ ಹೆಚ್ಚಿನ ಆದಾಯವನ್ನು ಕಾರ್ಪೊರೇಟ್/ಉದ್ಯಮ ಮಾರಾಟಗಳಿಂದ (enterprise sales) ಗಳಿಸುತ್ತಿದ್ದು, 2027 ರಲ್ಲಿ ಷೇರು ಮಾರುಕಟ್ಟೆ ಪ್ರವೇಶಿಸಲು (IPO) ಸಿದ್ಧವಾಗಲಿದೆ ಎಂದು ತಾವು ನಂಬಿರುವುದಾಗಿ ಹೇಳಿದ್ದಾರೆ.
The Next Web
ವರ್ಷಾಂತ್ಯದೊಳಗೆ ಐಪಿಒಗೆ ಬರುವ ಸಾಧ್ಯತೆಯಿರುವ ಎದುರಾಳಿ ಆಂಥ್ರೋಪಿಕ್ (Anthropic) ಸಂಸ್ಥೆಗೆ ಪೈಪೋಟಿ ನೀಡಲು ಓಪನ್ಎಐ ತನ್ನ ‘ಕೋಡೆಕ್ಸ್’ (Codex) ಏಜೆಂಟ್ ಸೇರಿದಂತೆ ಉದ್ಯಮಗಳಿಗೆ ಮಾರಾಟ ಮಾಡುವುದನ್ನು ತೀವ್ರಗೊಳಿಸಿದೆ ಎಂದು ಬ್ರಾಕ್ಮನ್ ತಿಳಿಸಿದ್ದಾರೆ.
FXStreet
ಕ್ಯಾಲಿಫೋರ್ನಿಯಾದ ನಾಪಾದಲ್ಲಿ ನಡೆದ ವಾಲ್ ಸ್ಟ್ರೀಟ್ ಜರ್ನಲ್ನ ತಂತ್ರಜ್ಞಾನ ಸಮ್ಮೇಳನದಲ್ಲಿ ಈ ಕೃತಕ ಬುದ್ಧಿಮತ್ತೆ (AI) ಕಾರ್ಯನಿರ್ವಾಹಕ ಮಾತನಾಡಿದರು. ವೇದಿಕೆಯಲ್ಲಿ ಮುಂದಿನ ವರ್ಷ ಓಪನ್ಎಐ ಐಪಿಒಗೆ ಸಿದ್ಧವಾಗಲಿದೆಯೇ ಎಂದು ಕೇಳಿದಾಗ, “ನಾನು ಹಾಗೆಯೇ ಭಾವಿಸುತ್ತೇನೆ” ಎಂದು ಅವರು ಉತ್ತರಿಸಿದರು.
ಸ್ಯಾನ್ ಫ್ರಾನ್ಸಿಸ್ಕೋ ಮೂಲದ ಓಪನ್ಎಐ ತನ್ನ ಐಪಿಒ ಯೋಜನೆಗಳನ್ನು ವಿಳಂಬಗೊಳಿಸಿದ ನಂತರ, ಇತ್ತೀಚಿನ ಬೆಳವಣಿಗೆಯ ಲಾಭ ಪಡೆಯಲು ಬಂಡವಾಳ ಸಂಗ್ರಹಣೆಯನ್ನು ವೇಗಗೊಳಿಸಲು ರೇಸ್ನಲ್ಲಿದೆ ಎಂದು ರಾಯಿಟರ್ಸ್ ವರದಿ ಮಾಡಿದೆ.
ಮಹಾನದಿ ಕೋಲ್ ಫೀಲ್ಡ್ಸ್ ಐಪಿಒಗೆ ಸೆಬಿ ಅನುಮೋದನೆ
ಸರ್ಕಾರಿ ರಂಗದ ಕಲ್ಲಿದ್ದಲು ಗಣಿಗಾರಿಕೆ ಸಂಸ್ಥೆ ‘ಕೋಲ್ ಇಂಡಿಯಾ’ದ ಅಂಗಸಂಸ್ಥೆಯಾದ ‘ಮಹಾನದಿ ಕೋಲ್ ಫೀಲ್ಡ್ಸ್’ ನ ಐಪಿಒಗೆ ಭಾರತದ ಬಂಡವಾಳ ಮಾರುಕಟ್ಟೆ ನಿಯಂತ್ರಕ (SEBI) ಅನುಮೋದನೆ ನೀಡಿದೆ. ಇದು ಈ ವರ್ಷ ಭಾರತದಲ್ಲಿ ನಡೆಯಲಿರುವ ಅತಿದೊಡ್ಡ ಆಫರಿಂಗ್ಗಳಲ್ಲಿ ಒಂದಾಗುವ ನಿರೀಕ್ಷೆಯಿದೆ.
ಕೆಲವು ಪ್ರಮುಖ ವಿವರಗಳು ಇಲ್ಲಿವೆ:
ವಿಶ್ವದ ಅತಿದೊಡ್ಡ ಕಲ್ಲಿದ್ದಲು ಉತ್ಪಾದಕ ಸಂಸ್ಥೆಯಾಗಿರುವ ಮಾತೃಸಂಸ್ಥೆ ಕೋಲ್ ಇಂಡಿಯಾ, ಮಹಾನದಿ ಕೋಲ್ ಫೀಲ್ಡ್ಸ್ನ ಐಪಿಒ ಮೂಲಕ ಶೇಕಡಾ 10 ರಷ್ಟು ಪಾಲುದಾರಿಕೆಯನ್ನು ಮಾರಾಟ ಮಾಡುತ್ತಿದೆ ಎಂದು ಸೆಪ್ಟೆಂಬರ್ ಆರಂಭದಲ್ಲಿ ಮಾರುಕಟ್ಟೆ ನಿಯಂತ್ರಕಕ್ಕೆ ಸಲ್ಲಿಸಿದ ಡ್ರಾಫ್ಟ್ ದಾಖಲೆಗಳು (DRHP) ತೋರಿಸಿದ್ದವು.
ಕೋಲ್ ಇಂಡಿಯಾ ತನ್ನ ಅಂಗಸಂಸ್ಥೆಯ 66.18 ಕೋಟಿ ಷೇರುಗಳನ್ನು ಮಾರಾಟ ಮಾಡುತ್ತಿದೆ ಎಂದು ಕರಡು ಪ್ರತಿಯು (DRHP) ಸೂಚಿಸಿದೆ.
Chittorgarh
ಮುಖ್ಯವಾಗಿ ಪೂರ್ವ ಒಡಿಶಾದಲ್ಲಿ ಕಾರ್ಯನಿರ್ವಹಿಸುವ ಈ ಅಂಗಸಂಸ್ಥೆಯು 2026 ರ ಹಣಕಾಸು ವರ್ಷದಲ್ಲಿ ಭಾರತದ ಒಟ್ಟು ದೇಶೀಯ ಕಲ್ಲಿದ್ದಲು ಉತ್ಪಾದನೆಯಲ್ಲಿ ಶೇಕಡಾ 21 ರಷ್ಟು ಮತ್ತು ಕೋಲ್ ಇಂಡಿಯಾದ ಒಟ್ಟು ಉತ್ಪಾದನೆಯಲ್ಲಿ ಶೇಕಡಾ 28.4 ರಷ್ಟು ಪಾಲು ಹೊಂದಿತ್ತು.
2026 ರ ಹಣಕಾಸು ವರ್ಷದಲ್ಲಿ ಭಾರತದ ಒಟ್ಟು ಕಲ್ಲಿದ್ದಲು ಉತ್ಪಾದನೆಗೆ ಶೇಕಡಾ 74 ರಷ್ಟು ಕೊಡುಗೆ ನೀಡಿದ್ದ ಕೋಲ್ ಇಂಡಿಯಾ, ಮಾರ್ಚ್ನಲ್ಲಿ ತನ್ನ ಅಂಗಸಂಸ್ಥೆಗಳಾದ ಮಹಾನದಿ ಕೋಲ್ ಫೀಲ್ಡ್ಸ್ ಮತ್ತು ಸೌತ್ ಈಸ್ಟರ್ನ್ ಕೋಲ್ ಫೀಲ್ಡ್ಸ್ಗಳಲ್ಲಿ ಶೇಕಡಾ 25 ರಷ್ಟು ಪಾಲನ್ನು ಐಪಿಒ ಅಥವಾ ಇತರ ಮಾರ್ಗಗಳ ಮೂಲಕ ಮಾರಾಟ ಮಾಡಬಹುದು ಎಂದು ಹೇಳಿತ್ತು.
ಮೂಲಗಳನ್ನು ಉಲ್ಲೇಖಿಸಿ ನವೆಂಬರ್ 2 ರಂದು ಬ್ಲೂಮ್ಬರ್ಗ್ ವರದಿ ಮಾಡಿದ ಪ್ರಕಾರ, ಕೋಲ್ ಇಂಡಿಯಾ ಇದೇ ತಿಂಗಳಿನಲ್ಲೇ ಮಹಾನದಿ ಕೋಲ್ ಫೀಲ್ಡ್ಸ್ನ ಐಪಿಒ ಅನ್ನು ಪ್ರಾರಂಭಿಸಲು ಸಿದ್ಧತೆ ನಡೆಸುತ್ತಿದೆ. ಈ ಆಫರಿಂಗ್ ಸುಮಾರು 1 ಬಿಲಿಯನ್ ಡಾಲರ್ ಸಂಗ್ರಹಿಸುವ ಸಾಧ್ಯತೆಯಿದ್ದು, ಮಹಾನದಿ ಕೋಲ್ ಫೀಲ್ಡ್ಸ್ನ ಮೌಲ್ಯವನ್ನು ಸುಮಾರು 10 ಬಿಲಿಯನ್ ಡಾಲರ್ಗೆ ಏರಿಸಬಹುದು ಎಂದು ವರದಿ ಸೇರಿಸಿದೆ.
ಭಾರತೀಯ ಬಂಡವಾಳ ಮಾರುಕಟ್ಟೆಯು ಈ ವರ್ಷ ಜಿಯೋ ಪ್ಲಾಟ್ಫಾರ್ಮ್ಸ್ (Jio Platforms) ಮತ್ತು ನ್ಯಾಷನಲ್ ಸ್ಟಾಕ್ ಎಕ್ಸ್ಚೇಂಜ್ ಆಫ್ ಇಂಡಿಯಾ (NSE) ನಂತಹ ಪ್ರಮುಖ ಆಫರಿಂಗ್ಗಳನ್ನು ಕಂಡಿದ್ದು, ದೊಡ್ಡ ಕಂಪನಿಗಳ ಷೇರುಗಳ ಮೇಲಿನ ಹೂಡಿಕೆದಾರರ ಬಲವಾದ ಆಸಕ್ತಿಯನ್ನು ಎತ್ತಿಹಿಡಿದಿದೆ.
ಕೋಲ್ ಇಂಡಿಯಾ ಲಿಮಿಟೆಡ್ (CIL) ಕೋಲ್ಕತ್ತಾದಲ್ಲಿ ಪ್ರಧಾನ ಕಚೇರಿಯನ್ನು ಹೊಂದಿರುವ ಭಾರತೀಯ ಸರ್ಕಾರಿ ಸ್ವಾಮ್ಯದ ಕಲ್ಲಿದ್ದಲು ಗಣಿಗಾರಿಕೆ ಸಂಸ್ಥೆಯಾಗಿದೆ. ಇದು ಉತ್ಪಾದನೆಯ ಆಧಾರದಲ್ಲಿ ವಿಶ್ವದಲ್ಲೇ ಅತಿ ದೊಡ್ಡ ಕಲ್ಲಿದ್ದಲು ಉತ್ಪಾದಕ ಸಂಸ್ಥೆಯಾಗಿದ್ದು, ಕಲ್ಲಿದ್ದಲು ಸಚಿವಾಲಯದ ಆಡಳಿತಾತ್ಮಕ ನಿಯಂತ್ರಣದಲ್ಲಿ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತದೆ.
ಇದು ಭಾರತದ ಒಟ್ಟು ಕಲ್ಲಿದ್ದಲು ಉತ್ಪಾದನೆಯಲ್ಲಿ ಸುಮಾರು 82% ರಷ್ಟು ಪಾಲನ್ನು ಹೊಂದಿದೆ. 2014-15ರ ಹಣಕಾಸು ವರ್ಷದಲ್ಲಿ 494.24 ಮಿಲಿಯನ್ ಟನ್ ಕಲ್ಲಿದ್ದಲು ಉತ್ಪಾದನೆಗೆ ಹೋಲಿಸಿದರೆ, ಇದು 2016-17ರಲ್ಲಿ 554.14 ಮಿಲಿಯನ್ ಟನ್ ಕಚ್ಚಾ ಕಲ್ಲಿದ್ದಲನ್ನು ಉತ್ಪಾದಿಸಿತು ಮತ್ತು ಅದೇ ಹಣಕಾಸು ವರ್ಷದಲ್ಲಿ ಕಲ್ಲಿದ್ದಲು ಮಾರಾಟದಿಂದ ₹95,435 ಕೋಟಿ (US$9.9 ಬಿಲಿಯನ್) ಆದಾಯವನ್ನು ಗಳಿಸಿತು. ಏಪ್ರಿಲ್ 2011 ರಲ್ಲಿ, ಭಾರತ ಸರ್ಕಾರವು CILಗೆ ‘ಮಹಾರತ್ನ’ ಸ್ಥಾನಮಾನವನ್ನು ನೀಡಿತು, ಇದು ಆ ಸ್ಥಾನಮಾನ ಪಡೆದ ಏಳು ಕಂಪನಿಗಳಲ್ಲಿ ಒಂದಾಗಿದೆ. 14 ಅಕ್ಟೋಬರ್ 2015 ರಂತೆ, CIL ಭಾರತದ ಕೇಂದ್ರ ಸರ್ಕಾರಿ ಸ್ವಾಮ್ಯದ ಸಂಸ್ಥೆಯಾಗಿದ್ದು (PSU), ಸರ್ಕಾರವು ಕಲ್ಲಿದ್ದಲು ಸಚಿವಾಲಯದ ಮೂಲಕ ಇದರ ಕಾರ್ಯಾಚರಣೆಗಳನ್ನು ನಿಯಂತ್ರಿಸುತ್ತದೆ.
ಜಾಗತಿಕ ಇಂಗಾಲದ ಹೊರಸೂಸುವಿಕೆಯ ಮೂರನೇ ಒಂದು ಭಾಗಕ್ಕೆ ಕಾರಣವಾಗಿರುವ ಪ್ರಮುಖ 20 ಸಂಸ್ಥೆಗಳಲ್ಲಿ CIL 8 ನೇ ಸ್ಥಾನದಲ್ಲಿದೆ. 2024 ರಲ್ಲಿ, CIL ಸಂಸ್ಥೆಯು 1,513 Mt CO2 ಹೊರಸೂಸುವಿಕೆಗೆ ಕಾರಣವಾಗಿದ್ದು, ಇದು ಜಾಗತಿಕ CO2 ಹೊರಸೂಸುವಿಕೆಯ 3.92% ರಷ್ಟಿತ್ತು.
ಭಾರತದಲ್ಲಿ ಕಲ್ಲಿದ್ದಲು ಗಣಿಗಾರಿಕೆಯು ಮುಖ್ಯವಾಗಿ ಖಾಸಗಿ ವಲಯದ ಉದ್ಯಮವಾಗಿತ್ತು. ಸೆಪ್ಟೆಂಬರ್ 1956 ರಲ್ಲಿ ಭಾರತ ಸರ್ಕಾರವು ‘ನ್ಯಾಷನಲ್ ಕೋಲ್ ಡೆವಲಪ್ಮೆಂಟ್ ಕಾರ್ಪೊರೇಷನ್’ (NCDC) ಎಂಬ ತನ್ನದೇ ಆದ ಕಲ್ಲಿದ್ದಲು ಕಂಪನಿಯನ್ನು ಸ್ಥಾಪಿಸಿದಾಗ ಪರಿಸ್ಥಿತಿ ಬದಲಾಯಿತು. ಭಾರತೀಯ ರೈಲ್ವೇ ನಿರ್ವಹಿಸುತ್ತಿದ್ದ ಕಲ್ಲಿದ್ದಲು ಗಣಿಗಳು NCDCಯ ಕೇಂದ್ರ ಭಾಗವಾದವು. ಸರ್ಕಾರದ ಪಂಚವಾರ್ಷಿಕ ಯೋಜನೆಗಳ ಮೂಲಕ ವೇಗವಾಗಿ ನಡೆಯುತ್ತಿದ್ದ ಕೈಗಾರಿಕೀಕರಣಕ್ಕೆ ಬೆಂಬಲ ನೀಡಲು ಹಾಗೂ ದೇಶದಲ್ಲಿ ವೇಗವಾಗಿ ಬೆಳೆಯುತ್ತಿದ್ದ ಇಂಧನ ಅಗತ್ಯಗಳನ್ನು ಪೂರೈಸಲು ಇದನ್ನು ಸ್ಥಾಪಿಸಲಾಯಿತು. ಅದೇ ವರ್ಷದಲ್ಲಿ, 1920 ರಿಂದ ಆಂಧ್ರಪ್ರದೇಶದಲ್ಲಿ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತಿದ್ದ ಸಿಂಗರೇಣಿ ಕಲಿಯರಿ ಕಂಪನಿಯನ್ನು ಸಹ ಸರ್ಕಾರಿ ನಿಯಂತ್ರಣಕ್ಕೆ ತರಲಾಯಿತು; ಆಗ ಕೇಂದ್ರ ಸರ್ಕಾರ ಮತ್ತು ಆಂಧ್ರಪ್ರದೇಶದ ರಾಜ್ಯ ಸರ್ಕಾರವು ಕ್ರಮವಾಗಿ 45% ಮತ್ತು 55% ರಷ್ಟು ಪಾಲುಗಳನ್ನು ಸ್ವಾಧೀನಪಡಿಸಿಕೊಂಡವು.
1971 ರಲ್ಲಿ, ಭಾರತ ಸರ್ಕಾರವು TISCO ಮತ್ತು IISCO ನಿಯಂತ್ರಣದಲ್ಲಿದ್ದ ಸ್ವಂತ ಬಳಕೆಯ ಗಣಿಗಳನ್ನು ಹೊರತುಪಡಿಸಿ, ಖಾಸಗಿ ವಲಯದಲ್ಲಿದ್ದ ಎಲ್ಲಾ 214 ಕೋಕಿಂಗ್-ಕೋಲ್ ಗಣಿಗಳನ್ನು ಮತ್ತು 12 ಕೋಕ್-ಓವನ್ಗಳನ್ನು ರಾಷ್ಟ್ರೀಕರಣಗೊಳಿಸಿತು. ಈ ರಾಷ್ಟ್ರೀಕರಣಗೊಂಡ ಗಣಿಗಳು ಮತ್ತು ಕೋಕ್-ಓವನ್ಗಳ ಉಸ್ತುವಾರಿ ವಹಿಸಿಕೊಳ್ಳಲು 1 ಜನವರಿ 1972 ರಂದು ‘ಭಾರತ್ ಕೋಕಿಂಗ್ ಕೋಲ್ ಲಿಮಿಟೆಡ್’ (BCCL) ಎಂಬ ಹೊಸ ಸರ್ಕಾರಿ ಕಂಪನಿಯನ್ನು ರಚಿಸಲಾಯಿತು.
30 ಜನವರಿ 1973 ರಂದು, ಖಾಸಗಿ ವಲಯದಲ್ಲಿದ್ದ ದೇಶದ ಉಳಿದ ಎಲ್ಲಾ 711 ನಾನ್-ಕೋಕಿಂಗ್ ಕಲ್ಲಿದ್ದಲು ಗಣಿಗಳನ್ನು ಸಹ ರಾಷ್ಟ್ರೀಕರಣಗೊಳಿಸಲಾಯಿತು. ಈ ಗಣಿಗಳಲ್ಲಿ 184 ಗಣಿಗಳನ್ನು BCCL ಗೆ ವಹಿಸಲಾಯಿತು ಮತ್ತು ಉಳಿದ 527 ಗಣಿಗಳನ್ನು புதிದಾಗಿ ಪ್ರಾರಂಭಿಸಲಾದ ‘ಕೋಲ್ ಮೈನ್ಸ್ ಅಥಾರಿಟಿ’ ಇಲಾಖೆಗೆ ನೀಡಲಾಯಿತು. 4 ತಿಂಗಳ ನಂತರ, 14 ಜೂನ್ 1973 ರಂದು, ಈ ಇಲಾಖೆಯನ್ನು ‘CMAL’ ಎಂಬ ಪ್ರತ್ಯೇಕ ಸರ್ಕಾರಿ ಕಂಪನಿಯಾಗಿ ಪರಿವರ್ತಿಸಲಾಯಿತು.
ಮೂಲತಃ 1957 ರಲ್ಲಿ ಸ್ಥಾಪನೆಯಾಗಿದ್ದ NCDC ಯನ್ನು CMAL ನೊಂದಿಗೆ ವಿಲೀನಗೊಳಿಸಲಾಯಿತು, ಮತ್ತು ಸಿಂಗರೇಣಿ ಕಲಿಯರೀಸ್ ಕಂಪನಿ ಲಿಮಿಟೆಡ್ನಲ್ಲಿ ಕೇಂದ್ರ ಸರ್ಕಾರಕ್ಕಿದ್ದ 45% ಶೇರು ಪಾಲನ್ನು ಸಹ CMAL ಗೆ ಹಸ್ತಾಂತರಿಸಲಾಯಿತು. CMAL ತನ್ನ 4 ವಿಭಾಗಗಳೊಂದಿಗೆ ಕಾರ್ಯನಿರ್ವಹಿಸಲು ಪ್ರಾರಂಭಿಸಿತು, ಅವುಗಳೆಂದರೆ: ಈಸ್ಟರ್ನ್ ಕೋಲ್-ಫೀಲ್ಡ್ಸ್, ಸೆಂಟ್ರಲ್ ಕೋಲ್-ಫೀಲ್ಡ್ಸ್, ವೆಸ್ಟರ್ನ್ ಕೋಲ್-ಫೀಲ್ಡ್ಸ್ ಮತ್ತು ಸೆಂಟ್ರಲ್ ಮೈನ್ ಪ್ಲಾನಿಂಗ್ ಆಂಡ್ ಡಿಸೈನ್ ಇನ್ಸ್ಟಿಟ್ಯೂಟ್.
1973 ರ ವೇಳೆಗೆ, ಎಲ್ಲಾ ಕೋಕಿಂಗ್ ಕಲ್ಲಿದ್ದಲು ಗಣಿಗಳು ಉಕ್ಕು ಮತ್ತು ಗಣಿ ಸಚಿವಾಲಯದ ಉಕ್ಕು ಇಲಾಖೆಯ ಅಡಿಯಲ್ಲಿ ‘ಸ್ಟೀಲ್ ಅಥಾರಿಟಿ ಆಫ್ ಇಂಡಿಯಾ’ (SAIL) ನ ಅಂಗಸಂಸ್ಥೆಯಾಗಿ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತಿದ್ದ BCCL ವ್ಯಾಪ್ತಿಗೆ ಬಂದವು; ಹಾಗೂ ಎಲ್ಲಾ ನಾನ್-ಕೋಕಿಂಗ್ ಕಲ್ಲಿದ್ದಲು ಗಣಿಗಳು ಉಕ್ಕು ಮತ್ತು ಗಣಿ ಸಚಿವಾಲಯದ ಗಣಿ ಇಲಾಖೆಯ ಅಡಿಯಲ್ಲಿದ್ದ CMAL ವ್ಯಾಪ್ತಿಗೆ ಬಂದವು. ಉತ್ತಮ ನಿಯಂತ್ರಣಕ್ಕಾಗಿ, BCCL ಮತ್ತು CMAL ಎರಡನ್ನೂ 11 ಅಕ್ಟೋಬರ್ 1974 ರಂದು புதிದಾಗಿ ರಚನೆಯಾದ ಇಂಧನ ಸಚಿವಾಲಯದ ಕಲ್ಲಿದ್ದಲು ಇಲಾಖೆಯ (ಈಗ ಸ್ವತಂತ್ರ ಸಚಿವಾಲಯ) ಅಡಿಯಲ್ಲಿ ತರಲಾಯಿತು.
ಕಲ್ಲಿದ್ದಲು ವಲಯದಲ್ಲಿ ಉತ್ತಮ ಸಾಂಸ್ಥಿಕ ಮತ್ತು ಕಾರ್ಯಾಚರಣೆಯ ದಕ್ಷತೆಯನ್ನು ತರಲು 1 ನವೆಂಬರ್ 1975 ರಂದು ‘ಕೋಲ್ ಇಂಡಿಯಾ ಲಿಮಿಟೆಡ್’ (CIL) ಎಂಬ ಹೊಸ ಸಾರ್ವಜನಿಕ ವಲಯದ ಕಂಪನಿಯನ್ನು ಸ್ಥಾಪಿಸಲಾಯಿತು. CMAL ನ ಎಲ್ಲಾ 4 ವಿಭಾಗಗಳಿಗೆ ಕಂಪನಿಯ ಸ್ಥಾನಮಾನವನ್ನು ನೀಡಲಾಯಿತು ಮತ್ತು ಅವುಗಳನ್ನು BCCL ಜೊತೆಗೆ CIL ಅಡಿಯಲ್ಲಿ ತರಲಾಯಿತು. ಸಿಂಗರೇಣಿ ಕಲಿಯರೀಸ್ ಕಂಪನಿಯಲ್ಲಿ CMAL ಹೊಂದಿದ್ದ 45% ಶೇರು ಪಾಲನ್ನು ಸಹ CIL ಗೆ ವರ್ಗಾಯಿಸಲಾಯಿತು ಮತ್ತು CMAL ಅನ್ನು ಮುಚ್ಚಲಾಯಿತು.
ಹೀಗೆ, CIL ತನ್ನ ಅಡಿಯಲ್ಲಿ 5 ಅಂಗಸಂಸ್ಥೆಗಳೊಂದಿಗೆ 1975 ರಲ್ಲಿ ಕಾರ್ಯನಿರ್ವಹಿಸಲು ಪ್ರಾರಂಭಿಸಿತು. ಅವುಗಳೆಂದರೆ ಭಾರತ್ ಕೋಕಿಂಗ್ ಕೋಲ್ ಲಿಮಿಟೆಡ್ (BCCL), ಈಸ್ಟರ್ನ್ ಕೋಲ್-ಫೀಲ್ಡ್ಸ್ ಲಿಮಿಟೆಡ್ (ECL), ಸೆಂಟ್ರಲ್ ಕೋಲ್-ಫೀಲ್ಡ್ಸ್ ಲಿಮಿಟೆಡ್ (CCL), ವೆಸ್ಟರ್ನ್ ಕೋಲ್-ಫೀಲ್ಡ್ಸ್ ಲಿಮಿಟೆಡ್ (WCL), ಮತ್ತು ಸೆಂಟ್ರಲ್ ಮೈನ್ ಪ್ಲಾನಿಂಗ್ & ಡಿಸೈನ್ ಇನ್ಸ್ಟಿಟ್ಯೂಟ್ ಲಿಮಿಟೆಡ್ (CMPDIL). ಕಾಲಕ್ರಮೇಣ, CCL ಮತ್ತು WCL ನ ಕೆಲವು ಪ್ರದೇಶಗಳನ್ನು ಬೇರ್ಪಡಿಸುವ ಮೂಲಕ CIL ಅಡಿಯಲ್ಲಿ ಇನ್ನು 3 ಕಂಪನಿಗಳನ್ನು ರಚಿಸಲಾಯಿತು. ಅವುಗಳೆಂದರೆ ನಾರ್ದರ್ನ್ ಕೋಲ್-ಫೀಲ್ಡ್ಸ್ ಲಿಮಿಟೆಡ್ (NCL), ಸೌತ್-ಈಸ್ಟರ್ನ್ ಕೋಲ್-ಫೀಲ್ಡ್ಸ್ ಲಿಮಿಟೆಡ್ (SECL), ಮತ್ತು ಮಹಾನದಿ ಕೋಲ್-ಫೀಲ್ಡ್ಸ್ ಲಿಮಿಟೆಡ್ (MCL).
ಐಪಿಒ ಎಂದರೇನು? ಇದರ ಸಾಧಕ-ಬಾಧಕಗಳೇನು? ರಿಟೇಲ್ ಹೂಡಿಕೆದಾರರು ಏನು ಮಾಡಬೇಕು?
ಐಪಿಒ (Initial Public Offering – ಪ್ರಥಮ ಸಾರ್ವಜನಿಕ ಕೊಡುಗೆ) ಎಂಬುದು ಯಾವುದೇ ಒಂದು ಖಾಸಗಿ ಕಂಪನಿಯು ತನ್ನ ಶೇರುಗಳನ್ನು ಮೊದಲ ಬಾರಿಗೆ ಸಾರ್ವಜನಿಕರಿಗೆ ಮಾರಾಟ ಮಾಡುವ ಪ್ರಕ್ರಿಯೆಯಾಗಿದೆ. ಕಂಪನಿಯು ತನ್ನ ಉದ್ಯಮ ವಿಸ್ತರಣೆ, ಸಾಲ ಮರುಪಾವತಿ ಅಥವಾ ಮೂಲಸೌಕರ್ಯ ಅಭಿವೃದ್ಧಿಗಾಗಿ ಸಾರ್ವಜನಿಕರಿಂದ ಬಂಡವಾಳವನ್ನು ಸಂಗ್ರಹಿಸಲು ಶೇರು ಮಾರುಕಟ್ಟೆಗೆ (NSE/BSE) ಪ್ರವೇಶಿಸುವ ಪ್ರಮುಖ ಹೆಜ್ಜೆಯೇ ಐಪಿಒ.
ಐಪಿಒಗೆ ಬರುವ ಮೊದಲು ಕಂಪನಿಯು ಪ್ರವರ್ತಕರು (Promoters), ಸಾಹಸ ಬಂಡವಾಳಶಾಹಿಗಳು (Venture Capitalists) ಅಥವಾ ಖಾಸಗಿ ಈಕ್ವಿಟಿ ಸಂಸ್ಥೆಗಳ ಒಡೆತನದಲ್ಲಿರುತ್ತದೆ. ಐಪಿಒ ನಂತರ ಅದು ‘ಸಾರ್ವಜನಿಕ ನಿಯಮಿತ ಕಂಪನಿ’ (Public Limited Company) ಯಾಗಿ ಬದಲಾಗುತ್ತದೆ.
ಐಪಿಒ ಹೇಗೆ ಕೆಲಸ ಮಾಡುತ್ತದೆ?
ಆಡ್ವೈಸರ್/ಬ್ಯಾಂಕರ್ಸ್ ನೇಮಕ: ಕಂಪನಿಯು ಐಪಿಒ ಪ್ರಕ್ರಿಯೆಯನ್ನು ನಿರ್ವಹಿಸಲು ಹೂಡಿಕೆ ಬ್ಯಾಂಕುಗಳನ್ನು (Investment Bankers) ನೇಮಿಸಿಕೊಳ್ಳುತ್ತದೆ.
DRHP ಸಲ್ಲಿಕೆ: ಕಂಪನಿಯು ತನ್ನ ಸಂಪೂರ್ಣ ಹಣಕಾಸು ವಿವರ, ಭವಿಷ್ಯದ ಯೋಜನೆಗಳು ಮತ್ತು ಅಪಾಯಗಳ ಕುರಿತು ‘Draft Red Herring Prospectus’ (DRHP) ಎಂಬ ವರದಿಯನ್ನು ಸಿದ್ಧಪಡಿಸಿ ‘ಸೆಬಿ’ (SEBI) ಗೆ ಸಲ್ಲಿಸುತ್ತದೆ.
ಬೆಲೆ ನಿಗದಿ: ಶೇರುಗಳ ಬೆಲೆ ಶ್ರೇಣಿಯನ್ನು (Price Band) ನಿಗದಿಪಡಿಸಿ, ಹೂಡಿಕೆದಾರರಿಂದ ಅರ್ಜಿಗಳನ್ನು (Bidding) ಕರೆಯಲಾಗುತ್ತದೆ.
ಅಂಚೆ ಮತ್ತು ಲಿಸ್ಟಿಂಗ್: ಅರ್ಜಿ ಸಲ್ಲಿಕೆ ಮುಗಿದ ನಂತರ ಅರ್ಹ ಹೂಡಿಕೆದಾರರಿಗೆ ಶೇರುಗಳನ್ನು ಹಂಚಿಕೆ (Allotment) ಮಾಡಿ, ಶೇರು ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ನೋಂದಾಯಿಸಲಾಗುತ್ತದೆ (Listing).
ಐಪಿಒಗಳ ಸಾಧಕ-ಬಾಧಕಗಳು (Pros & Cons)
ಐಪಿಒ ಪ್ರಕ್ರಿಯೆಯು ಕಂಪನಿ ಹಾಗೂ ಹೂಡಿಕೆದಾರರು – ಇಬ್ಬರಿಗೂ ಹಲವು ಅನುಕೂಲ ಹಾಗೂ ಅನಾನುಕೂಲಗಳನ್ನು ಹೊಂದಿರುತ್ತದೆ.
೧. ಕಂಪನಿ ಹಾಗೂ ಹೂಡಿಕೆದಾರರಿಗೆ ಲಭಿಸುವ ಅನುಕೂಲಗಳು (Pros):
ಬೃಹತ್ ಬಂಡವಾಳ ಸಂಗ್ರಹ: ಕಂಪನಿಯು ಬಡ್ಡಿ ರಹಿತವಾಗಿ ದೊಡ್ಡ ಪ್ರಮಾಣದ ಬಂಡವಾಳವನ್ನು ಸಾರ್ವಜನಿಕರಿಂದ ಸಂಗ್ರಹಿಸಬಹುದು.
ಕಂಪನಿಯ ಮೌಲ್ಯ ಮತ್ತು ಬ್ರಾಂಡ್ ಹೆಚ್ಚಳ: ಶೇರು ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ನೋಂದಾಯಿಸಲ್ಪಡುವುದರಿಂದ ಕಂಪನಿಯ ಬ್ರಾಂಡ್ ಮೌಲ್ಯ, ಪಾರದರ್ಶಕತೆ ಮತ್ತು ಸಾರ್ವಜನಿಕ ವಿಶ್ವಾಸಾರ್ಹತೆ ಹೆಚ್ಚಾಗುತ್ತದೆ.
ಆರಂಭಿಕ ಹೂಡಿಕೆದಾರರಿಗೆ ನಿರ್ಗಮನ (Exit Option): ಕಂಪನಿಯಲ್ಲಿ ಆರಂಭದಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿದ್ದ ಪ್ರವರ್ತಕರು ಮತ್ತು ಸಾಹಸ ಬಂಡವಾಳಶಾಹಿಗಳು ತಮ್ಮ ಶೇರುಗಳನ್ನು ಮಾರಿ ಲಾಭ ಮಾಡಿಕೊಳ್ಳಲು ಐಪಿಒ ಉತ್ತಮ ಅವಕಾಶ.
ಲಿಸ್ಟಿಂಗ್ ಗೇನ್ (Listing Gain): ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ಬಲವಾದ ಬೇಡಿಕೆ ಇರುವ ಐಪಿಒಗಳು ಲಿಸ್ಟಿಂಗ್ ಆದ ಮೊದಲ ದಿನವೇ ಹೂಡಿಕೆದಾರರಿಗೆ 20% ರಿಂದ 100%+ ವರೆಗೆ ತಕ್ಷಣದ ಲಾಭ ನೀಡುವ ಸಾಧ್ಯತೆ ಇರುತ್ತದೆ.
ಉತ್ತಮ ಕಂಪನಿಗಳಲ್ಲಿ ಆರಂಭಿಕ ಭಾಗವಹಿಸುವಿಕೆ: ಬೆಳೆಯುತ್ತಿರುವ ಮತ್ತು ಬಲವಾದ ತಳಹದಿ ಇರುವ ಕಂಪನಿಗಳ ಶೇರುಗಳನ್ನು ಆರಂಭಿಕ ಹಂತದಲ್ಲೇ ಸಮಂಜಸ ಬೆಲೆಗೆ ಪಡೆಯುವ ಅವಕಾಶ ಹೂಡಿಕೆದಾರರಿಗೆ ಸಿಗುತ್ತದೆ.
ಸವಾಲುಗಳು ಮತ್ತು ಅನಾನುಕೂಲಗಳು (Cons):
ಹೆಚ್ಚಿನ ವೆಚ್ಚ ಮತ್ತು ನಿಯಮಗಳ ಕಟ್ಟುನಿಟ್ಟು: ಐಪಿಒ ಪ್ರಕ್ರಿಯೆಗೆ ಕೋಟ್ಯಂತರ ರೂಪಾಯಿ ವೆಚ್ಚವಾಗುತ್ತದೆ. ಜೊತೆಗೆ ಸೆಬಿಯ (SEBI) ಕಟ್ಟುನಿಟ್ಟಿನ ನಿಯಮಗಳು ಮತ್ತು ತ್ರೈಮಾಸಿಕ ವರದಿ ಸಲ್ಲಿಕೆ ಕಡ್ಡಾಯವಾಗುತ್ತದೆ.
ಮಾರುಕಟ್ಟೆಯ ಏರಿಳಿತದ ಅಪಾಯ: ಲಿಸ್ಟಿಂಗ್ ಆದ ದಿನ ಮಾರುಕಟ್ಟೆಯ ಸ್ಥಿತಿ ಸರಿಯಿಲ್ಲದಿದ್ದರೆ ಅಥವಾ ಕಂಪನಿಯ ಮೌಲ್ಯೀಕರಣ (Valuation) ಹೆಚ್ಚಿದ್ದರೆ ಶೇರು ಬೆಲೆ ಇಳಿಕೆಯಾಗಿ ಹೂಡಿಕೆದಾರರಿಗೆ ನಷ್ಟವಾಗಬಹುದು (Discount Listing).
ಹಂಚಿಕೆ ಸಿಗದಿರುವ ಸಾಧ್ಯತೆ: ಉತ್ತಮ ಐಪಿಒಗಳಿಗೆ ವಿಪರೀತ ಬೇಡಿಕೆ (Oversubscription) ಇರುವುದರಿಂದ ಚಿಲ್ಲರೆ ಹೂಡಿಕೆದಾರರಿಗೆ (Retail Investors) ಶೇರು ಹಂಚಿಕೆ ಸಿಗುವ ಸಾಧ್ಯತೆ ಕಡಿಮೆಯಿರುತ್ತದೆ.
ಸಣ್ಣ ಅವಧಿಯ ಹೈಪ್ (Hype): ಕೆಲವು ಕಂಪನಿಗಳು ಕೇವಲ ಪ್ರಚಾರದ ಆಧಾರದ ಮೇಲೆ ಐಪಿಒ ತಂದು, ಲಿಸ್ಟಿಂಗ್ ನಂತರ ಕಳಪೆ ಸಾಧನೆ ತೋರಿ ಹೂಡಿಕೆದಾರರ ಹಣ ಮುಳುಗಿಸುವ ಅಪಾಯವೂ ಇರುತ್ತದೆ.
ರಿಟೇಲ್ ಹೂಡಿಕೆದಾರರು ಏನು ಮಾಡಬೇಕು? (Guidance for Retail Investors)
ರಿಟೇಲ್ ಹೂಡಿಕೆದಾರರು (₹2 ಲಕ್ಷದವರೆಗೆ ಹೂಡಿಕೆ ಮಾಡುವವರು) ಕೇವಲ ಐಪಿಒ ಪ್ರಚಾರವನ್ನು ನೋಡಿ ಕಣ್ಣು ಮುಚ್ಚಿ ಹಣ ಹೂಡಬಾರದು. ಐಪಿಒಗೆ ಅರ್ಜಿ ಸಲ್ಲಿಸುವ ಮೊದಲು ಕೆಳಗಿನ ಪ್ರಮುಖ ಅಂಶಗಳನ್ನು ಪರಿಶೀಲಿಸುವುದು ಕಡ್ಡಾಯ:
೧. DRHP ಮತ್ತು ರೆಡ್ ಹೆರಿಂಗ್ ಪ್ರಾಸ್ಪೆಕ್ಟಸ್ ಅಧ್ಯಯನ ಮಾಡಿ
ಕಂಪನಿಯು ಸೆಬಿಗೆ ಸಲ್ಲಿಸುವ ‘Red Herring Prospectus’ ಅನ್ನು ತಪ್ಪದೇ ಪರಿಶೀಲಿಸಿ. ಕಂಪನಿಯ ಬಿಸಿನೆಸ್ ಮಾಡೆಲ್ ಏನು? ಅದು ಹೇಗೆ ಆದಾಯ ಗಳಿಸುತ್ತದೆ? ಕಂಪನಿ ಬೆಳೆಯುತ್ತಿರುವ ವಲಯದಲ್ಲಿದೆಯೇ ಎಂಬ ಮೂಲಭೂತ ವಿಷಯಗಳನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಿ.
೨. ಕಂಪನಿಯ ಹಣಕಾಸು ಸ್ಥಿತಿ (Financial Health) ಪರಿಶೀಲಿಸಿ
ಕಳೆದ 3-5 ವರ್ಷಗಳಲ್ಲಿ ಕಂಪನಿಯ ಆದಾಯ (Revenue) ಮತ್ತು ನಿವ್ವಳ ಲಾಭ (PAT) ಬೆಳೆದಿದೆಯೇ?
ಕಂಪನಿಯ ಮೇಲಿರುವ ಸಾಲದ ಪ್ರಮಾಣ ಎಷ್ಟು?
ಕಂಪನಿಯು ಸತತವಾಗಿ ಲಾಭದಲ್ಲಿದೆಯೇ ಅಥವಾ ನಷ್ಟದಲ್ಲಿರುವ ಸ್ಟಾರ್ಟ್ಅಪ್ ಆಧಾರಿತ ಕಂಪನಿಯೇ? (ನಷ್ಟದಲ್ಲಿರುವ ಕಂಪನಿಗಳ ಐಪಿಒಗಳಲ್ಲಿ ಅಪಾಯ ಹೆಚ್ಚು).
೩. ಕಂಪನಿಯ ಉದ್ದೇಶ (Object of the Issue) ಗಮನಿಸಿ
ಐಪಿಒ ಮೂಲಕ ಸಂಗ್ರಹಿಸುವ ಹಣವನ್ನು ಕಂಪನಿ ಯಾವುದಕ್ಕಾಗಿ ಬಳಸಲಿದೆ ಎಂಬುದನ್ನು ನೋಡಿ:
ಉತ್ತಮ ಸಂಕೇತ: ಹೊಸ ಉದ್ಯಮ ಸ್ಥಾಪನೆ, ತಂತ್ರಜ್ಞಾನ ಅಭಿವೃದ್ಧಿ ಅಥವಾ ಸಾಲ ಮರುಪಾವತಿಗಾಗಿ ಹಣ ಬಳಸುತ್ತಿದ್ದರೆ ಅದು ಶುಭ ಶಕುನ.
ಎಚ್ಚರಿಕೆಯ ಸಂಕೇತ: ಐಪಿಒ ಹಣ ಸಂಪೂರ್ಣವಾಗಿ ಪ್ರವರ್ತಕರ ಶೇರು ಮಾರಾಟಕ್ಕೆ (Offer for Sale – OFS) ಮಾತ್ರ ಹೋಗುತ್ತಿದ್ದರೆ, ಕಂಪನಿಗೆ ಹೊಸ ಬಂಡವಾಳ ಸಿಗುತ್ತಿಲ್ಲ ಎಂದರ್ಥ.
೪. ಮೌಲ್ಯೀಕರಣವನ್ನು (Valuation) ಹೋಲಿಸಿ
ಕಂಪನಿಯ ಪಿ/ಇ ಅನುಪಾತವನ್ನು (P/E Ratio) ಅದೇ ವಲಯದ ಇತರ ಲಿಸ್ಟೆಡ್ ಕಂಪನಿಗಳ (Peer Group) ಪಿ/ಇ ಅನುಪಾತದೊಂದಿಗೆ ಹೋಲಿಸಿ. ಕಂಪನಿಯು ತನ್ನ ಶೇರು ಬೆಲೆಯನ್ನು ತೀರಾ ದುಬಾರಿಯಾಗಿ ನಿಗದಿಪಡಿಸಿದ್ದರೆ (Overvalued) ಲಿಸ್ಟಿಂಗ್ ದಿನದಂದು ಲಾಭ ಸಿಗುವ ಸಾಧ್ಯತೆ ಕಮ್ಮಿ.
೫. ಪ್ರವರ್ತಕರ ಹಿನ್ನೆಲೆ ಮತ್ತು ಆಡಳಿತ (Management & Promoters)
ಕಂಪನಿಯ ನಿರ್ದೇಶಕರು ಮತ್ತು ಪ್ರವರ್ತಕರ ಹಿನ್ನೆಲೆ ಹೇಗಿದೆ? ಅವರ ವಿರುದ್ಧ ಯಾವುದೇ ಕಾನೂನು ಅಥವಾ ವಂಚನೆಯ ಪ್ರಕರಣಗಳಿವೆಯೇ? ಕಂಪನಿಯ ಕಾರ್ಪೊರೇಟ್ ಆಡಳಿತ (Corporate Governance) ಪಾರದರ್ಶಕವಾಗಿದೆಯೇ ಎಂಬುದನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ.
೬. ಜಿಎಂಪಿ (Grey Market Premium – GMP) ಮೇಲೆ ಕಣ್ಣಿಡಿ
ಗ್ರೇ ಮಾರ್ಕೆಟ್ ಪ್ರೀಮಿಯಂ ಎಂಬುದು ಅಧಿಕೃತವಲ್ಲದಿದ್ದರೂ ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ಐಪಿಒ ಮೇಲಿರುವ ಬೇಡಿಕೆಯನ್ನು ಸೂಚಿಸುತ್ತದೆ. ಲಿಸ್ಟಿಂಗ್ ಗೇನ್ (Listing Gain) ಪಡೆಯಲು ಬಯಸುವವರು ಜಿಎಂಪಿ ಮತ್ತು ಕ್ಯೂಐಬಿ (QIB) ವಿಭಾಗದ ಸಬ್ಸ್ಕ್ರಿಪ್ಷನ್ ಡೇಟಾವನ್ನು ಕೊನೆಯ ದಿನದವರೆಗೆ ಗಮನಿಸಿ ನಿರ್ಧಾರ ತೆಗೆದುಕೊಳ್ಳಬಹುದು.
ರಿಟೇಲ್ ಹೂಡಿಕೆದಾರರಿಗೆ ಪ್ರಮುಖ ಸಲಹೆ:
ಕೇವಲ ‘ಲಿಸ್ಟಿಂಗ್ ಗೇನ್’ಗಾಗಿ ಹೂಡಿಕೆ ಮಾಡಬೇಡಿ: ಉತ್ತಮ ತಳಹದಿ (Fundamentals) ಇರುವ ಕಂಪನಿಗಳಲ್ಲಿ ಸುದೀರ್ಘ ಅವಧಿಗೆ (Long-term) ಹೂಡಿಕೆ ಮಾಡುವ ಉದ್ದೇಶವಿರಲಿ.
ಹಣಕಾಸು ಯೋಜನೆಯಲ್ಲಿ ಶಿಸ್ತು ಇರಲಿ: ತುರ್ತು ನಿಧಿ ಅಥವಾ ಸಾಲದ ಹಣವನ್ನು ಐಪಿಒಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಬೇಡಿ.
ವೈವಿಧ್ಯತೆ ಕಾಯ್ದುಕೊಳ್ಳಿ (Diversification): ನಿಮ್ಮ ಎಲ್ಲಾ ಹಣವನ್ನು ಒಂದೇ ಐಪಿಒನಲ್ಲಿ ಹೂಡುವ ಬದಲು ವಿಭಿನ್ನ ರಂಗದ ಬಲವಾದ ಕಂಪನಿಗಳಿಗೆ ಹಂಚಿ.
ಐಪಿಒಗಳು ಉತ್ತಮ ಸಂಪತ್ತು ಸೃಷ್ಟಿಗೆ ದಾರಿಯಾಗಬಲ್ಲವು, ಆದರೆ ಶಿಸ್ತುಬದ್ಧ ವಿಶ್ಲೇಷಣೆ ಮತ್ತು ನಿಯಂತ್ರಿತ ಅಪಾಯ ನಿರ್ವಹಣೆ (Risk Management) ರಿಟೇಲ್ ಹೂಡಿಕೆದಾರರಶಸ್ಸಿಗೆ ಅತ್ಯಗತ್ಯ.
ಐಪಿಒ DRHP ವರದಿಯಲ್ಲಿ ವಿಶ್ಲೇಷಿಸಬೇಕಾದ ಪ್ರಮುಖ 5 ಆರ್ಥಿಕ ಅನುಪಾತಗಳು (Financial Ratios) ಮತ್ತು ಅವುಗಳ ಪ್ರಾಮುಖ್ಯತೆಯನ್ನು ವಿವರಿಸಿ.
ಐಪಿಒ ಒಂದಕ್ಕೆ ಅರ್ಜಿ ಸಲ್ಲಿಸುವ ಮೊದಲು ಕಂಪನಿಯು ಸೆಬಿಗೆ ಸಲ್ಲಿಸುವ ‘Draft Red Herring Prospectus’ (DRHP) ವರದಿಯಲ್ಲಿನ ಆರ್ಥಿಕ ಅನುಪಾತಗಳನ್ನು (Financial Ratios) ಪರಿಶೀಲಿಸುವುದು ಅತ್ಯಗತ್ಯ. ಕಂಪನಿಯ ನೈಜ ಹಣಕಾಸು ಬಲ, ಲಾಭದಾಯಕತೆ ಮತ್ತು ಮೌಲ್ಯೀಕರಣವನ್ನು (Valuation) ಅರ್ಥಮಾಡಿಕೊಳ್ಳಲು ವಿಶ್ಲೇಷಿಸಬೇಕಾದ ಪ್ರಮುಖ 5 ಆರ್ಥಿಕ ಅನುಪಾತಗಳು ಇಲ್ಲಿವೆ:
ಶೇರು ಗಳಿಕೆಯ ಅನುಪಾತ (Price-to-Earnings Ratio – P/E Ratio)ಅರ್ಥ: ಕಂಪನಿಯು ಗಳಿಸುವ ಪ್ರತಿ 1 ರೂಪಾಯಿ ಲಾಭಕ್ಕೆ ಹೂಡಿಕೆದಾರರು ಎಷ್ಟು ರೂಪಾಯಿ ನೀಡಲು ಸಿದ್ಧರಿದ್ದಾರೆ ಎಂಬುದನ್ನು ಇದು ತೋರಿಸುತ್ತದೆ.
ಕಂಪನಿಯ ಐಪಿಒ ಬೆಲೆ ಸಮಂಜಸವಾಗಿದೆಯೇ ಅಥವಾ ತೀರಾ ದುಬಾರಿಯಾಗಿದೆಯೇ (Overvalued) ಎಂಬುದನ್ನು ತಿಳಿಯಲು ಇದು ಮುಖ್ಯ. ಐಪಿಒ ಪಿ/ಇ ಅನುಪಾತವನ್ನು ಅದೇ ವಲಯದ (Peer Group) ಇತರ ಲಿಸ್ಟೆಡ್ ಕಂಪನಿಗಳ ಪಿ/ಇ ಯೊಂದಿಗೆ ಹೋಲಿಸಿ ನೋಡಬೇಕು.
೨. ಈಕ್ವಿಟಿ ಮೇಲಿನ ಆದಾಯ (Return on Equity – RoE)ಅರ್ಥ: ಶೇರುದಾರರು ಹೂಡಿಕೆ ಮಾಡಿದ ಹಣವನ್ನು (Shareholders’ Equity) ಬಳಸಿಕೊಂಡು ಕಂಪನಿಯು ಎಷ್ಟು ದಕ್ಷತೆಯಿಂದ ಲಾಭ ಗಳಿಸುತ್ತಿದೆ ಎಂಬುದನ್ನು ಇದು ಅಳೆಯುತ್ತದೆ.
ಹೆಚ್ಚಿನ RoE (ಸಾಮಾನ್ಯವಾಗಿ 15% ಕ್ಕಿಂತ ಹೆಚ್ಚು) ಹೊಂದಿರುವ ಕಂಪನಿಯು ಆಡಳಿತ ಮಂಡಳಿಯ ದಕ್ಷತೆ ಮತ್ತು ಉತ್ತಮ ಬಂಡವಾಳ ನಿರ್ವಹಣೆಯನ್ನು ಸೂಚಿಸುತ್ತದೆ. ಸತತ 3-5 ವರ್ಷಗಳಲ್ಲಿ RoE ಸ್ಥಿರವಾಗಿದ್ದರೆ ಅಥವಾ పెరుగుುತ್ತಿದ್ದರೆ ಅದು ಉತ್ತಮ ಕಂಪನಿ.
ಸಾಲ ಮತ್ತು ಈಕ್ವಿಟಿ ಅನುಪಾತ (Debt-to-Equity Ratio – D/E Ratio)ಅರ್ಥ: ಕಂಪನಿಯ ಸ್ವಂತ ಬಂಡವಾಳಕ್ಕೆ (Equity) ಹೋಲಿಸಿದರೆ ಸಂಸ್ಥೆಯ ಮೇಲಿರುವ ಸಾಲದ (Debt) ಪ್ರಮಾಣ ಎಷ್ಟಿದೆ ಎಂಬುದನ್ನು ಇದು ತಿಳಿಸುತ್ತದೆ
ಹೆಚ್ಚಿನ ಸಾಲವಿರುವ ಕಂಪನಿಗಳು ಬಡ್ಡಿ ಪಾವತಿಗೆ ಹೆಚ್ಚಿನ ಹಣ ವೆಚ್ಚ ಮಾಡಬೇಕಾಗುವುದರಿಂದ, ಆರ್ಥಿಕ ಹಿಂಜರಿತದ ಸಮಯದಲ್ಲಿ ಅಪಾಯಕ್ಕೆ ಸಿಲುಕುತ್ತವೆ. (ಬ್ಯಾಂಕಿಂಗ್/ಎನ್ಬಿಎಫ್ಸಿ ವಲಯಕ್ಕೆ ಈ ನಿಯಮ ಭಿನ್ನವಾಗಿರುತ್ತದೆ).
೪. ಆಪರೇಟಿಂಗ್ ಪ್ರಾಫಿಟ್ ಮಾರ್ಜಿನ್ (Operating Profit Margin – OPM %)ಅರ್ಥ: ಕಂಪನಿಯು ತನ್ನ ಮೂಲ ಉದ್ಯಮ ಕಾರ್ಯಾಚರಣೆಗಳಿಂದ (Core Business Operations) ಪಡೆಯುವ ಶೇಕಡಾವಾರು ಲಾಭದ ಪ್ರಮಾಣವನ್ನು ಇದು ಸೂಚಿಸುತ್ತದೆ.
ಪ್ರಾಮುಖ್ಯತೆ: OPM ಹೆಚ್ಚಿದ್ದರೆ ಕಂಪನಿಗೆ ತನ್ನ ಉತ್ಪನ್ನ ಅಥವಾ ಸೇವೆಯ ಮೇಲೆ ಉತ್ತಮ ಬೆಲೆ ನಿಗದಿಪಡಿಸುವ ಶಕ್ತಿ (Pricing Power) ಮತ್ತು ವೆಚ್ಚ ನಿಯಂತ್ರಣ ಇದೆ ಎಂದರ್ಥ. ಕೇವಲ ಆದಾಯ (Sales) ಹೆಚ್ಚಾಗುವುದು ಮಾತ್ರವಲ್ಲದೆ OPM ಕೂಡ ಸ್ಥಿರವಾಗಿರುವುದು ಅಗತ್ಯ.
ಆಸ್ತಿಗಳ ಮೇಲಿನ ಆದಾಯ (Return on Capital Employed – ROCE)ಅರ್ಥ: ಕಂಪನಿಯು ತನ್ನ ಬಳಕೆಯಲ್ಲಿದ್ದ ಒಟ್ಟು ಬಂಡವಾಳವನ್ನು (ಈಕ್ವಿಟಿ + ಸಾಲ) ಬಳಸಿಕೊಂಡು ಗಳಿಸಿದ ಲಾಭದ ಪ್ರಮಾಣವನ್ನು ಇದು ಅಳೆಯುತ್ತದೆ.
ಪ್ರಾಮುಖ್ಯತೆ: ಕಂಪನಿಯು ತಾನು ಪಡೆದ ಸಾಲ ಮತ್ತು ಹೂಡಿಕೆದಾರರ ಬಂಡವಾಳ ಎರಡನ್ನೂ ಎಷ್ಟು ಸಮರ್ಥವಾಗಿ ಬಳಸಿಕೊಂಡು ಉದ್ಯಮ ನಡೆಸುತ್ತಿದೆ ಎಂಬುದನ್ನು ತಿಳಿಯಲು ROCE ಸೂಕ್ತ. 15% ಗಿಂತ ಹೆಚ್ಚಿನ ROCE ಹೊಂದಿರುವ ಕಂಪನಿಗಳು ದೀರ್ಘಾವಧಿಯ ಹೂಡಿಕೆಗೆ ಸೂಕ್ತ.
ಲಾಭ ಗಳಿಸದಿರುವ ತಂತ್ರಜ್ಞಾನ ಆಧಾರಿತ ನಷ್ಟದಲ್ಲಿರುವ ಸ್ಟಾರ್ಟ್ಅಪ್ ಐಪಿಒಗಳ (Loss-making New Age Tech IPOs) ಮೌಲ್ಯೀಕರಣವನ್ನು ಹೇಗೆ ವಿಶ್ಲೇಷಿಸಬೇಕು?
ಲಾಭ ಗಳಿಸದಿರುವ ತಂತ್ರಜ್ಞಾನ ಆಧಾರಿತ ನಷ್ಟದಲ್ಲಿರುವ ಸ್ಟಾರ್ಟ್ಅಪ್ಗಳು (Loss-making New-Age Tech Companies) ಐಪಿಒಗೆ ಬಂದಾಗ ಸಾಂಪ್ರದಾಯಿಕ ಪಿ/ಇ ಅನುಪಾತ (P/E Ratio) ಅಥವಾ ನಿವ್ವಳ ಲಾಭದ (PAT) ಆಧಾರದ ಮೇಲೆ ಅವುಗಳನ್ನು ಮೌಲ್ಯಮಾಪನ ಮಾಡಲು ಸಾಧ್ಯವಿಲ್ಲ. ಏಕೆಂದರೆ ಈ ಕಂಪನಿಗಳು ಸದ್ಯಕ್ಕೆ ನಷ್ಟದಲ್ಲಿದ್ದರೂ, ಭವಿಷ್ಯದ ಮಾರುಕಟ್ಟೆ ವಿಸ್ತರಣೆ ಮತ್ತು ತಂತ್ರಜ್ಞಾನದ ಆಧಾರದ ಮೇಲೆ ಮೌಲ್ಯೀಕರಣವನ್ನು ಬಯಸುತ್ತವೆ.
ಇಂತಹ ‘ನ್ಯೂ-ಏಜ್’ ಕಂಪನಿಗಳ ಐಪಿಒಗಳನ್ನು ವಿಶ್ಲೇಷಿಸಲು ಅನುಸರಿಸಬೇಕಾದ ಪ್ರಮುಖ ವಿಶ್ಲೇಷಣಾತ್ಮಕ ವಿಧಾನಗಳು ಮತ್ತು ಮಾಪನಗಳು (Metrics) ಇಲ್ಲಿವೆ:೧. ಸಾಂಪ್ರದಾಯಿಕವಲ್ಲದ ಪರ್ಯಾಯ ಆರ್ಥಿಕ ಮಾಪನಗಳು (Alternative Valuation Metrics)ಆದಾಯಕ್ಕೆ ಹೋಲಿಸಿದ ಮೌಲ್ಯೀಕರಣ (Price-to-Sales / P/S Ratio): ಲಾಭವಿಲ್ಲದಿರುವಾಗ ಕಂಪನಿಯ ಒಟ್ಟು ಮಾರುಕಟ್ಟೆ ಮೌಲ್ಯವನ್ನು (Market Cap) ಅದರ ವಾರ್ಷಿಕ ಆದಾಯಕ್ಕೆ ಹೋಲಿಸಲಾಗುತ್ತದೆ.
ಸೂತ್ರ: ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ಲಭ್ಯವಿರುವ同ವಲಯದ ಇತರ ಕಂಪನಿಗಳ P/S ಅನುಪಾತಕ್ಕಿಂತ ಐಪಿಒ ಬೆಲೆ ಸಮಂಜಸವಾಗಿದೆಯೇ ಎಂದು ನೋಡಬೇಕು.
ಸಾಫ್ಟ್ವೇರ್ ಮತ್ತು ಪ್ಲಾಟ್ಫಾರ್ಮ್ಗಳಿಗೆ EV/EBITDA ಅಥವಾ EV/Sales: ಸಂಸ್ಥೆಯ ಒಟ್ಟು ಮೌಲ್ಯವನ್ನು (Enterprise Value – EV) ಅದರ ವಹಿವಾಟಿಗೆ ಹೋಲಿಸಿ ನೋಡುವುದು.
ಗ್ರಾಹಕರ ಸ್ವಾಧೀನ ವೆಚ್ಚ ಮತ್ತು ಮೌಲ್ಯ (CAC vs LTV):CAC (Customer Acquisition Cost): ಒಬ್ಬ ಹೊಸ ಗ್ರಾಹಕನನ್ನು ಪಡೆಯಲು ಕಂಪನಿ ಎಷ್ಟು ವೆಚ್ಚ ಮಾಡುತ್ತಿದೆ?LTV (Lifetime Value): ಆ ಗ್ರಾಹಕನಿಂದ ಕಂಪನಿಗೆ ದೀರ್ಘಾವಧಿಯಲ್ಲಿ ಎಷ್ಟು ಆದಾಯ ಸಿಗುತ್ತದೆ?ನಿಯಮ: LTV ಪ್ರಮಾಣವು CAC ಗಿಂತ ಕನಿಷ್ಠ 3 ಪಟ್ಟು ಹೆಚ್ಚಿರಬೇಕು
ಐಪಿಒ (Initial Public Offering) ಮೂಲಕ ಶೇರು ಮಾರುಕಟ್ಟೆಗೆ ಪ್ರವೇಶಿಸುವುದು ಪ್ರತಿಯೊಂದು ಬೆಳೆಯುತ್ತಿರುವ ಕಂಪನಿಯ ಪಾಲಿಗೆ ಅತ್ಯಂತ ಪ್ರಮುಖ ಮೈಲಿಗಲ್ಲಾಗಿದೆ. ಐಪಿಒ ತರುವುದರಿಂದ ಕಂಪನಿಗಳಿಗೆ ದೊರೆಯುವ ಪ್ರಮುಖ ಆರ್ಥಿಕ ಮತ್ತು ವ್ಯೂಹಾತ್ಮಕ ಲಾಭಗಳು (Benefits) ಇಲ್ಲಿವೆ:
೧. ಬಡ್ಡಿ ರಹಿತ ಬೃಹತ್ ಬಂಡವಾಳ ಸಂಗ್ರಹ (Interest-Free Capital)
ಬ್ಯಾಂಕ್ಗಳಿಂದ ಸಾಲ ಪಡೆದರೆ ಸತತವಾಗಿ ಬಡ್ಡಿ (Interest) ಪಾವತಿಸಬೇಕಾಗುತ್ತದೆ. ಆದರೆ ಐಪಿಒ ಮೂಲಕ ಸಾರ್ವಜನಿಕರಿಂದ ಸಂಗ್ರಹಿಸುವ ಬಂಡವಾಳಕ್ಕೆ ಯಾವುದೇ ಬಡ್ಡಿ ಕಟ್ಟುವ ಅಗತ್ಯವಿರುವುದಿಲ್ಲ. ಈ ಹಣವನ್ನು ಕಂಪನಿಯು ತನ್ನ ಉದ್ಯಮ ವಿಸ್ತರಣೆ (Expansion), ಹೊಸ ಯಂತ್ರೋಪಕರಣಗಳ ಖರೀದಿ ಅಥವಾ ತಂತ್ರಜ್ಞಾನ ಅಭಿವೃದ್ಧಿಗೆ ಮುಕ್ತವಾಗಿ ಬಳಸಬಹುದು.
೨. ಹಳೆಯ ಸಾಲಗಳ ಮರುಪಾವತಿ (Debt Reduction)
ಬಹಳಷ್ಟು ಕಂಪನಿಗಳು ಐಪಿಒ ಮೂಲಕ ಬಂದ ಹಣವನ್ನು ತಮ್ಮ ಮೇಲಿರುವ ಹಳೆಯ ಬ್ಯಾಂಕ್ ಸಾಲಗಳನ್ನು ತೀರಿಸಲು ಬಳಸುತ್ತವೆ. ಇದರಿಂದ ಕಂಪನಿಯ ಬಡ್ಡಿ ಹೊರೆ ಕಡಿಮೆಯಾಗಿ, ಮುಂಬರುವ ತ್ರೈಮಾಸಿಕಗಳಲ್ಲಿ ನಿವ್ವಳ ಲಾಭ (Net Profit) ಮತ್ತು ಕಾರ್ಯಾಚರಣೆಯ ದಕ್ಷತೆ ಹೆಚ್ಚಾಗುತ್ತದೆ.
೩. ಬ್ರಾಂಡ್ ಮೌಲ್ಯ ಮತ್ತು ವಿಶ್ವಾಸಾರ್ಹತೆ ಹೆಚ್ಚಳ (Brand Value & Credibility)
ಶೇರು ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ (NSE/BSE) ಲಿಸ್ಟ್ ಆಗುವುದರಿಂದ ಕಂಪನಿಯ ಹೆಸರು ಮಾಧ್ಯಮಗಳಲ್ಲಿ ಮತ್ತು ಸಾರ್ವಜನಿಕರಲ್ಲಿ ವ್ಯಾಪಕವಾಗಿ ಪ್ರಚಾರ ಪಡೆಯುತ್ತದೆ. ‘ಸೆಬಿ’ (SEBI) ಯ ಕಟ್ಟುನಿಟ್ಟಿನ ನಿಯಮಗಳಿಗೆ ಒಳಪಡುವುದರಿಂದ, ಗ್ರಾಹಕರು, ಪೂರೈಕೆದಾರರು (Suppliers) ಮತ್ತು ಜಾಗತಿಕ ಸಂಸ್ಥೆಗಳಿಗೆ ಕಂಪನಿಯ ಮೇಲಿರುವ ವಿಶ್ವಾಸಾರ್ಹತೆ ಹೆಚ್ಚಾಗುತ್ತದೆ.
೪. ಆರಂಭಿಕ ಹೂಡಿಕೆದಾರರಿಗೆ ‘ಎಕ್ಸಿಟ್’ ಅವಕಾಶ (Exit Route for Early Investors)
ಕಂಪನಿ ಪ್ರಾರಂಭವಾದ ಹೊಸದರಲ್ಲಿ ಹಣ ಹೂಡಿಕೆ ಮಾಡಿದ್ದ ಸಾಹಸ ಬಂಡವಾಳಶಾಹಿಗಳು (Venture Capitalists) ಮತ್ತು ಪ್ರವರ್ತಕರು (Promoters) ತಮ್ಮ ಶೇರುಗಳನ್ನು ಸಾರ್ವಜನಿಕರಿಗೆ ಮಾರಿ (Offer for Sale – OFS) ಉತ್ತಮ ಲಾಭದೊಂದಿಗೆ ನಿರ್ಗಮಿಸಲು ಅಥವಾ ತಮ್ಮ ಪಾಲನ್ನು ಭಾಗಶಃ ನಗದೀಕರಿಸಿಕೊಳ್ಳಲು ಐಪಿಒ ಸಹಾಯ ಮಾಡುತ್ತದೆ.
೫. ಉದ್ಯೋಗಿಗಳಿಗೆ ESOPs ಮತ್ತು ಪ್ರತಿಭೆಗಳ ಆಕರ್ಷಣೆ (Employee Stock Options)
ಲಿಸ್ಟೆಡ್ ಕಂಪನಿಗಳು ತಮ್ಮ ಅತ್ಯುತ್ತಮ ಉದ್ಯೋಗಿಗಳಿಗೆ ಶೇರುಗಳನ್ನು (ESOPs) ನೀಡಬಹುದು. ಕಂಪನಿಯ ಶೇರು ಬೆಲೆ ಏರಿದಂತೆ ಉದ್ಯೋಗಿಗಳ ಸಂಪತ್ತೂ ಹೆಚ್ಚಾಗುವುದರಿಂದ, ದಕ್ಷ ಉದ್ಯೋಗಿಗಳನ್ನು ಕಂಪನಿಯಲ್ಲಿ ಉಳಿಸಿಕೊಳ್ಳಲು ಮತ್ತು ಹೊಸ ಪ್ರತಿಭೆಗಳನ್ನು ಆಕರ್ಷಿಸಲು ಇದು ಸಹಕಾರಿಯಾಗಿದೆ.
೬. ಭವಿಷ್ಯದಲ್ಲಿ ಸುಲಭವಾಗಿ ಹೆಚ್ಚುವರಿ ಬಂಡವಾಳ ಸಂಗ್ರಹ (Easier Future Fundraising)
ಒಮ್ಮೆ ಕಂಪನಿಯು ಶೇರು ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ನೋಂದಾಯಿಸಲ್ಪಟ್ಟರೆ, ಭವಿಷ್ಯದಲ್ಲಿ ಮತ್ತೆ ಬಂಡವಾಳ ಬೇಕಾದಾಗ ರೈಟ್ಸ್ ಇಶ್ಯೂ (Rights Issue), ಫಾಲೋ-ಆನ್ ಪಬ್ಲಿಕ್ ಆಫರ್ (FPO) ಅಥವಾ QIP (Qualified Institutional Placement) ಮೂಲಕ ಸುಲಭವಾಗಿ ಮತ್ತು ಕಡಿಮೆ ವೆಚ್ಚದಲ್ಲಿ ಹಣ ಸಂಗ್ರಹಿಸಬಹುದು.
ಖಾಸಗಿ ಕಂಪನಿಯೊಂದು ಸಾರ್ವಜನಿಕರಿಗೆ ಶೇರುಗಳನ್ನು ಮಾರಿ ಐಪಿಒ (Initial Public Offering) ತರಲು ಭಾರತೀಯ ಶೇರು ನಿಯಂತ್ರಣ ಪ್ರಾಧಿಕಾರವಾದ ‘ಸೆಬಿ’ (SEBI – Securities and Exchange Board of India) ವಿಧಿಸಿರುವ ಕಟ್ಟುನಿಟ್ಟಿನ ನಿಯಮಗಳನ್ನು ಪಾಲಿಸಬೇಕಾಗುತ್ತದೆ. ಜೊತೆಗೆ ಐಪಿಒ ಪ್ರಕ್ರಿಯೆಯು ಅತ್ಯಂತ ದುಬಾರಿಯಾಗಿದ್ದು, ಬೃಹತ್ ಪ್ರಮಾಣದ ವೆಚ್ಚಗಳನ್ನು ಒಳಗೊಂಡಿರುತ್ತದೆ.
ಅವುಗಳ ಸಂಪೂರ್ಣ ವಿವರ ಇಲ್ಲಿದೆ:
೧. ಕಂಪನಿಗಳು ಪಾಲಿಸಬೇಕಾದ ಪ್ರಮುಖ ಸೆಬಿ (SEBI) ನಿಯಮಾವಳಿಗಳು
ಸೆಬಿ ನಿಯಮಾವಳಿಗಳ (SEBI ICDR Regulations) ಪ್ರಕಾರ, ಕಂಪನಿಯು ಐಪಿಒಗೆ ಅರ್ಹತೆ ಪಡೆಯಲು ಮುಖ್ಯವಾಗಿ ಎರಡು ಮಾರ್ಗಗಳಿರುತ್ತವೆ:
ಅ) ಅರ್ಹತಾ ಮಾರ್ಗ (Profitability Route / Entry Norm I):
ಲಾಭದಲ್ಲಿರುವ ಸಾಂಪ್ರದಾಯಿಕ ಕಂಪನಿಗಳು ಈ ಕೆಳಗಿನ ಷರತ್ತುಗಳನ್ನು ಪೂರೈಸಬೇಕು:
ನಿವ್ವಳ ಭೌತಿಕ ಆಸ್ತಿಗಳು (Net Tangible Assets): ಕಳೆದ ಸತತ 3 ವರ್ಷಗಳಲ್ಲಿ ಕಂಪನಿಯು ಕನಿಷ್ಠ ₹3 ಕೋಟಿ ಮೌಲ್ಯದ ನಿವ್ವಳ ಆಸ್ತಿಯನ್ನು ಹೊಂದಿರಬೇಕು.
ಸಾಸಿರ ಕಾರ್ಯಾಚರಣೆಯ ಲಾಭ (Operating Profit): ಕಳೆದ 3 ವರ್ಷಗಳ ಪೈಕಿ ಕನಿಷ್ಠ 2 ವರ್ಷಗಳಲ್ಲಿ ಕಂಪನಿಯು ₹15 ಕೋಟಿ ಗಿಂತ ಹೆಚ್ಚಿನ ಸರಾಸರಿ ಆಪರೇಟಿಂಗ್ ಲಾಭ ಗಳಿಸಿರಬೇಕು.
ನಿವ್ವಳ ಮೌಲ್ಯ (Net Worth): ಕಳೆದ 3 ವರ್ಷಗಳ ಪ್ರತಿ ವರ್ಷದಲ್ಲೂ ಕಂಪನಿಯ ನಿವ್ವಳ ಮೌಲ್ಯ ಕನಿಷ್ಠ ₹1 ಕೋಟಿ ಇರಬೇಕು.
ಆ) ಕ್ಯೂಐಬಿ ಪರ್ಯಾಯ ಮಾರ್ಗ (QIB Route / Entry Norm II):
ಒಂದು ವೇಳೆ ಕಂಪನಿಯು ನಷ್ಟದಲ್ಲಿದ್ದರೆ ಅಥವಾ ಮೇಲಿನ ಲಾಭದ ಷರತ್ತುಗಳನ್ನು ಪೂರೈಸದಿದ್ದರೆ (ಉದಾ: ನವಯುಗದ ತಂತ್ರಜ್ಞಾನ ಸ್ಟಾರ್ಟ್ಅಪ್ಗಳು – Zomato, Paytm):
ಕಂಪನಿಯು ತನ್ನ ಐಪಿಒ ಶೇರುಗಳ ಪೈಕಿ ಕನಿಷ್ಠ 75% ಭಾಗವನ್ನು ಅರ್ಹತಾ ಸಂಸ್ಥೆಯ ಬಂಡವಾಳ ಹೂಡಿಕೆದಾರರಿಗೆ (QIB – Qualified Institutional Buyers) ಕಡ್ಡಾಯವಾಗಿ ಹಂಚಿಕೆ ಮಾಡಬೇಕು. QIB ಗಳು ಹೂಡಿಕೆ ಮಾಡಲು ಮುಂದೆ ಬಂದರೆ ಮಾತ್ರ ಅಂತಹ ನಷ್ಟದಲ್ಲಿರುವ ಕಂಪನಿಗಳ ಐಪಿಒಗೆ ಸೆಬಿ ಅನುಮತಿ ನೀಡುತ್ತದೆ.
ಇತರ ಪ್ರಮುಖ ಸೆಬಿ ನಿಯಮಗಳು:
ಕಿರು ಪ್ರವರ್ತಕರ ಪಾಲು (Promoter’s Contribution & Lock-in): ಐಪಿಒ ನಂತರ ಕಂಪನಿಯ ಪ್ರವರ್ತಕರು (Promoters) ಕನಿಷ್ಠ 20% ಶೇರು ಪಾಲನ್ನು ತಮ್ಮ ಬಳಿಯೇ ಇರಿಸಿಕೊಳ್ಳಬೇಕು. ಈ 20% ಪಾಲು 1 ರಿಂದ 3 ವರ್ಷಗಳವರೆಗೆ ಮಾರಾಟ ಮಾಡಲಾಗದ ‘ಲಾಕ್-ಇನ್’ (Lock-in) ಅವಧಿಗೆ ಒಳಪಟ್ಟಿರುತ್ತದೆ.
ಕನಿಷ್ಠ ಸಾರ್ವಜನಿಕ ಕೊಡುಗೆ (Minimum Public Shareholding): ಕಂಪನಿಯು ಐಪಿಒ ಮೂಲಕ ಕನಿಷ್ಠ 10% ರಿಂದ 25% ರಷ್ಟು ಶೇರುಗಳನ್ನು ಸಾರ್ವಜನಿಕರಿಗೆ ಬಿಟ್ಟುಕೊಡಬೇಕು.
DRHP ಮತ್ತು ಆಡಿಟಿಂಗ್: ಕಂಪನಿಯು ಕಳೆದ 3 ವರ್ಷಗಳ ಸಂಪೂರ್ಣ ಆಡಿಟ್ ಮಾಡಿದ ಹಣಕಾಸು ವರದಿಯೊಂದಿಗೆ DRHP (Draft Red Herring Prospectus) ವರದಿಯನ್ನು ಸೆಬಿಗೆ ಸಲ್ಲಿಸಿ ಅನುಮೋದನೆ ಪಡೆಯಬೇಕು.
೨. ಐಪಿಒ ತರಲು ಕಂಪನಿಗೆ ತಗುಲುವ ಪ್ರಮುಖ ವೆಚ್ಚಗಳು (Costs of IPO)
ಐಪಿಒ ಪ್ರಕ್ರಿಯೆಗೆ ಒಟ್ಟು ಸಂಗ್ರಹಿಸುವ ಬಂಡವಾಳದ ಸುಮಾರು 3% ರಿಂದ 8% ರಷ್ಟು ಹಣ ವೆಚ್ಚವಾಗುತ್ತದೆ. ಬೃಹತ್ ಐಪಿಒಗಳಿಗೆ ಕೋಟ್ಯಂತರ ರೂಪಾಯಿ ವೆಚ್ಚವಾಗುತ್ತದೆ.
ವೆಚ್ಚದ ಪ್ರಕಾರ (Cost Component) ವಿವರಣೆ (Description)
೧. ಮರ್ಚಿಂಟ್ ಬ್ಯಾಂಕರ್ಸ್ ಶುಲ್ಕ (Investment Banker / Lead Manager Fees) ಐಪಿಒ ಪ್ರಕ್ರಿಯೆಯನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ನಿರ್ವಹಿಸುವ ಇನ್ವೆಸ್ಟ್ಮೆಂಟ್ ಬ್ಯಾಂಕುಗಳಿಗೆ ಪಾವತಿಸುವ ಶುಲ್ಕ. ಇದು ಒಟ್ಟು ಐಪಿಒ ಮೊತ್ತದ 1.5% ರಿಂದ 3% ಇರುತ್ತದೆ.
೨. ಶೇರು ಮಾರಾಟ ಆಯೋಗ (Underwriting & Brokerage Commission) ಶೇರುಗಳನ್ನು ಸಾರ್ವಜನಿಕರಿಗೆ ಮಾರಾಟ ಮಾಡಲು ಸಹಾಯ ಮಾಡುವ ಬ್ರೋಕರ್ಗಳು ಮತ್ತು ಸಿಂಡಿಕೇಟ್ ಮೆಂಬರ್ಗಳಿಗೆ ನೀಡುವ ಕಮಿಷನ್.
೩. ಕಾನೂನು ಮತ್ತು ಆಡಿಟಿಂಗ್ ವೆಚ್ಚ (Legal & Audit Fees) ಕಂಪನಿಯ ಹಣಕಾಸು ಪರಿಶೀಲನೆ ನಡೆಸುವ ಆಡಿಟರ್ಗಳು ಮತ್ತು ಸೆಬಿ ನಿಯಮಾವಳಿಗಳಿಗೆ ದಾಖಲೆ ಸಿದ್ಧಪಡಿಸುವ ಕಾರ್ಪೊರೇಟ್ ವಕೀಲರ ಶುಲ್ಕ.
೪. ನಿಯಂತ್ರಕ ಮತ್ತು ಎಕ್ಸ್ಚೇಂಜ್ ಶುಲ್ಕ (SEBI & ROC / Exchange Fees) ಸೆಬಿ (SEBI), ಶೇರು ಮಾರುಕಟ್ಟೆಗಳು (NSE/BSE), ಮತ್ತು ಎನ್ಎಸ್ಡಿಎಲ್/ಸಿಡಿಎಸ್ಎಲ್ (NSDL/CDSL) ಗೆ ಪಾವತಿಸಬೇಕಾದ ಅಧಿಕೃತ ನೋಂದಣಿ ಶುಲ್ಕ.
೫. ರಿಜಿಸ್ಟ್ರಾರ್ ಮತ್ತು ಡಿಪಿ ಶುಲ್ಕ (Registrar Fees) ಅರ್ಜಿಗಳನ್ನು ಪ್ರಕ್ರಿಯೆಗೊಳಿಸಿ ಶೇರು ಹಂಚಿಕೆ (Allotment) ನಿರ್ವಹಿಸುವ ಸಂಸ್ಥೆಗಳಿಗೆ (ಉದಾ: Link Intime, KFintech) ನೀಡುವ ಶುಲ್ಕ.
೬. ಜಾಹೀರಾತು ಮತ್ತು ಪ್ರಚಾರ ವೆಚ್ಚ (Marketing & PR Costs) ಐಪಿಒ ಬಗ್ಗೆ ಪ್ರಚಾರ ಮಾಡಲು, ಪತ್ರಿಕಾಗೋಷ್ಠಿ, ಟಿವಿ/ಡಿಜಿಟಲ್ ಜಾಹೀರಾತು ಮತ್ತು ರೋಡ್ಶೋಗಳಿಗೆ (Roadshows) ತಗುಲುವ ವೆಚ್ಚ.
ಸಾರಾಂಶ:
ಐಪಿಒ ತರುವುದು ಕಂಪನಿಗೆ ಬಡ್ಡಿ ರಹಿತ ಬಂಡವಾಳ ತಂದುಕೊಟ್ಟರೂ, ಸೆಬಿಯ ಕಟ್ಟುನಿಟ್ಟಿನ ನಿಯಮಾವಳಿಗಳನ್ನು ಪಾಲಿಸುವುದು ಮತ್ತು ಆರಂಭಿಕ ಪ್ರಕ್ರಿಯೆಯ ಕೋಟ್ಯಂತರ ರೂಪಾಯಿಗಳ ವೆಚ್ಚವನ್ನು ಭರಿಸುವುದು ಅತ್ಯಗತ್ಯ.
==============