ದಶಕಗಳಿಂದಲೂ ಭಾರತೀಯ ಮಧ್ಯಮ ವರ್ಗದ ನೆಚ್ಚಿನ ಏಕೈಕ ಹೂಡಿಕೆ ಎಂದರೆ ಅದು ಫಿಕ್ಸ್ಡ್ ಡೆಪಾಸಿಟ್.
ಬೋನಸ್ ಬಂತೇ? FD ಮಾಡಿ.
ನಿವೃತ್ತಿಯ ಹಣ ಸಿಕ್ಕಿತೇ? FD ಹಾಕಿ.
ಸ್ವಲ್ಪ ಹೆಚ್ಚುವರಿ ಹಣ ಉಳಿಯಿತೇ? FD ಯಲ್ಲಿಡಿ.
ನಮ್ಮ ಪೋಷಕರು FDಗಳನ್ನು ಇಷ್ಟೊಂದು ನಂಬಲು ಕಾರಣವಿತ್ತು—ಷೇರು ಮಾರುಕಟ್ಟೆ ನೀಡಲಾಗದ ಖಾತರಿಯಾದ ಆದಾಯ ಮತ್ತು ಸುರಕ್ಷತೆಯನ್ನು ಇವು ನೀಡುತ್ತಿದ್ದವು.
ಆದರೆ, ಭಾರತೀಯರ ಉಳಿತಾಯದ ಅಭ್ಯಾಸದಲ್ಲಿ ಈಗೊಂದು ಕುತೂಹಲಕಾರಿ ಬದಲಾವಣೆ ಕಾಣಿಸಿಕೊಳ್ಳುತ್ತಿದೆ.
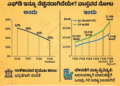
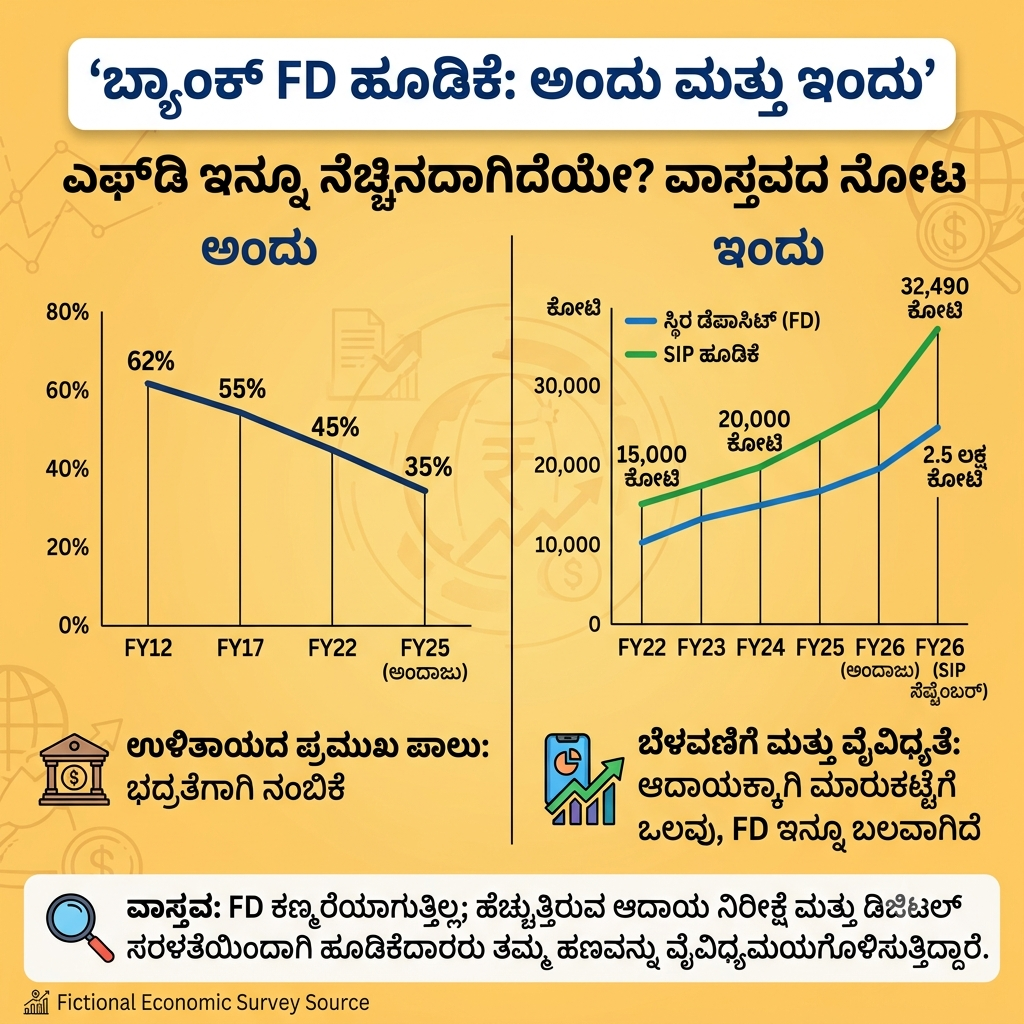
ಆರ್ಥಿಕ ಸಮೀಕ್ಷೆ (Economic Survey) 2025–26 ರ ಪ್ರಕಾರ, 2011-12ರ ಹಣಕಾಸು ವರ್ಷದಲ್ಲಿ ದೇಶದ ಶೇ. 58 ಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ವಾರ್ಷಿಕ ಕೌಟುಂಬಿಕ ಆರ್ಥಿಕ ಉಳಿತಾಯವು ಬ್ಯಾಂಕ್ ಡೆಪಾಸಿಟ್ಗಳ ರೂಪದಲ್ಲೇ ಇತ್ತು. ಆದರೆ, 2024-25ರ ಹಣಕಾಸು ವರ್ಷದ ವೇಳೆಗೆ ಈ ಪಾಲು ಶೇ. 35 ಕ್ಕೆ ಕುಸಿದಿದೆ.
ಮತ್ತೊಂದೆಡೆ, ಭಾರತೀಯರು ಸೆಪ್ಟೆಂಬರ್ 2026 ಒಂದರಲ್ಲೇ SIP ಗಳ ಮೂಲಕ ದಾಖಲೆಯ ₹32,490 ಕೋಟಿಯನ್ನು ಹೂಡಿಕೆ ಮಾಡಿದ್ದಾರೆ!
ಹಾಗಾದರೆ ಬದಲಾಗುತ್ತಿರುವುದಾದರೂ ಏನು?
ಜನರು ಹೆಚ್ಚಿನ ಆದಾಯದ ಬೆನ್ನತ್ತಿದ್ದಾರೆ:
ದೀರ್ಘಾವಧಿಯಲ್ಲಿ ಷೇರು ಮಾರುಕಟ್ಟೆಯು ಎರಡಂಕಿ (double-digit) ಆದಾಯ ನೀಡುವ ಸಾಧ್ಯತೆ ಇರುವಾಗ, ಶೇ. 6–7 ರಷ್ಟು ಬಡ್ಡಿ ನೀಡುವ FD ಅಷ್ಟೇನೂ ಆಕರ್ಷಕವಾಗಿ ಕಾಣಿಸುತ್ತಿಲ್ಲ. (ಖಂಡಿತ, ಇದರಲ್ಲಿ ಹಣ ಕಳೆದುಕೊಳ್ಳುವ ಅಪಾಯವೂ ಇದ್ದೇ ಇದೆ).
ಹಣದುಬ್ಬರ ಮತ್ತು ತೆರಿಗೆಗಳು FD ಆದಾಯವನ್ನು ತಿಂದುಹಾಕುತ್ತಿವೆ:
ಶೇ. 6.5 ಬಡ್ಡಿ ನೀಡುವ FD ನೋಡಲು ಒಳ್ಳೆಯದಾಗಿ ಕಾಣಿಸಬಹುದು. ಆದರೆ, ಬಡ್ಡಿಯ ಮೇಲೆ ಆದಾಯ ತೆರಿಗೆ ಪಾವತಿಸಿ, ಹಣದುಬ್ಬರವನ್ನೂ ಲೆಕ್ಕಹಾಕಿದ ನಂತರ ನಿಮ್ಮ ಹಣದ ನೈಜ ಖರೀದಿ ಸಾಮರ್ಥ್ಯದ ಬೆಳವಣಿಗೆ ತೀರಾ ಕಡಿಮೆಯಾಗಿರುತ್ತದೆ.
ಹೂಡಿಕೆ ಮಾಡುವುದು ಈಗ ತೀರಾ ಸರಳವಾಗಿದೆ:
ಹಿಂದೆ ಷೇರುಗಳನ್ನು ಅಥವಾ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳನ್ನು ಖರೀದಿಸಲು ಸಾಕಷ್ಟು ಶ್ರಮ ಬೇಕಿತ್ತು. ಇಂದು ಯಾರೇ ಆದರೂ ತಮ್ಮ ಮೊಬೈಲ್ ಮೂಲಕವೇ ಕೆಲವೇ ನಿಮಿಷಗಳಲ್ಲಿ ₹500 ರ SIP ಯನ್ನು ಪ್ರಾರಂಭಿಸಬಹುದು.
ಯುವ ಪೀಳಿಗೆಯ ಆಲೋಚನೆಯೇ ಬೇರೆ:
ನಮ್ಮ ಪೋಷಕರು ಪ್ರಮುಖವಾಗಿ ತಮ್ಮ ಉಳಿತಾಯವನ್ನು ರಕ್ಷಿಸಿಕೊಳ್ಳುವುದರ ಮೇಲಷ್ಟೇ ಗಮನ ಹರಿಸುತ್ತಿದ್ದರು. ಆದರೆ ಇಂದಿನ ಹೂಡಿಕೆದಾರರು ತಮ್ಮ ಉಳಿತಾಯ ಬೆಳೆದು ಸಂಪತ್ತು ಸೃಷ್ಟಿಯಾಗಬೇಕೆಂದು ಬಯಸುತ್ತಾರೆ.
ಹಣಕಾಸಿನ ಜಾಗೃತಿ, ಸೋಶಿಯಲ್ ಮೀಡಿಯಾ ಮತ್ತು ಸುಲಭವಾಗಿ ಸಿಗುವ ಹೂಡಿಕೆ ವೇದಿಕೆಗಳು ಈ ಬದಲಾವಣೆಯನ್ನು ಇನ್ನಷ್ಟು ವೇಗಗೊಳಿಸಿವೆ.
ಆದರೆ ಇಲ್ಲೊಂದು ಕುತೂಹಲಕಾರಿ ಟ್ವಿಸ್ಟ್ ಇದೆ!
FDಗಳು ಪೂರ್ತಿಯಾಗಿ ಕಣ್ಮರೆಯಾಗುತ್ತಿಲ್ಲ!
ಆರ್ಬಿಐ (RBI) ಡೇಟಾ ಪ್ರಕಾರ, ಮಾರ್ಚ್ 2022 ರಲ್ಲಿ ಒಟ್ಟು ಬ್ಯಾಂಕ್ ಡೆಪಾಸಿಟ್ಗಳಲ್ಲಿ ಟರ್ಮ್ ಡೆಪಾಸಿಟ್ಗಳ ಪಾಲು ಶೇ. 55.2 ರಷ್ಟಿತ್ತು, ಅದು ಮಾರ್ಚ್ 2026 ರ ವೇಳೆಗೆ ಶೇ. 61.6 ಕ್ಕೆ ಏರಿಕೆಯಾಗಿದೆ.
ಆದ್ದರಿಂದ ಭಾರತೀಯರು FDಗಳನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ಬಿಡುತ್ತಿಲ್ಲ. ಬದಲಾಗಿ, ತಮ್ಮ ಹಣವನ್ನು ವಿವಿಧ ಹೂಡಿಕೆ ಆಯ್ಕೆಗಳಲ್ಲಿ ಹಂಚಿಕೆ (Diversify) ಮಾಡುತ್ತಿದ್ದಾರೆ.
ಅಸಲಿ ಕಥೆಯೇ ಇದು.
ಭಾರತವು ಕೇವಲ ‘ಹಣ ಉಳಿಸುವ’ ಸಂಸ್ಕೃತಿಯಿಂದ ‘ಹಣ ಹೂಡಿಕೆ ಮಾಡುವ’ ಸಂಸ್ಕೃತಿಯತ್ತ ನಿಧಾನವಾಗಿ ಹೆಜ್ಜೆ ಇಡುತ್ತಿದೆ.
ಇದು ಒಳ್ಳೆಯ ಬದಲಾವಣೆಯೇ ಎಂಬುದು ಜನರು ತಾವು ತೆಗೆದುಕೊಳ್ಳುತ್ತಿರುವ ಆಪತ್ತುಗಳನ್ನು (Risks) ಎಷ್ಟು ಚೆನ್ನಾಗಿ ಅರ್ಥಮಾಡಿಕೊಳ್ಳುತ್ತಾರೆ ಎಂಬುದರ ಮೇಲೆ ಆಧಾರಪಟ್ಟಿರುತ್ತದೆ.
ಏಕೆಂದರೆ, ಷೇರು ಮಾರುಕಟ್ಟೆ ಎಂದಿಗೂ ನೀಡಲಾಗದ ಒಂದು ವಿಷಯವನ್ನು FD ನೀಡುತ್ತದೆ:
ಪ್ರತಿ ಬೆಳಿಗ್ಗೆ ನಿಮ್ಮ ಪೋರ್ಟ್ಫೋಲಿಯೊವನ್ನು ಪರಿಶೀಲಿಸುವ ಅಗತ್ಯವಿಲ್ಲದೇ ನೆಮ್ಮದಿಯಿಂದ ನಿದ್ರಿಸುವ ಸಾಮರ್ಥ್ಯ! 😄
ನೀವಿನ್ನೂ FDಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುತ್ತಿದ್ದೀರಾ, ಅಥವಾ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳು ಮತ್ತು ಷೇರುಗಳು FDಗಳನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ಬದಲಾಯಿಸಿವೆಯೇ?
FDಗಳ ಮೇಲಿನ ಸಾಲದಲ್ಲಿ ತೀವ್ರ ಏರಿಕೆ:
ಸೆಪ್ಟೆಂಬರ್ 2026 ರಲ್ಲಿ ಫಿಕ್ಸ್ಡ್ ಡೆಪಾಸಿಟ್ಗಳ ಮೇಲಿನ ಸಾಲವು ವಾರ್ಷಿಕವಾಗಿ ಶೇ. 53.3 ರಷ್ಟು ಹೆಚ್ಚಾಗಿದ್ದು ₹2.17 ಲಕ್ಷ ಕೋಟಿಗೆ ತಲುಪಿದೆ. ಇದು ಡೆಪಾಸಿಟ್ ಆಧಾರಿತ ಸಾಲಗಳಿಗೆ ಇರುವ ಬೇಡಿಕೆಯನ್ನು ತೋರಿಸುತ್ತದೆ.
=================
ಬ್ಯಾಂಕ್ ಆಫ್ ಇಂಡಿಯಾ (BOI) ಸ್ಟಾರ್ ಅಕ್ಷಯ್ ಫಿಕ್ಸ್ಡ್ ಡೆಪಾಸಿಟ್ ಮೂಲಕ ನಿಮ್ಮ ಉಳಿತಾಯಕ್ಕೆ ಇನ್ನಷ್ಟು ಬೆಳೆಯುವ ಶಕ್ತಿಯನ್ನು ನೀಡಿ.
500 ದಿನಗಳ ಅವಧಿಗೆ ವಾರ್ಷಿಕ ಶೇ. 7.50% ರವರೆಗೆ ಆಕರ್ಷಕ ಬಡ್ಡಿ ದರಗಳನ್ನು ಆನಂದಿಸಿ, ಜತೆಗೆ ಹಿರಿಯ ನಾಗರಿಕರು ಮತ್ತು ಸುಪರ್ ಹಿರಿಯ ನಾಗರಿಕರಿಗೆ ವಿಶೇಷ ಸೌಲಭ್ಯಗಳನ್ನು ಪಡೆಯಿರಿ.
ಕಾಲ್ ಮಾಡಬಹುದಾದ (Callable) ಡೆಪಾಸಿಟ್ಗಳ ಮೇಲೆ ಫಿಕ್ಸ್ಡ್ ಡೆಪಾಸಿಟ್ ಆಧಾರಿತ ಸಾಲ ಮತ್ತು ಅವಧಿಗೂ ಮುನ್ನ ಹಣ ಹಿಂಪಡೆಯುವ ಸೌಲಭ್ಯ ಲಭ್ಯವಿದೆ.
ಹೆಚ್ಚಿನ ಆತ್ಮವಿಶ್ವಾಸದೊಂದಿಗೆ ನಿಮ್ಮ ಉಳಿತಾಯವನ್ನು ಬೆಳೆಸಲು ಸರಳವಾದ ಹಾದಿ.
‘Omni Neo’ ಮೊಬೈಲ್ ಆಪ್ ಮೂಲಕ ಅಥವಾ ನಿಮ್ಮ ಹತ್ತಿರದ ಶಾಖೆಗೆ ಭೇಟಿ ನೀಡಿ ಡೆಪಾಸಿಟ್ ಪ್ರಾರಂಭಿಸಿ.
ಶೇ. 30 ರ ತೆರಿಗೆ ಹಂತದಲ್ಲಿರುವ (Tax slab) ವ್ಯಕ್ತಿಗೆ ಶೇ. 7 ರ ಫಿಕ್ಸ್ಡ್ ಡೆಪಾಸಿಟ್ನಿಂದ ತೆರಿಗೆಯ ನಂತರ ಸುಮಾರು ಶೇ. 4.9 ರಷ್ಟು ಮಾತ್ರ ಬಡ್ಡಿ ಉಳಿಯುತ್ತದೆ.
ಹಣದುಬ್ಬರ ಶೇ. 5 ರಷ್ಟಿದ್ದರೆ, ಬ್ಯಾಂಕ್ ಸ್ಟೇಟ್ಮೆಂಟ್ನಲ್ಲಿ ಲಾಭ ಕಂಡರೂ ಸಹ ನಿಮ್ಮ ಹಣದ ಖರೀದಿ ಸಾಮರ್ಥ್ಯವು ಸ್ವಲ್ಪ ಕಡಿಮೆಯಾಗಿರುತ್ತದೆ.
FD ರಸೀದಿಯಲ್ಲಿ ಮುದ್ರಿಸಲಾದ ಸಂಖ್ಯೆಯು ಬಡ್ಡಿದರವಾದರೆ; ತೆರಿಗೆ ಮತ್ತು ಹಣದುಬ್ಬರದ ನಂತರ ನಿಮ್ಮ ಕೈಗೆ ಸಿಗುವುದೇ ನಿಜವಾದ ಆದಾಯ.
===========
ಬ್ಯಾಂಕ್ ಫಿಕ್ಸೆಡ್ ಡೆಪಾಸಿಟ್ (FD) ಎನ್ನುವುದು ದಶಕಗಳಿಂದಲೂ ಭಾರತೀಯ ಮಧ್ಯಮ ವರ್ಗದ ಅತ್ಯಂತ ವಿಶ್ವಾಸಾರ್ಹ ಹಾಗೂ ಸುರಕ್ಷಿತ ಹೂಡಿಕೆ ಸಾಧನವಾಗಿದೆ. ಷೇರು ಮಾರುಕಟ್ಟೆಯ ಏರಿಳಿತಗಳ ಭಯವಿಲ್ಲದೆ, ಹೂಡಿಕೆ ಮಾಡಿದ ಹಣಕ್ಕೆ ಖಚಿತವಾದ ಆದಾಯವನ್ನು ಬಯಸುವವರಿಗೆ ಇದು ಪ್ರಮುಖ ಆಯ್ಕೆಯಾಗಿದೆ.
ಬ್ಯಾಂಕ್ ಎಫ್ಡಿ ಏಕೆ ಮುಖ್ಯ ಮತ್ತು ಇದು ಯಾರಿಗೆ ಹೆಚ್ಚು ಅಗತ್ಯ ಎಂಬುದರ ವಿವರವಾದ ವಿಶ್ಲೇಷಣೆ ಇಲ್ಲಿದೆ:
ಬ್ಯಾಂಕ್ ಎಫ್ಡಿ ಏಕೆ ಮುಖ್ಯ? (ಪ್ರಮುಖ ಪ್ರಯೋಜನಗಳು)
ಬಂಡವಾಳದ ಸಂಪೂರ್ಣ ಸುರಕ್ಷತೆ (Capital Safety):
ಷೇರು ಮಾರುಕಟ್ಟೆ ಅಥವಾ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳಂತೆ ಮಾರುಕಟ್ಟೆಯ ಏರಿಳಿತಗಳ (Market Risks) ಅಪಾಯ ಎಫ್ಡಿಯಲ್ಲಿ ಇರುವುದಿಲ್ಲ. ಡಿಐಜಿಜಿಸಿ (DICGC – Deposit Insurance and Credit Guarantee Corporation) ಅಡಿಯಲ್ಲಿ ಪ್ರತಿಯೊಬ್ಬ ಡೆಪಾಸಿಟರ್ಗೆ ಬ್ಯಾಂಕಿನಲ್ಲಿರುವ ₹5 ಲಕ್ಷದವರೆಗೆ (ಅಸಲು ಮತ್ತು ಬಡ್ಡಿ ಸೇರಿ) ಸಂಪೂರ್ಣ ವಿಮಾ ರಕ್ಷಣೆ ಸಿಗುತ್ತದೆ.
ಖಚಿತ ಆದಾಯ (Guaranteed Returns):
ಎಫ್ಡಿ ಖಾತೆ ತೆರೆಯುವಾಗಲೇ ಬ್ಯಾಂಕ್ ನಿಮಗೆ ಬಡ್ಡಿದರವನ್ನು (Interest Rate) ನಿಗದಿಪಡಿಸುತ್ತದೆ. ಮಾರುಕಟ್ಟೆ ಎಷ್ಟೇ ಕುಸಿದರೂ ನಿಮಗೆ ಸಿಗಬೇಕಾದ ಬಡ್ಡಿಯಲ್ಲಿ ಯಾವುದೇ ವ್ಯತ್ಯಾಸವಾಗುವುದಿಲ್ಲ.
ತುರ್ತು ನಗದು ಲಭ್ಯತೆ (Liquidity & Loan Facility):
ತುರ್ತು ಸಂದರ್ಭದಲ್ಲಿ ಹಣದ ಅಗತ್ಯವಿದ್ದಾಗ, ಎಫ್ಡಿಯನ್ನು ಅವಧಿಗೂ ಮುನ್ನವೇ ಹಿಂಪಡೆಯಬಹುದು (Premature Withdrawal). ಅಲ್ಲದೆ, ಎಫ್ಡಿಯನ್ನು ಮುರಿಯದೆ ಅದರ ಮೇಲೆಯೇ ಶೇ. 90 ರವರೆಗೆ ಕಡಿಮೆ ಬಡ್ಡಿದರದಲ್ಲಿ ಸಾಲ ಪಡೆದುಕೊಳ್ಳುವ (Loan Against FD) ಸೌಲಭ್ಯವಿರುತ್ತದೆ.
ಹಿರಿಯ ನಾಗರಿಕರಿಗೆ ವಿಶೇಷ ಲಾರಿ (Higher Rates for Seniors):
ಸಾಮಾನ್ಯ ಗ್ರಾಹಕರಿಗಿಂತ ಹಿರಿಯ ನಾಗರಿಕರಿಗೆ (Senior Citizens) ಶೇ. 0.50 ರಷ್ಟು ಹೆಚ್ಚಿನ ಬಡ್ಡಿ ದೊರೆಯುವುದರಿಂದ, ಇದು ನಿವೃತ್ತರಾದವರಿಗೆ ಅತ್ಯಂತ ನೆರವIs ಾಗುವ ಯೋಜನೆಯಾಗಿದೆ.
ಬ್ಯಾಂಕ್ ಎಫ್ಡಿ ಯಾರಿuಗೆ ಅಗತ್ಯ? (ಯಾರು ಹೂಡಿಕೆ ಮಾಡಬೇಕು?)
ನಿವೃತ್ತರು ಮತ್ತು ಹಿರಿಯ ನಾಗರಿಕರು (Retirees & Seniors):
ಉದ್ಯೋಗದಿಂದ ನಿವೃತ್ತರಾದ ಮೇಲೆ ಸ್ಥಿರ ಆದಾಯಕ್ಕಾಗಿ (Regular Monthly/Quarterly Income) ಬದುಕಿನ ಭದ್ರತೆಗೆ ಎಫ್ಡಿ ಅತ್ಯಂತ ಅವಶ್ಯಕ.
ಅಲ್ಪಾವಧಿಯ ಗುರಿ ಹೊಂದಿರುವವರು (Short-Term Goals):
ಮುಂದಿನ 1 ರಿಂದ 3 ವರ್ಷಗಳಲ್ಲಿ ಕಾರು ಖರೀದಿಸಲು, ಮದುವೆಗೆ, ಅಥವಾ ಮಕ್ಕಳ ವಿದ್ಯಾಭ್ಯಾಸಕ್ಕಾಗಿ ಹಣ ಬೇಕಿರುವವರು ಷೇರು ಮಾರುಕಟ್ಟೆಯ ಅಪಾಯಕ್ಕೆ ಕೈಹಾಕದೆ ಎಫ್ಡಿಯಲ್ಲಿ ಹಣವಿಡುವುದು ಸುರಕ್ಷಿತ.
ತುರ್ತು ನಿಧಿ (Emergency Fund) ನಿರ್ಮಿಸುವವರು:
ಯಾವುದೇ ಅನಿರೀಕ್ಷಿತ ಸಂದರ್ಭಗಳನ್ನು (ಉದಾಹರಣೆಗೆ: ಆರೋಗ್ಯ ಸಮಸ್ಯೆ, ಉದ್ಯೋಗ ನಷ್ಟ) ಎದುರಿಸಲು 3 ರಿಂದ 6 ತಿಂಗಳ ಖರ್ಚಿನ ಹಣವನ್ನು ಸುಲಭವಾಗಿ ಡ್ರಾ ಮಾಡಿಕೊಳ್ಳಲು ಅನುಕೂಲವಾಗುವಂತೆ ಎಫ್ಡಿಯಲ್ಲಿ ಇಡಬೇಕು.
ಮಾರುಕಟ್ಟೆ ಅಪಾಯವನ್ನು ಬಯಸದವರು (Risk-Averse Investors):
ತಮ್ಮ ಕಷ್ಟಪಟ್ಟು ಸಂಪಾದಿಸಿದ ಹಣದಲ್ಲಿ ನಷ್ಟವನ್ನು ನೋಡಲು ಇಷ್ಟಪಡದವರು ಹಾಗೂ ಮನಸ್ಸಿನ ನೆಮ್ಮದಿಯನ್ನು ಬಯಸುವ ಸಾಂಪ್ರದಾಯಿಕ ಹೂಡಿಕೆದಾರರಿಗೆ ಇದು ಅತ್ಯುತ್ತಮವಾಗಿದೆ.
ನೆನಪಿನಲ್ಲಿಡಬೇಕಾದ ಅಂಶ :
ಎಫ್ಡಿ ಸುರಕ್ಷಿತವಾಗಿದ್ದರೂ, ಹಣದುಬ್ಬರ (Inflation) ಮತ್ತು ಆದಾಯ ತೆರಿಗೆಯನ್ನು (Tax) ಲೆಕ್ಕ ಹಾಕಿದಾಗ ಬರುವ ನಿವ್ವಳ ಲಾಭವು (Real Return) ಕೆಲವೊಮ್ಮೆ ಕಡಿಮೆಯಾಗಬಹುದು. ಆದ್ದರಿಂದ ನಿಮ್ಮ ಒಟ್ಟು ಉಳಿತಾಯದ ಸ್ವಲ್ಪ ಭಾಗವನ್ನು ಎಫ್ಡಿಯಲ್ಲಿ (ಸುರಕ್ಷತೆಗಾಗಿ) ಹಾಗೂ ಮತ್ತಷ್ಟು ಭಾಗವನ್ನು ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳಂತಹ (ಸಂಪತ್ತು ವೃದ್ಧಿಗಾಗಿ) ಆಯ್ಕೆಗಳಲ್ಲಿ ಹಂಚಿಕೆ ಮಾಡುವುದು (Diversification) ಉತ್ತಮ ತಂತ್ರವಾಗಿದೆ.
==================