ಮ್ಯೂಚುವಲ್ ಫಂಡ್ (Mutual Fund) ಎಂದರೇನು, ಅದರಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವ ವಿಧಾನಗಳು ಮತ್ತು ಇರುವ ಅಪಾಯಗಳ (Risks) ಕುರಿತು ಸಮಗ್ರ ಮಾಹಿತಿ ಇಲ್ಲಿದೆ:
1. ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಎಂದರೇನು?
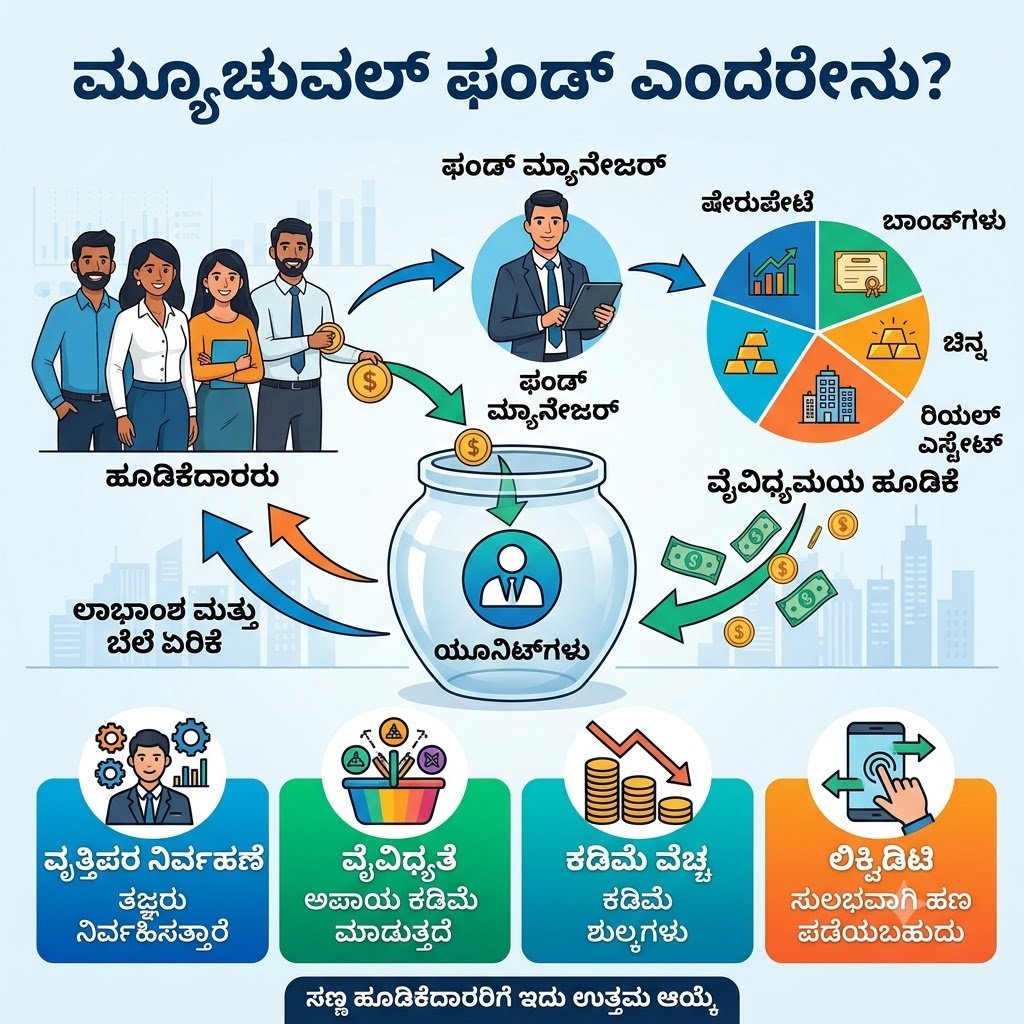
ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಎಂದರೆ ಅನೇಕ ಹೂಡಿಕೆದಾರರಿಂದ ಸಣ್ಣ ಸಣ್ಣ ಮೊತ್ತವನ್ನು ಸಂಗ್ರಹಿಸಿ, ಅದನ್ನು ಒಟ್ಟಾಗಿ ಷೇರುಪೇಟೆ (Stocks), ಬಾಂಡ್ಗಳು (Bonds), ಸರ್ಕಾರಿ ಸೆಕ್ಯುರಿಟೀಸ್ಗಳು ಅಥವಾ ಇತರ ಆಸ್ತಿಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವ ಒಂದು ಸಮೂಹ ನಿಧಿ.
ವೃತ್ತಿಪರ ನಿರ್ವಹಣೆ: ಈ ಹಣವನ್ನು ಮಾರುಕಟ್ಟೆ ತಜ್ಞರು ಅಥವಾ ಫಂಡ್ ಮ್ಯಾನೇಜರ್ಗಳು (Fund Managers) ನಿರ್ವಹಿಸುತ್ತಾರೆ. ಮಾರುಕಟ್ಟೆಯ ಅಧ್ಯಯನ ಮಾಡಿ ಎಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿದರೆ ಲಾಭ ಬರುತ್ತದೆ ಎಂಬುದನ್ನು ಇವರು ನಿರ್ಧರಿಸುತ್ತಾರೆ.
ಯೂನಿಟ್ಗಳು: ನೀವು ಹೂಡಿಕೆ ಮಾಡಿದ ಹಣಕ್ಕೆ ಅನುಗುಣವಾಗಿ ನಿಮಗೆ ‘ಯೂನಿಟ್ಗಳನ್ನು’ (Units) ನೀಡಲಾಗುತ್ತದೆ. ಫಂಡ್ನ ಒಟ್ಟು ಮೌಲ್ಯಕ್ಕೆ ತಕ್ಕಂತೆ ಈ ಯೂನಿಟ್ಗಳ ಬೆಲೆ (NAV – Net Asset Value) ಪ್ರತಿದಿನ ಏರಿಳಿತವಾಗುತ್ತದೆ.
2. ಮ್ಯೂಚುವಲ್ ಫರ್ಡ್ನಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವ ವಿಧಾನಗಳು
ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳಲ್ಲಿ ಪ್ರಮುಖವಾಗಿ ಎರಡು ವಿಧಾನಗಳ ಮೂಲಕ ಹೂಡಿಕೆ ಮಾಡಬಹುದು:
ಎಸ್ಐಪಿ (SIP – Systematic Investment Plan):
ಇದು ಅತ್ಯಂತ ಜನಪ್ರಿಯ ಮತ್ತು ಸುರಕ್ಷಿತ ವಿಧಾನ.
ಇದರಲ್ಲಿ ಪ್ರತಿ ತಿಂಗಳು (ಅಥವಾ ವಾರಕ್ಕೊಮ್ಮೆ) ನಿರ್ದಿಷ್ಟ ಮೊತ್ತವನ್ನು (ಉದಾಹರಣೆಗೆ ₹500 ಅಥವಾ ₹1,000) ನಿಯಮಿತವಾಗಿ ಹೂಡಿಕೆ ಮಾಡಲಾಗುತ್ತದೆ.
ಪ್ರಯೋಜನ: ಮಾರುಕಟ್ಟೆ ಮೇಲಿದ್ದಾಗ ಕಡಿಮೆ ಯೂನಿಟ್ಗಳು ಮತ್ತು ಕುಸಿದಾಗ ಹೆಚ್ಚು ಯೂನಿಟ್ಗಳು ಖರೀದಿಸಲ್ಪಡುತ್ತವೆ (Rupee Cost Averaging). ಇದರಿಂದ ದೀರ್ಘಕಾಲದಲ್ಲಿ ಉತ್ತಮ ಸರಾಸರಿ ಲಾಭ ಸಿಗುತ್ತದೆ.
ಒಟ್ಟು ಮೊತ್ತದ ಹೂಡಿಕೆ (Lump Sum Investment):
ನಿಮ್ಮ ಬಳಿ ಒಂದೇ ಬಾರಿಗೆ ದೊಡ್ಡ ಮೊತ್ತವಿದ್ದಾಗ (ಉದಾಹರಣೆಗೆ ಬೋನಸ್, ಪಿತ್ರಾರ್ಜಿತ ಅಥವಾ ಉಳಿತಾಯದ ಹಣ), ಅದನ್ನು ಒಮ್ಮೆಯೇ ಹೂಡಿಕೆ ಮಾಡುವುದು.
ಸೂಚನೆ: ಮಾರುಕಟ್ಟೆ ಗರಿಷ್ಠ ಮಟ್ಟದಲ್ಲಿದ್ದಾಗ ಒಟ್ಟು ಮೊತ್ತವನ್ನು ಹೂಡಿಕೆ ಮಾಡುವುದಕ್ಕಿಂತ, ಮಾರುಕಟ್ಟೆ ಕುಸಿದಾಗ ಅಥವಾ ಹಂತ ಹಂತವಾಗಿ ಹೂಡಿಕೆ ಮಾಡುವುದು ಉತ್ತಮ.
3. ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳಲ್ಲಿರುವ ರಿಸ್ಕ್ಗಳು (ಅಪಾಯಗಳು)
ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳು ಸಾಂಪ್ರದಾಯಿಕ ಉಳಿತಾಯಗಳಿಗಿಂತ (FD, PPF) ಹೆಚ್ಚಿನ ಲಾಭ ತಂದುಕೊಟ್ಟರೂ, ಇದಕ್ಕೆ ತನ್ನದೇ ಆದ ಮಾರುಕಟ್ಟೆ ರಿಸ್ಕ್ಗಳಿರುತ್ತವೆ:
ಮಾರುಕಟ್ಟೆ ರಿಸ್ಕ್ (Market Risk):
ಇಕ್ವಿಟಿ (Equity) ಫಂಡ್ಗಳು ನೇರವಾಗಿ ಷೇರುಪೇಟೆಯಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವುದರಿಂದ, ಷೇರುಪೇಟೆ ಕುಸಿದರೆ ನಿಮ್ಮ ಹೂಡಿಕೆಯ ಮೌಲ್ಯ ತಾತ್ಕಾಲಿಕವಾಗಿ ನಷ್ಟಕ್ಕೊಳಗಾಗಬಹುದು.
ಕ್ರೆಡಿಟ್ ರಿಸ್ಕ್ (Credit Risk):
ಡೆಟ್ (Debt) ಫಂಡ್ಗಳು ಕಂಪನಿಗಳ ಕಾರ್ಪೊರೇಟ್ ಬಾಂಡ್ಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುತ್ತವೆ. ಒಂದು ವೇಳೆ ಆ ಕಂಪನಿಯು ಸಾಲ ಮರುಪಾವತಿಸಲು ವಿಫಲವಾದರೆ (Default) ಫಂಡ್ಗೆ ನಷ್ಟವಾಗಬಹುದು.
ಬಡ್ಡಿ ದರ ರಿಸ್ಕ್ (Interest Rate Risk):
ಬಡ್ಡಿ ದರಗಳಲ್ಲಿ ಬದಲಾವಣೆಯಾದಾಗ ಬಾಂಡ್ಗಳ ಮೌಲ್ಯ ಬದಲಾಗುತ್ತದೆ, ಇದು ಡೆಟ್ ಫಂಡ್ಗಳ ಆದಾಯದ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರುತ್ತದೆ.
ದ್ರವ್ಯತೆ ಅಥವಾ ಲಾಕ್-ಇನ್ ರಿಸ್ಕ್ (Liquidity Risk):
ಕೆಲವು ಫಂಡ್ಗಳಲ್ಲಿ (ಉದಾಹರಣೆಗೆ ತೆರಿಗೆ ಉಳಿತಾಯ ಮಾಡುವ ELSS ಫಂಡ್ಗಳು) ಕನಿಷ್ಠ 3 ವರ್ಷಗಳ ಲಾಕ್-ಇನ್ ಅವಧಿ ಇರುತ್ತದೆ. ಈ ಅವಧಿ ಮುಗಿಯುವವರೆಗೆ ಹಣವನ್ನು ಹಿಂಪಡೆಯಲು ಬರುವುದಿಲ್ಲ.
ಪ್ರಮುಖ ಸಲಹೆ: ಹೂಡಿಕೆ ಮಾಡುವ ಮೊದಲು ನಿಮ್ಮ ಹಣಕಾಸಿನ ಗುರಿಗಳು (Financial Goals), ಹೂಡಿಕೆಯ ಅವಧಿ ಮತ್ತು ರಿಸ್ಕ್ ತೆಗೆದುಕೊಳ್ಳುವ ಸಾಮರ್ಥ್ಯವನ್ನು (Risk Appetite) ಅಂದಾಜಿಸಿ ಹೂಡಿಕೆ ಮಾಡುವುದು ಸೂಕ್ತ. ದೀರ್ಘಕಾಲೀನ (5 ರಿಂದ 10 ವರ್ಷಗಳು ಅಥವಾ ಹೆಚ್ಚು) ಹೂಡಿಕೆಯಲ್ಲಿ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳು ಅತ್ಯುತ್ತಮ ಫಲಿತಾಂಶ ನೀಡುತ್ತವೆ.
ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳ (Mutual Funds) ಕುರಿತು ತಿಳಿದುಕೊಳ್ಳಲೇಬೇಕಾದ ಪ್ರಮುಖ 50 ವಿಚಾರಗಳು ಇಲ್ಲಿವೆ:
ಮೂಲಭೂತ ಪರಿಕಲ್ಪನೆ (Basics)
ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಎಂದರೇನು: ಅನೇಕ ಹೂಡಿಕೆದಾರರಿಂದ ಹಣವನ್ನು ಸಂಗ್ರಹಿಸಿ, ಅದನ್ನು ಷೇರುಪೇಟೆ ಮತ್ತು ಇತರ ಭದ್ರತೆಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವ ಸಾಮೂಹಿಕ ನಿಧಿ.
ವೃತ್ತಿಪರ ನಿರ್ವಹಣೆ: ಇದನ್ನು ಮಾರುಕಟ್ಟೆ ತಜ್ಞರು ಅಥವಾ ಫಂಡ್ ಮ್ಯಾನೇಜರ್ಗಳು (Fund Managers) ನಿರ್ವಹಿಸುತ್ತಾರೆ.
ಯೂನಿಟ್ಗಳು (Units): ನೀವು ಹೂಡಿಕೆ ಮಾಡುವ ಹಣಕ್ಕೆ ಅನುಗುಣವಾಗಿ ನಿಮಗೆ ಫಂಡ್ನ ಯೂನಿಟ್ಗಳನ್ನು ನೀಡಲಾಗುತ್ತದೆ.
NAV (Net Asset Value): ಇದು ಒಂದು ಯೂನಿಟ್ನ ಪ್ರಸ್ತುತ ಮೌಲ್ಯವಾಗಿದೆ. ಇದರ ಆಧಾರದ ಮೇಲೆ ನಿಮ್ಮ ಹೂಡಿಕೆಯ ಲಾಭ-ನಷ್ಟ ಲೆಕ್ಕ ಹಾಕಲಾಗುತ್ತದೆ.
ಸೆಬಿ (SEBI) ನಿಯಂತ್ರಣ: ಭಾರತದಲ್ಲಿ ಎಲ್ಲಾ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳು ‘ಸೆಕ್ಯುರಿಟೀಸ್ ಅಂಡ್ ಎಕ್ಸ್ಚೇಂಜ್ ಬೋರ್ಡ್ ಆಫ್ ಇಂಡಿಯಾ’ (SEBI) ನಿಯಂತ್ರಣಕ್ಕೆ ಒಳಪಟ್ಟಿರುತ್ತವೆ.
AMFI ಪಾತ್ರ: ‘ಅಸೋಸಿಯೇಷನ್ ಆಫ್ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಸ್ ಇನ್ ಇಂಡಿಯಾ’ (AMFI) ದೇಶದ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಉದ್ಯಮದ ಉಸ್ತುವಾರಿ ನೋಡಿಕೊಳ್ಳುತ್ತದೆ.
ಖಾತೆಯ ಸುರಕ್ಷತೆ: ನಿಮ್ಮ ಹಣ ನೇರವಾಗಿ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಕಂಪನಿಯ ಬಳಿ ಇರುವುದಿಲ್ಲ; ಬದಲಿಗೆ ಸೆಬಿ ನಿಯಂತ್ರಿತ ‘ಕಸ್ಟೋಡಿಯನ್’ (Custodian) ಬಳಿ ಸುರಕ್ಷಿತವಾಗಿರುತ್ತದೆ.
ಹೂಡಿಕೆಯ ವಿಧಾನಗಳು (Investment Methods)
SIP (Systematic Investment Plan): ಪ್ರತಿ ತಿಂಗಳು ನಿರ್ದಿಷ್ಟ ಮೊತ್ತವನ್ನು ನಿಯಮಿತವಾಗಿ ಹೂಡಿಕೆ ಮಾಡುವ ಅತ್ಯಂತ ಜನಪ್ರಿಯ ವಿಧಾನ.
Lump Sum (ಒಟ್ಟು ಮೊತ್ತದ ಹೂಡಿಕೆ): ನಿಮ್ಮ ಬಳಿ ದೊಡ್ಡ ಮೊತ್ತವಿದ್ದಾಗ ಒಮ್ಮೆಯೇ ಹೂಡಿಕೆ ಮಾಡುವುದು.
SWP (Systematic Withdrawal Plan): ನಿವೃತ್ತಿಯ ನಂತರ ಅಥವಾ ನಿಯಮಿತ ಆದಾಯಕ್ಕಾಗಿ ಪ್ರತಿ ತಿಂಗಳು ನಿರ್ದಿಷ್ಟ ಮೊತ್ತವನ್ನು ಹಿಂಪಡೆಯುವ ವಿಧಾನ.
STP (Systematic Transfer Plan): ಒಂದು ಫಂಡ್ನಿಂದ ನಿರ್ದಿಷ್ಟ ಮೊತ್ತವನ್ನು ಹಂತ ಹಂತವಾಗಿ ಮತ್ತೊಂದು ಫಂಡ್ಗೆ ವರ್ಗಾಯಿಸುವುದು.
Rupee Cost Averaging: ಎಸ್ಐಪಿ ಮೂಲಕ ಹೂಡಿಕೆ ಮಾಡುವುದರಿಂದ ಮಾರುಕಟ್ಟೆ ಕುಸಿದಾಗ ಹೆಚ್ಚು ಯೂನಿಟ್ಗಳು ಸಿಕ್ಕು ಸರಾಸರಿ ವೆಚ್ಚ ಕಡಿಮೆಯಾಗುತ್ತದೆ.
ಕನಿಷ್ಠ ಹೂಡಿಕೆ: ಕೇವಲ ₹100 ರಿಂದ ₹500 ರಷ್ಟು ಕಡಿಮೆ ಮೊತ್ತದಲ್ಲೂ ಎಸ್ಐಪಿ ಆರಂಭಿಸಬಹುದು.
ಡೈರೆಕ್ಟ್ ಮತ್ತು ರೆಗ್ಯುಲರ್ ಪ್ಲಾನ್ಗಳು (Direct vs Regular): ನೇರವಾಗಿ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಕಂಪನಿ ಮೂಲಕ ಹೂಡಿಕೆ ಮಾಡುವುದು (Direct Plan) ಕಮಿಷನ್ ಉಳಿಸುತ್ತದೆ ಮತ್ತು ಹೆಚ್ಚು ಲಾಭ ನೀಡುತ್ತದೆ.
ಮಧ್ಯವರ್ತಿಗಳು: ಬ್ರೋಕರ್ಗಳು ಅಥವಾ ಆ್ಯಪ್ಗಳ ಮೂಲಕ ಹೂಡಿಕೆ ಮಾಡುವುದನ್ನು ರೆಗ್ಯುಲರ್ ಪ್ಲಾನ್ ಎನ್ನಲಾಗುತ್ತದೆ.
ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳ ವಿಧಗಳು (Types of Mutual Funds)
ಇಕ್ವಿಟಿ ಫಂಡ್ಗಳು (Equity Funds): ಕಂಪನಿಗಳ ಷೇರುಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವ ಫಂಡ್ಗಳು. ಇವು ಹೆಚ್ಚಿನ ಲಾಭದ ಜೊತೆಗೆ ಹೆಚ್ಚಿನ ರಿಸ್ಕ್ ಹೊಂದಿರುತ್ತವೆ.
ಡೆಟ್ ಫಂಡ್ಗಳು (Debt Funds): ಸರ್ಕಾರಿ ಬಾಂಡ್ಗಳು, ಕಾರ್ಪೊರೇಟ್ ಬಾಂಡ್ಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವ ತುಸು ಸುರಕ್ಷಿತ ಫಂಡ್ಗಳು.
ಹೈಬ್ರಿಡ್ ಫಂಡ್ಗಳು (Hybrid Funds): ಷೇರುಗಳು ಮತ್ತು ಬಾಂಡ್ಗಳು ಎರಡರಲ್ಲೂ ಸಮಪ್ರಮಾಣದಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವ ಫಂಡ್ಗಳು.
ಲಾರ್ಜ್ ಕ್ಯಾಪ್ ಫಂಡ್ಗಳು (Large Cap): ದೇಶದ ಅತ್ಯಂತ ದೊಡ್ಡ ಟಾಪ್ 100 ಕಂಪನಿಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವುದು (ಸುರಕ್ಷಿತ).
ಮಿಡ್ ಕ್ಯಾಪ್ ಫಂಡ್ಗಳು (Mid Cap): ಮಧ್ಯಮ ಗಾತ್ರದ ಬೆಳವಣಿಗೆಯ ಹಾದಿಯಲ್ಲಿರುವ ಕಂಪನಿಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವುದು.
ಸ್ಮಾಲ್ ಕ್ಯಾಪ್ ಫಂಡ್ಗಳು (Small Cap): ಸಣ್ಣ ಗಾತ್ರದ ಕಂಪನಿಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವುದು (ಅಧಿಕ ಲಾಭದ ಜೊತೆಗೆ ಅಧಿಕ ರಿಸ್ಕ್).
ಫ್ಲೆಕ್ಸಿ ಕ್ಯಾಪ್ ಫಂಡ್ಗಳು (Flexi Cap): ಮಾರುಕಟ್ಟೆಯ ಪರಿಸ್ಥಿತಿಗೆ ತಕ್ಕಂತೆ ಲಾರ್ಜ್, ಮಿಡ್ ಮತ್ತು ಸ್ಮಾಲ್ ಕ್ಯಾಪ್ ಕಂಪನಿಗಳಲ್ಲಿ ಬದಲಾಯಿಸಿ ಹೂಡಿಕೆ ಮಾಡುವುದು.
ಇಂಡೆಕ್ಸ್ ಫಂಡ್ಗಳು (Index Funds): ನಿಫ್ಟಿ 50 (Nifty 50) ಅಥವಾ ಸೆನ್ಸೆಕ್ಸ್ನಂತಹ ಸೂಚ್ಯಂಕಗಳನ್ನು ನೇರವಾಗಿ ಅನುಸರಿಸುವ ಪ್ಯಾಸಿವ್ ಫಂಡ್ಗಳು.
ಸೆಕ್ಟೋರಲ್ ಫಂಡ್ಗಳು (Sectoral Funds): ಐಟಿ, ಫಾರ್ಮಾ, ಬ್ಯಾಂಕಿಂಗ್ನಂತಹ ನಿರ್ದಿಷ್ಟ ಕ್ಷೇತ್ರಗಳಲ್ಲಿ ಮಾತ್ರ ಹೂಡಿಕೆ ಮಾಡುವುದು.
ಥೀಮ್ಯಾಟಿಕ್ ಫಂಡ್ಗಳು (Thematic Funds): ಡಿಜಿಟಲ್ ಇಂಡಿಯಾ, ಇವಿ (EV), ಮೂಲಸೌಕರ್ಯದಂತಹ ನಿರ್ದಿಷ್ಟ ಥೀಮ್ಗಳ ಆಧಾರದ ಮೇಲೆ ಹೂಡಿಕೆ ಮಾಡುವುದು.
ತೆರಿಗೆ ಮತ್ತು ಲಾಭ (Taxation & Returns)
ELSS (Equity Linked Savings Scheme): ತೆರಿಗೆ ಉಳಿತಾಯ ಮಾಡುವ ಇಕ್ವಿಟಿ ಫಂಡ್. ಇದು ಸೆಕ್ಷನ್ 80C ಅಡಿಯಲ್ಲಿ ವಾರ್ಷಿಕ ₹1.5 ಲಕ್ಷದವರೆಗೆ ವಿನಾಯಿತಿ ನೀಡುತ್ತದೆ.
ELSS ಲಾಕ್-ಇನ್ ಅವಧಿ: ಇಕ್ವಿಟಿ ಫಂಡ್ಗಳಲ್ಲಿ ಎಲ್ಎಸ್ಎಸ್ಗೆ ಮಾತ್ರ ಕನಿಷ್ಠ 3 ವರ್ಷಗಳ ಲಾಕ್-ಇನ್ ಅವಧಿ ಇರುತ್ತದೆ.
ಭಾರತದಲ್ಲಿ ಬಂಡವಾಳ ಮಾರುಕಟ್ಟೆ ನಿಯಂತ್ರಕ ಸಂಸ್ಥೆಯಾದ ಸೆಬಿ (SEBI – Securities and Exchange Board of India) ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳನ್ನು ಅವುಗಳ ಆಸ್ತಿ ಹಂಚಿಕೆ (Asset Allocation) ಮತ್ತು ಹೂಡಿಕೆಯ ಉದ್ದೇಶಗಳ ಆಧಾರದ ಮೇಲೆ ಪ್ರಮುಖ 5 ವರ್ಗಗಳಾಗಿ (Categories) ವಿಭಾಗಿಸಿದೆ.
UNIFI Mutual Fund
ಪ್ರತಿಯೊಂದು ವರ್ಗದಲ್ಲೂ ಬರುವ ಪ್ರಮುಖ ಉಪ-ವಿಧಗಳ ವಿವರ ಇಲ್ಲಿದೆ:
Tata Mutual Fund
1. ಇಕ್ವಿಟಿ ಫಂಡ್ಗಳು (Equity Schemes) – ಷೇರು ಆಧಾರಿತ
HDFC Mutual Fund
ಈ ಫಂಡ್ಗಳು ತಮ್ಮ ಒಟ್ಟು ಹಣದ ಶೇಕಡಾ 65% ಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಭಾಗವನ್ನು ಕಂಪನಿಗಳ ಷೇರುಗಳಲ್ಲಿ (Stocks) ಹೂಡಿಕೆ ಮಾಡುತ್ತವೆ. ಇವುಗಳಲ್ಲಿ ಹೆಚ್ಚಿನ ಲಾಭ ಪಡೆಯುವ ಅವಕಾಶವಿದ್ದರೂ, ಮಾರುಕಟ್ಟೆಯ ರಿಸ್ಕ್ ಇರುತ್ತದೆ.
UNIFI Mutual Fund
ಲಾರ್ಜ್ ಕ್ಯಾಪ್ ಫಂಡ್ಗಳು (Large Cap): ದೇಶದ ಟಾಪ್ 100 ದೊಡ್ಡ ಕಂಪನಿಗಳಲ್ಲಿ ಹೂಡಿಕೆ. (ತುಲನಾತ್ಮಕವಾಗಿ ಸುರಕ್ಷಿತ)
UNIFI Mutual Fund
ಮಿಡ್ ಕ್ಯಾಪ್ ಫಂಡ್ಗಳು (Mid Cap): 101 ರಿಂದ 250 ರ ಶ್ರೇಣಿಯಲ್ಲಿರುವ ಬೆಳೆಯುತ್ತಿರುವ ಕಂಪನಿಗಳಲ್ಲಿ ಹೂಡಿಕೆ.
Sundaram Mutual Fund
ಸ್ಮಾಲ್ ಕ್ಯಾಪ್ ಫಂಡ್ಗಳು (Small Cap): 251 ನೇ ಸ್ಥಾನದಿಂದ ಕೆಳಗಿರುವ ಸಣ್ಣ ಕಂಪನಿಗಳಲ್ಲಿ ಹೂಡಿಕೆ. (ಹೆಚ್ಚಿನ ರಿಸ್ಕ್ – ಹೆಚ್ಚಿನ ಲಾಭ)
Sundaram Mutual Fund
ಫ್ಲೆಕ್ಸಿ ಕ್ಯಾಪ್ / ಮಲ್ಟಿ ಕ್ಯಾಪ್ (Flexi / Multi Cap): ದೊಡ್ಡ, ಮಧ್ಯಮ ಮತ್ತು ಸಣ್ಣ ಕಂಪನಿಗಳ ನಡುವೆ ಹಣವನ್ನು ಹಂಚಿ ಹೂಡಿಕೆ ಮಾಡುವುದು.
UNIFI Mutual Fund
ಎಲ್ಎಸ್ಎಸ್ (ELSS – Tax Saver): 3 ವರ್ಷಗಳ ಲಾಕ್-ಇನ್ ಅವಧಿ ಇರುವ ಮತ್ತು ಆದಾಯ ತೆರಿಗೆ ವಿನಾಯಿತಿ (Section 80C) ನೀಡುವ ಫಂಡ್.
UNIFI Mutual Fund
ಸೆಕ್ಟೋರಲ್ / ಥೀಮ್ಯಾಟಿಕ್ (Sectoral/Thematic): ಬ್ಯಾಂಕಿಂಗ್, ಐಟಿ, ಫಾರ್ಮಾ ಅಥವಾ ಇವಿ (EV) ಯಂತಹ ನಿರ್ದಿಷ್ಟ ಕ್ಷೇತ್ರಗಳಲ್ಲಿ ಮಾತ್ರ ಹೂಡಿಕೆ ಮಾಡುವುದು.
Groww
2. ಡೆಟ್ ಫಂಡ್ಗಳು (Debt Schemes) – ಸಾಲದ ಪತ್ರ ಆಧಾರಿತ
Tata Mutual Fund
ಈ ಫಂಡ್ಗಳು ಸರ್ಕಾರಿ ಸೆಕ್ಯುರಿಟೀಸ್ಗಳು, ಕಾರ್ಪೊರೇಟ್ ಬಾಂಡ್ಗಳು, ಡಿಬೆಂಚರ್ಗಳು ಮತ್ತು ಮನಿ ಮಾರ್ಕೆಟ್ ಉಪಕರಣಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುತ್ತವೆ. ಷೇರುಪೇಟೆಗಿಂತ ಇವು ಸುರಕ್ಷಿತವಾಗಿದ್ದು, ಸ್ಥಿರ ಆದಾಯವನ್ನು ಅಪೇಕ್ಷಿಸುವವರಿಗೆ ಸೂಕ್ತ.
ಲಿಕ್ವಿಡ್ / ಓವರ್ನೈಟ್ ಫಂಡ್ಗಳು (Liquid / Overnight): ಕೆಲವೇ ದಿನಗಳಿಂದ 91 ದಿನಗಳವರೆಗಿನ ಅಲ್ಪಾವಧಿ ಹೂಡಿಕೆಗೆ ಸೂಕ್ತ. ಬ್ಯಾಂಕ್ ಆರ್ಡಿ/ಎಫ್ಡಿಗಿಂತ ಸುರಕ್ಷಿತ ಪರ್ಯಾಯ.
Sundaram Mutual Fund
ಅಲ್ಟ್ರಾ ಶಾರ್ಟ್ / ಶಾರ್ಟ್ ಡ್ಯುರೇಷನ್ (Short Duration): 1 ರಿಂದ 3 ವರ್ಷಗಳ ಅವಧಿಯ ಹೂಡಿಕೆಗಾಗಿ.
Sundaram Mutual Fund
ಕಾರ್ಪೊರೇಟ್ ಬಾಂಡ್ ಫಂಡ್ಗಳು (Corporate Bond): ಉತ್ತಮ ಕ್ರೆಡಿಟ್ ರೇಟಿಂಗ್ ಹೊಂದಿರುವ ಖಾಸಗಿ ಕಂಪನಿಗಳ ಸಾಲಪತ್ರಗಳಲ್ಲಿ ಹೂಡಿಕೆ.
UNIFI Mutual Fund
ಗಿಲ್ಟ್ ಫಂಡ್ಗಳು (Gilt Funds): ಸಂಪೂರ್ಣವಾಗಿ ಕೇಂದ್ರ ಮತ್ತು ರಾಜ್ಯ ಸರ್ಕಾರಗಳ ಸೆಕ್ಯುರಿಟೀಸ್ಗಳಲ್ಲಿ ಮಾತ್ರ ಹೂಡಿಕೆ (ಶೂನ್ಯ ಕ್ರೆಡಿಟ್ ರಿಸ್ಕ್).
UNIFI Mutual Fund
3. ಹೈಬ್ರಿಡ್ ಫಂಡ್ಗಳು (Hybrid Schemes) – ಮಿಶ್ರಣ
Tata Mutual Fund
ಇವು ಷೇರುಗಳು (Equity) ಮತ್ತು ಬಾಂಡ್ಗಳು (Debt) ಎರಡರಲ್ಲೂ ಹಣವನ್ನು ಹಂಚಿಕೆ ಮಾಡಿ ಹೂಡಿಕೆ ಮಾಡುತ್ತವೆ. ಲಾಭ ಮತ್ತು ಸುರಕ್ಷತೆ ಎರಡನ್ನೂ ಸಮತೋಲನಗೊಳಿಸಲು ಇವು ಉತ್ತಮ.
Tata Mutual Fund
ಅಗ್ರೆಸಿವ್ ಹೈಬ್ರಿಡ್ (Aggressive Hybrid): 65%-80% ನಷ್ಟು ಹಣವನ್ನು ಷೇರುಗಳಲ್ಲೂ, ಉಳಿದದ್ದನ್ನು ಬಾಂಡ್ಗಳಲ್ಲೂ ಹೂಡಿಕೆ.
Sundaram Mutual Fund
ಕನ್ಸರ್ವೇಟಿವ್ ಹೈಬ್ರಿಡ್ (Conservative Hybrid): 75%-90% ನಷ್ಟು ಹೆಚ್ಚಿನ ಹಣವನ್ನು ಬಾಂಡ್ಗಳಲ್ಲೂ, ಸಣ್ಣ ಭಾಗವನ್ನು ಷೇರುಗಳಲ್ಲೂ ಹೂಡಿಕೆ.
Sundaram Mutual Fund
ಬ್ಯಾಲೆನ್ಸ್ಡ್ ಅಡ್ವಾಂಟೇಜ್ / ಡೈನಾಮಿಕ್ ಫಂಡ್ಗಳು (Balanced Advantage): ಮಾರುಕಟ್ಟೆಯ ಪರಿಸ್ಥಿತಿಗೆ ತಕ್ಕಂತೆ ಫಂಡ್ ಮ್ಯಾನೇಜರ್ ಷೇರು ಮತ್ತು ಸಾಲದ ಪ್ರಮಾಣವನ್ನು ಬದಲಾಯಿಸುತ್ತಾರೆ.
Sundaram Mutual Fund
ಮಲ್ಟಿ ಅಸೆಟ್ ಅಲೊಕೇಷನ್ (Multi Asset Allocation): ಷೇರು ಮತ್ತು ಬಾಂಡ್ಗಳ ಜೊತೆಗೆ ಚಿನ್ನ (Gold), ಬೆಳ್ಳಿ ಅಥವಾ ರಿಯಲ್ ಎಸ್ಟೇಟ್ಗಳಲ್ಲೂ (REITs) ಹೂಡಿಕೆ ಮಾಡುವುದು.
AMFI – Association of Mutual Funds in India
4. ಸೊಲ್ಯೂಷನ್ ಓರಿಯೆಂಟೆಡ್ ಫಂಡ್ಗಳು (Solution-Oriented Schemes) – ನಿರ್ದಿಷ್ಟ ಗುರಿ ಆಧಾರಿತ
HDFC Mutual Fund
ಕೆಲವು ನಿರ್ದಿಷ್ಟ ಜೀವನದ ಹಣಕಾಸು ಗುರಿಗಳನ್ನು ಈಡೇರಿಸಿಕೊಳ್ಳಲು ಇವುಗಳನ್ನು ವಿನ್ಯಾಸಗೊಳಿಸಲಾಗಿದೆ. ಇವುಗಳಲ್ಲಿ ಕನಿಷ್ಠ 5 ವರ್ಷಗಳ ಕಡ್ಡಾಯ ಲಾಕ್-ಇನ್ ಅವಧಿ ಇರುತ್ತದೆ.
ರಿಟೈರ್ಮೆಂಟ್ ಫಂಡ್ಗಳು (Retirement Fund): ನಿವೃತ್ತಿಯ ಜೀವನದ ನಿಧಿ ರೂಪಿಸಲು.
ಚಿಲ್ಡ್ರನ್ಸ್ ಫಂಡ್ಗಳು (Children’s Fund): ಮಕ್ಕಳ ಉನ್ನತ ಶಿಕ್ಷಣ ಅಥವಾ ಮದುವೆಯ ವೆಚ್ಚಕ್ಕಾಗಿ ಹಣ ಒಟ್ಟುಗೂಡಿಸಲು.
5. ಇತರ ಫಂಡ್ಗಳು (Other Schemes) – ಪ್ಯಾಸಿವ್ ಮತ್ತು ವಿಶೇಷ ಫಂಡ್ಗಳು
Enterslice
ಇಂಡೆಕ್ಸ್ ಫಂಡ್ಗಳು (Index Funds): ನಿಫ್ಟಿ 50 (Nifty 50) ಅಥವಾ ಸೆನ್ಸೆಕ್ಸ್ ನಂತಹ ಶೇರು ಸೂಚ್ಯಂಕದಲ್ಲಿರುವ ಕಂಪನಿಗಳನ್ನು ಅದೇ ಪ್ರಮಾಣದಲ್ಲಿ ಅನುಕರಿಸುವ ಕಡಿಮೆ ನಿರ್ವಹಣಾ ವೆಚ್ಚದ ಫಂಡ್ಗಳು.
Tata Mutual Fund
ಇಟಿಎಫ್ಗಳು (ETFs – Exchange Traded Funds): ಷೇರುಪೇಟೆಯಲ್ಲಿ ನೇರ ಷೇರುಗಳಂತೆಯೇ ದಿನಪೂರ್ತಿ ಖರೀದಿ ಮತ್ತು ಮಾರಾಟ ಮಾಡಬಹುದಾದ ಫಂಡ್ಗಳು.
Tata Mutual Fund
ಫಂಡ್ ಆಫ್ ಫಂಡ್ಸ್ (Fund of Funds – FoF): ನೇರವಾಗಿ ಷೇರುಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವ ಬದಲು ಇತರ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳು ಅಥವಾ ಅಂತಾರಾಷ್ಟ್ರೀಯ (Overseas) ಫಂಡ್ಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವ ಫಂಡ್.
ಇತರ ಪ್ರಮುಖ ವರ್ಗೀಕರಣಗಳು (ರಚನೆಯ ಆಧಾರದ ಮೇಲೆ):
ಓಪನ್ ಎಂಡೆಡ್ ಫಂಡ್ಗಳು (Open-ended): ವರ್ಷದ ಯಾವುದೇ ದಿನದಂದಾದರೂ ಹಣ ಹೂಡಿಕೆ ಮಾಡಬಹುದು ಮತ್ತು ಹಿಂಪಡೆಯಬಹುದು (ಅತ್ಯಂತ ಜನಪ್ರಿಯ).
Sundaram Mutual Fund
ಕ್ಲೋಸ್ ಎಂಡೆಡ್ ಫಂಡ್ಗಳು (Close-ended): ನಿರ್ದಿಷ್ಟ ಅವಧಿಗೆ (ಉದಾಹರಣೆಗೆ 3 ರಿಂದ 5 ವರ್ಷ) ಹಣ ಸಂಪೂರ್ಣವಾಗಿ ಲಾಕ್-ಇನ್ ಆಗಿರುತ್ತದೆ, ಅವಧಿ ಮುಗಿದ ಮೇಲಷ್ಟೇ ಹಿಂಪಡೆಯಬಹುದು.
UNIFI Mutual Fund
STCG (Short Term Capital Gains): ಇಕ್ವಿಟಿ ಫಂಡ್ಗಳನ್ನು 1 ವರ್ಷಕ್ಕಿಂತ ಮುಂಚೆ ಮಾರಾಟ ಮಾಡಿದರೆ ಬರುವ ಲಾಭದ ಮೇಲೆ ಅಲ್ಪಾವಧಿ ತೆರಿಗೆ ವಿಧಿಸಲಾಗುತ್ತದೆ.
LTCG (Long Term Capital Gains): 1 ವರ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚು ಕಾಲ ಇಟ್ಟುಕೊಂಡು ಮಾರಾಟ ಮಾಡಿದರೆ ಬರುವ ದೀರ್ಘಕಾಲೀನ ಲಾಭದ ಮೇಲೆ ನಿಗದಿತ ತೆರಿಗೆ ನಿಯಮ ಅನ್ವಯಿಸುತ್ತದೆ.
ಡಿವಿಡೆಂಡ್ ಟ್ಯಾಕ್ಸ್ (Dividend Taxation): ಫಂಡ್ಗಳು ನೀಡುವ ಲಾಭಾಂಶವನ್ನು (Dividend) ನಿಮ್ಮ ಆದಾಯ ತೆರಿಗೆ ಸ್ಲ್ಯಾಬ್ಗೆ ಸೇರಿಸಿ ತೆರಿಗೆ ವಿಧಿಸಲಾಗುತ್ತದೆ.
ಅಂಕಿಅಂಶಗಳ ಆಧಾರಿತ ಲಾಭ: ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳ ಹಿಂದಿನ ಕಾರ್ಯಕ್ಷಮತೆಯು (Past Performance) ಭವಿಷ್ಯದ ಲಾಭದ ಖಾತರಿಯಲ್ಲ.
ಚಕ್ರಬಡ್ಡಿ ಲಾಭ (Power of Compounding): ದೀರ್ಘಕಾಲ ಹೂಡಿಕೆ ಮುಂದುವರಿಸಿದಷ್ಟು ಹಣ ಬೆಳೆಯುತ್ತಾ ಹೋಗುತ್ತದೆ.
ರಿಸ್ಕ್ ಮತ್ತು ಸುರಕ್ಷತೆ (Risks & Safety)
ಮಾರುಕಟ್ಟೆ ರಿಸ್ಕ್ (Market Risk): ಷೇರುಪೇಟೆ ಕುಸಿದಾಗ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳ ಮೌಲ್ಯವೂ ತಾತ್ಕಾಲಿಕವಾಗಿ ಇಳಿಯುತ್ತದೆ.
ಕ್ರೆಡಿಟ್ ರಿಸ್ಕ್ (Credit Risk): ಡೆಟ್ ಫಂಡ್ಗಳಲ್ಲಿ ಕಂಪನಿಗಳು ಸಾಲ ಮರುಪಾವತಿಸಲು ವಿಫಲವಾದಾಗ ಉಂಟಾಗುವ ನಷ್ಟ.
ಬಡ್ಡಿ ದರ ರಿಸ್ಕ್ (Interest Rate Risk): ದೇಶದಲ್ಲಿ ಬಡ್ಡಿ ದರ ಬದಲಾದಾಗ ಡೆಟ್ ಫಂಡ್ಗಳ ಮೌಲ್ಯ ಬದಲಾಗುತ್ತದೆ.
ಎಕ್ಸಿಟ್ ಲೋಡ್ (Exit Load): ನಿರ್ದಿಷ್ಟ ಅವಧಿಗೂ ಮುಂಚೆ ಹಣವನ್ನು ಹಿಂಪಡೆದರೆ ಫಂಡ್ ಕಂಪನಿ ವಿಧಿಸುವ ಸಣ್ಣ ಮೊತ್ತದ ಶುಲ್ಕ.
ಎಕ್ಸ್ಪೆನ್ಸ್ ರೇಷಿಯೋ (Expense Ratio): ನಿಮ್ಮ ಹೂಡಿಕೆಯನ್ನು ನಿರ್ವಹಿಸಲು ಫಂಡ್ ಹೌಸ್ಗಳು ವಿಧಿಸುವ ವಾರ್ಷಿಕ ನಿರ್ವಹಣಾ ಶುಲ್ಕ (ಇದು ಕಡಿಮೆ ಇರುವುದು ಒಳ್ಳೆಯದು).
ಫಂಡ್ ಮ್ಯಾನೇಜರ್ ಬದಲಾವಣೆ: ಅನುಭವಿ ಫಂಡ್ ಮ್ಯಾನೇಜರ್ ಬದಲಾದಾಗ ಫಂಡ್ ಕಾರ್ಯಕ್ಷಮತೆಯ ಮೇಲೆ ಪ್ರಭಾವ ಬೀರಬಹುದು.
ಲಿಕ್ವಿಡಿಟಿ (Liquidity): ಹೆಚ್ಚಿನ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳಲ್ಲಿ (ELSS ಹೊರತುಪಡಿಸಿ) ಯಾವಾಗ ಬೇಕಾದರೂ ಹಣವನ್ನು ಮಾರಾಟ ಮಾಡಿ ಬ್ಯಾಂಕ್ ಖಾತೆಗೆ ಪಡೆದುಕೊಳ್ಳಬಹುದು.
ಸ್ಮಾರ್ಟ್ ಹೂಡಿಕೆ ಸಲಹೆಗಳು (Smart Tips)
ಹಣಕಾಸಿನ ಗುರಿಗಳು: ಮದುವೆ, ಮಗನ ವಿದ್ಯಾಭ್ಯಾಸ, ನಿವೃತ್ತಿ ಮುಂತಾದ ಸ್ಪಷ್ಟ ಗುರಿಗಳೊಂದಿಗೆ ಹೂಡಿಕೆ ಆರಂಭಿಸಿ.
ರಿಸ್ಕ್ ಅಪ್ರೆಟೈಟ್: ನಿಮ್ಮ ವಯಸ್ಸು ಮತ್ತು ಆದಾಯಕ್ಕೆ ತಕ್ಕಂತೆ ರಿಸ್ಕ್ ತೆಗೆದುಕೊಳ್ಳುವ ಸಾಮರ್ಥ್ಯವನ್ನು ಅಂದಾಜಿಸಿ.
ವಿದ್ಯಾರ್ಥಿ ಹಂತದಿಂದಲೇ ಆರಂಭ: ಎಷ್ಟು ಬೇಗ ಹೂಡಿಕೆ ಆರಂಭಿಸುತ್ತೀರೋ, ಅಷ್ಟು ದೊಡ್ಡ ಮೊತ್ತವನ್ನು ಬೆಳೆಸಬಹುದು.
ಪೋರ್ಟ್ಫೋಲಿಯೋ ವೈವಿಧ್ಯತೆ (Diversification): ಎಲ್ಲಾ ಹಣವನ್ನು ಒಂದೇ ಫಂಡ್ಗೆ ಹಾಕದೆ, ಲಾರ್ಜ್, ಮಿಡ್ ಮತ್ತು ಡೆಟ್ ಫಂಡ್ಗಳ ನಡುವೆ ಹಂಚಿಕೆ ಮಾಡಿ (Asset Allocation).
ಮಾರುಕಟ್ಟೆ ಕುಸಿದಾಗ ಭಯಪಡಬೇಡಿ: ಮಾರುಕಟ್ಟೆ ಕುಸಿದಾಗ ಎಸ್ಐಪಿ ನಿಲ್ಲಿಸಬಾರದು, ಬದಲಿಗೆ ಕಡಿಮೆ ಬೆಲೆಗೆ ಹೆಚ್ಚು ಯೂನಿಟ್ಗಳು ಸಿಗುತ್ತವೆ ಎಂದು ಭಾವಿಸಬೇಕು.
ಆವರ್ತಕ ಪರಿಶೀಲನೆ (Review): ವರ್ಷಕ್ಕೊಮ್ಮೆ ನಿಮ್ಮ ಹೂಡಿಕೆಯ ಪ್ರಗತಿಯನ್ನು ಪರಿಶೀಲಿಸಿ, ಆದರೆ ಪ್ರತಿ ತಿಂಗಳು NAV ಬದಲಾವಣೆ ನೋಡಿ ಆತಂಕಗೊಳ್ಳಬೇಡಿ.
ಪ್ಯಾಸಿವ್ vs ಆಕ್ಟಿವ್: ಕಡಿಮೆ ವೆಚ್ಚದಲ್ಲಿ ಮಾರುಕಟ್ಟೆಯ ಸರಾಸರಿ ಲಾಭ ಪಡೆಯಲು ಇಂಡೆಕ್ಸ್ ಫಂಡ್ಗಳು ಉತ್ತಮ.
ಹೂಡಿಕೆಯಿಂದ ಸಾಲ ತೀರಿಸುವುದು: ತುರ್ತು ಸಂದರ್ಭದಲ್ಲಿ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಸಾಲ ಅಥವಾ ದುಬಾರಿ ಸಾಲ ಮಾಡುವುದಕ್ಕಿಂತ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಮೇಲೆ ಸಾಲ (Loan against Mutual Funds) ಪಡೆಯಬಹುದು.
ಕೆವೈಸಿ (KYC) ಕಡ್ಡಾಯ: ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಹೂಡಿಕೆಗೆ ಪ್ಯಾನ್ ಕಾರ್ಡ್, ಆಧಾರ್ ಕಾರ್ಡ್ ಮೂಲಕ ಕೆವೈಸಿ ಪ್ರಕ್ರಿಯೆ ಪೂರ್ಣಗೊಳಿಸುವುದು ಕಡ್ಡಾಯ.
ಕಂಪೌಂಡಿಂಗ್ ಜಾದೂ: ಕನಿಷ್ಠ 5 ರಿಂದ 10 ವರ್ಷಗಳಿಗಿಂತ ಹೆಚ್ಚಿನ ಅವಧಿಗೆ ಹೂಡಿಕೆ ಮಾಡಿದಾಗ ಮಾತ್ರ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ನ ನಿಜವಾದ ಲಾಭ ತಿಳಿಯುತ್ತದೆ.
ನೋಮಿನಿ (Nominee) ವಿವರ: ಭವಿಷ್ಯದ ಸುರಕ್ಷತೆಗಾಗಿ ನಿಮ್ಮ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಖಾತೆಗೆ ತಪ್ಪದೆ ನಾಮಿನಿ ಹೆಸರನ್ನು ನೊಂದಾಯಿಸಿ.
ಭಾರತದಲ್ಲಿ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಯಾವಾಗ ಆರಂಭವಾಯಿತು? ಇದರ ಇತಿಹಾಸ ಏನು?
ಭಾರತದಲ್ಲಿ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಉದ್ಯಮದ ಇತಿಹಾಸವು ಅತ್ಯಂತ ಆಸಕ್ತಿದಾಯಕವಾಗಿದ್ದು, ಇದು ದಶಕಗಳ ಕಾಲ ಸಾಗಿಬಂದ ಹಾದಿಯನ್ನು ಒಟ್ಟು ಐದು ಹಂತಗಳಾಗಿ (Phases) ವಿಂಗಡಿಸಬಹುದು. ಭಾರತದಲ್ಲಿ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಆರಂಭವಾದದ್ದು ಯಾವಾಗ ಮತ್ತು ಇದರ ಇತಿಹಾಸದ ಹೆಜ್ಜೆಗುರುತುಗಳು ಇಲ್ಲಿವೆ:1. ಮೊದಲ ಹಂತ: ಆರಂಭ ಮತ್ತು ಯುಟಿಐ (UTI) ಏಕಸ್ವಾಮ್ಯ (1964 – 1987)
ಆರಂಭ: ಭಾರತದಲ್ಲಿ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಉದ್ಯಮವು ಅಧಿಕೃತವಾಗಿ 1963ರಲ್ಲಿ ಕೇಂದ್ರ ಸರ್ಕಾರ ಮತ್ತು ಭಾರತೀಯ ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ (RBI) ಜಂಟಿ ಪ್ರಯತ್ನದಿಂದ ಆರಂಭವಾಯಿತು. ಸಂಸತ್ತಿನ ಕಾಯ್ದೆಯ ಮೂಲಕ ‘ಯೂನಿಟ್ ಟ್ರಸ್ಟ್ ಆಫ್ ಇಂಡಿಯಾ’ (UTI – Unit Trust of India) ಸ್ಥಾಪನೆ ಆಯಿತು. ಮೊದಲ ಯೋಜನೆ: ಯುಟಿಐ 1964ರಲ್ಲಿ ತನ್ನ ಮೊಟ್ಟಮೊದಲ ಯೋಜನೆಯಾದ ‘ಯೂನಿಟ್ ಸ್ಕೀಮ್ 1964’ (US-64) ಅನ್ನು ಬಿಡುಗಡೆ ಮಾಡಿತು. ಇದು ಭಾರತದ ಸಣ್ಣ ಹೂಡಿಕೆದಾರರಲ್ಲಿ ಭಾರಿ ಜನಪ್ರಿಯತೆ ಗಳಿಸಿತು. ಆರಂಭದ ದಿನಗಳಲ್ಲಿ ಯುಟಿಐ ಸಂಪೂರ್ಣವಾಗಿ ಆರ್ಬಿಐ ನಿಯಂತ್ರಣದಲ್ಲಿತ್ತು. ನಂತರ 1978ರಲ್ಲಿ ಇದರ ಆಡಳಿತವನ್ನು ಇಂಡಸ್ಟ್ರಿಯಲ್ ಡೆವಲಪ್ಮೆಂಟ್ ಬ್ಯಾಂಕ್ ಆಫ್ ಇಂಡಿಯಾ (IDBI) ವಹಿಸಿಕೊಂಡಿತು. ಈ ಹಂತದಲ್ಲಿ ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ಯುಟಿಐ ಒಂದೇ ಏಕೈಕ ಸಂಸ್ಥೆಯಾಗಿತ್ತು.
. ಎರಡನೇ ಹಂತ: ಸಾರ್ವಜನಿಕ ವಲಯದ ಪ್ರವೇಶ (1987 – 1993) 1987ರಲ್ಲಿ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಮಾರುಕಟ್ಟೆಗೆ ಯುಟಿಐ ಅಲ್ಲದ ಇAತಹ ಸಾರ್ವಜನಿಕ ವಲಯದ ಬ್ಯಾಂಕ್ಗಳು ಮತ್ತು ಸಂಸ್ಥೆಗಳು ಕಾಲಿಟ್ಟವು. ಎಸ್ಬಿಐ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ (SBI Mutual Fund) ಯುಟಿಐ ಹೊರತುಪಡಿಸಿ ಭಾರತದಲ್ಲಿ ಮೊಟ್ಟಮೊದಲ ಬಾರಿಗೆ (ಜೂನ್ 1987) ಆರಂಭವಾದ ಸಾರ್ವಜನಿಕ ವಲಯದ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಆಗಿದೆ. ಇದರ ಬೆನ್ನಲ್ಲೇ ಕೆನ್ಬ್ಯಾಂಕ್ (Canbank), ಪಂಜಾಬ್ ನ್ಯಾಷನಲ್ ಬ್ಯಾಂಕ್ (PNB), ಇಂಡಿಯನ್ ಬ್ಯಾಂಕ್, ಬ್ಯಾಂಕ್ ಆಫ್ ಬರೋಡಾ ಹಾಗೂ ಎಲ್ಐಸಿ (LIC) ಮತ್ತು ಜಿಐಸಿ (GIC) ಕೂಡ ತಮ್ಮ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಸ್ಗಳನ್ನು ಆರಂಭಿಸಿದವು. ಈ ಹಂತದಲ್ಲಿ ಹೂಡಿಕೆದಾರರ ಸಂಖ್ಯೆ ಮತ್ತು ಒಟ್ಟು ಹೂಡಿಕೆಯ ಮೊತ್ತ ಗಣನೀಯವಾಗಿ ಹೆಚ್ಚಾಯಿತು.
3. ಮೂರನೇ ಹಂತ: ಖಾಸಗಿ ವಲಯದ ಪ್ರವೇಶ ಮತ್ತು SEBI ರಚನೆ (1993 – 2003) ಸೆಬಿ (SEBI) ಉದಯ: ಹೂಡಿಕೆದಾರರ ಹಿತಾಸಕ್ತಿ ಕಾಪಾಡಲು ಮತ್ತು ಮಾರುಕಟ್ಟೆಯನ್ನು ನಿಯಂತ್ರಿಸಲು 1992ರಲ್ಲಿ ‘ಸೆಬಿ’ (Securities and Exchange Board of India) ಅಧಿಕೃತ ಅಸ್ತಿತ್ವಕ್ಕೆ ಬಂದಿತು. 1993ರಲ್ಲಿ ಸೆಬಿಯು ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳಿಗಾಗಿ ಹೊಸ ನಿಯಮಗಳನ್ನು ಜಾರಿಗೆ ತಂದಿತು. ಖಾಸಗಿ ಕಂಪನಿಗಳ ಎಂಟ್ರಿ: 1993ರಲ್ಲಿ ಮೊದಲ ಬಾರಿಗೆ ಖಾಸಗಿ ವಲಯದ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳಿಗೆ ಅವಕಾಶ ನೀಡಲಾಯಿತು. ‘ಕೊಠಾರಿ ಪಯೋನಿಯರ್’ (Kothari Pioneer – ಈಗಿನ ಫ್ರಾಂಕ್ಲಿನ್ ಟೆಂಪಲ್ಟನ್) ಭಾರತದ ಮೊದಲ ಖಾಸಗಿ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಕಂಪನಿಯಾಗಿ ನೋಂದಾಯಿಸಲ್ಪಟ್ಟಿತು. ಇದೇ ಅವಧಿಯಲ್ಲಿ (1993) ಭಾರತದಲ್ಲಿ ಮೊದಲ ಬಾರಿಗೆ ಎಸ್ಐಪಿ (SIP – Systematic Investment Plan) ವ್ಯವಸ್ಥೆಯು ಪರಿಚಯವಾಯಿತು.
4. ನಾಲ್ಕನೇ ಹಂತ: ಯುಟಿಐ ಪುನರ್ರಚನೆ ಮತ್ತು ಮಾರುಕಟ್ಟೆ ಏರಿಳಿತ (2003 – 2014): 2003ರಲ್ಲಿ UTI ಕಾಯ್ದೆಯನ್ನು ರದ್ದುಗೊಳಿಸಿ, ಯುಟಿಐ ಅನ್ನು ಎರಡು ಪ್ರತ್ಯೇಕ ಸಂಸ್ಥೆಗಳಾಗಿ ವಿಂಗಡಿಸಲಾಯಿತು. 2008-2009ರ ಜಾಗತಿಕ ಆರ್ಥಿಕ ಹಿಂಜಿತದ (Global Financial Crisis) ಬಿಸಿ ಭಾರತದ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಮಾರುಕಟ್ಟೆಗೂ ತಟ್ಟಿತು. 2009ರಲ್ಲಿ ಸೆಬಿಯು ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳಲ್ಲಿದ್ದ ‘ಎಂಟ್ರಿ ಲೋಡ್’ (Entry Load) ಅನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ರದ್ದುಗೊಳಿಸಿತು. ಇದು ಹೂಡಿಕೆದಾರರಿಗೆ ಹೂಡಿಕೆ ಮಾಡುವುದನ್ನು ಇನ್ನಷ್ಟು ಸುಲಭ ಮತ್ತು ಲಾಭದಾಯಕವಾಗಿಸಿತು.
5. ಐದನೇ ಹಂತ: ಆಧುನಿಕ ಯುಗ ಮತ್ತು ಡಿಜಿಟಲ್ ಕ್ರಾಂತಿ (2014 ರಿಂದ ಇಂದಿನವರೆಗೆ)
ಕಳೆದ ಒಂದು ದಶಕದಲ್ಲಿ ಭಾರತದ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಉದ್ಯಮವು ಕಲ್ಪನೆಗೂ ಮೀರಿದ ಅದ್ಭುತ ಬೆಳವಣಿಗೆಯನ್ನು ಕಂಡಿದೆ.
ಡಿಜಿಟಲೀಕರಣ: ಮೊಬೈಲ್ ಆ್ಯಪ್ಗಳು, ಆನ್ಲೈನ್ ಪ್ಲಾಟ್ಫಾರ್ಮ್ಗಳು ಮತ್ತು ಇ-ಕೆವೈಸಿ (e-KYC) ಬಂದ ನಂತರ ಹಳ್ಳಿಗಾಡಿನ ಜನರೂ ಕೂಡ ಸುಲಭವಾಗಿ ಆನ್ಲೈನ್ ಮೂಲಕ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ನಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಲು ಆರಂಭಿಸಿದರು.
ಎಸ್ಐಪಿ ಕ್ರಾಂತಿ: ಇಂದು ಕೋಟ್ಯಂತರ ಭಾರತೀಯರು ಸಾಂಪ್ರದಾಯಿಕ ಉಳಿತಾಯ ಬಿಟ್ಟು ಪ್ರತಿ ತಿಂಗಳು ಎಸ್ಐಪಿ (SIP) ಮೂಲಕ ಕೋಟ್ಯಂತರ ರೂಪಾಯಿಗಳನ್ನು ಮಾರುಕಟ್ಟೆಗೆ ಹೂಡಿಕೆ ಮಾಡುತ್ತಿದ್ದಾರೆ.
ಬೃಹತ್ ಆಸ್ತಿ ಮೌಲ್ಯ (AUM): 1960-70ರ ದಶಕದಲ್ಲಿ ಕೆಲವೇ ಕೋಟಿಗಳೊಂದಿಗೆ ಆರಂಭವಾಗಿದ್ದ ಈ ಕ್ಷೇತ್ರವು ಇಂದು ಬೆಳೆದು ನಿಂತು, ಭಾರತದ ಆರ್ಥಿಕತೆಯ ಬೆನ್ನೆಲುಬಾಗಿ ಬದಲಾಗಿದೆ ಹಾಗೂ ಲಕ್ಷಾಂತರ ಕೋಟಿ ರೂ.ಗಳ ಆಸ್ತಿಯನ್ನು (AUM) ಹೊಂದಿದೆ.
ಅಸೋಸಿಯೇಷನ್ ಆಫ್ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಸ್ ಇನ್ ಇಂಡಿಯಾ (AMFI) ಬಿಡುಗಡೆ ಮಾಡಿರುವ ಇತ್ತೀಚಿನ ಅಧಿಕೃತ ಮಾಹಿತಿಯ ಪ್ರಕಾರ, ಭಾರತದಲ್ಲಿ ಎಸ್ಐಪಿ (SIP – Systematic Investment Plan) ಮೂಲಕ ಪ್ರತಿ ತಿಂಗಳ ಹೂಡಿಕೆಯು ಸಾರ್ವಕಾಲಿಕ ದಾಖಲೆಯನ್ನು ಬರೆದಿದೆ. ಇತ್ತೀಚಿನ ಮಾಸಿಕ ಸಂಗ್ರಹ: ಸೆಪ್ಟೆಂಬರ್ 2026 ರ ಅಂಕಿಅಂಶಗಳ ಪ್ರಕಾರ, ಒಂದೇ ತಿಂಳಿನಲ್ಲಿ ಎಸ್ಐಪಿ ಮೂಲಕ ಹೂಡಿಕೆಯಾದ ಮೊತ್ತವು ಮೊದಲ ಬಾರಿಗೆ ₹32,490 ಕೋಟಿಗಳನ್ನು ದಾಟಿ ಹೊಸ ಮೈಲಿಗಲ್ಲು ತಲುಪಿದೆ. (ಇದಕ್ಕೂ ಮುನ್ನ ಆಗಸ್ಟ್ 2026ರಲ್ಲಿ ಈ ಮೊತ್ತವು ಸುಮಾರು ₹32,297 ಕೋಟಿಗಳಷ್ಟಿತ್ತು). ಪ್ರಮುಖ ಮುಖ್ಯಾಂಶಗಳು:ವರ್ಷಕ್ಕೆ ಅಂದಾಜು ಹೂಡಿಕೆ: ಪ್ರಸ್ತುತ ನಡೆಯುತ್ತಿರುವ ಮಾಸಿಕ ಸರಾಸರಿಯ ಪ್ರಕಾರ, ಭಾರತೀಯರು ಪ್ರತಿವರ್ಷ ಕೇವಲ ಎಸ್ಐಪಿ ಮೂಲಕವೇ ಅಂದಾಜು ₹3.9 ಲಕ್ಷ ಕೋಟಿಗಳಿಗೂ ಅಧಿಕ ಹಣವನ್ನು ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳಲ್ಲಿ ತೊಡಗಿಸುತ್ತಿದ್ದಾರೆ.